Scoring behawioralny i AI w pożyczkach: co algorytmy wiedzą o Tobie?
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
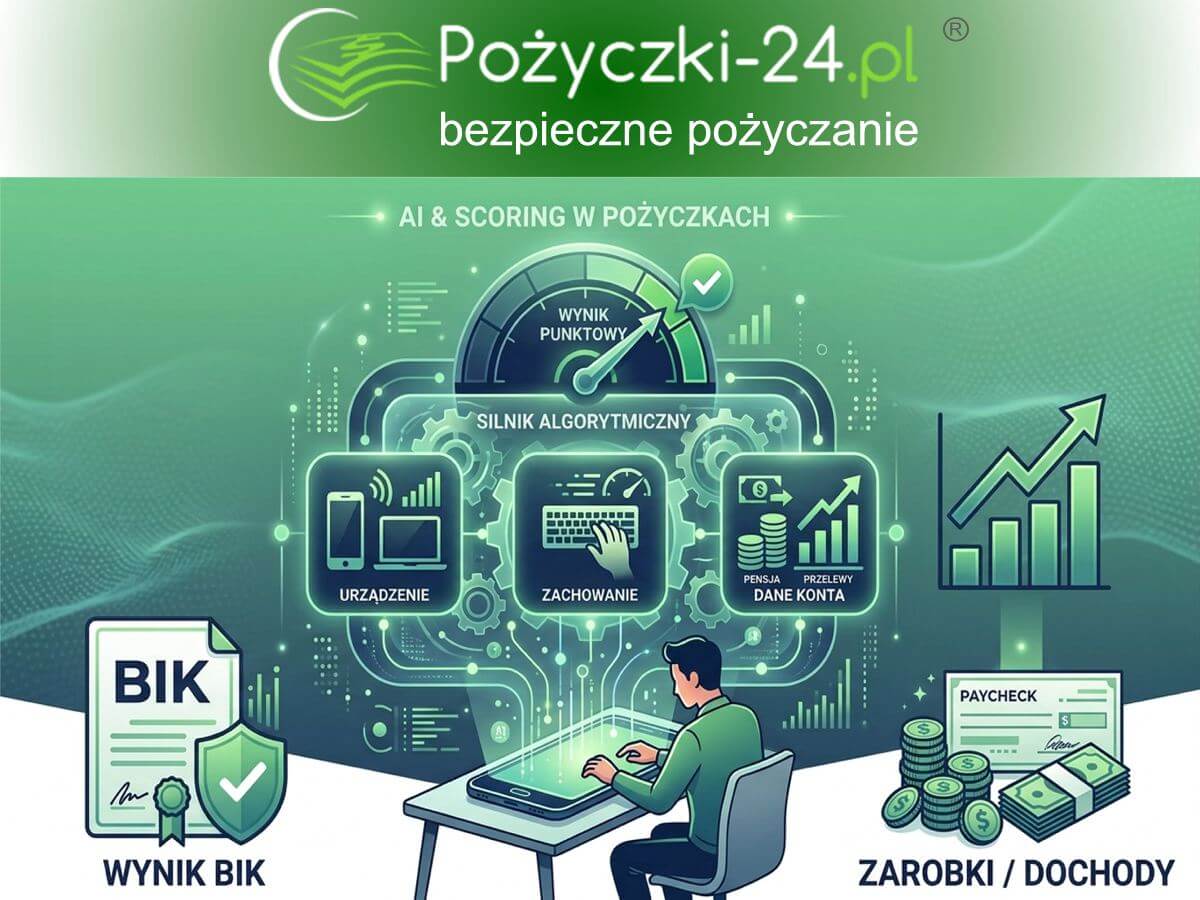
Scoring behawioralny to ocena zdolności do spłaty pożyczki, w której firma bierze pod uwagę Twoje dochody i zobowiązania, a do tego sposób, w jaki składasz wniosek. Program, często oparty na sztucznej inteligencji, może sprawdzić, czy piszesz z telefonu czy z komputera, czy wpisujesz dane sam, czy wklejasz je gotowe, a czasem także jak wyglądają wpływy i wydatki na Twoim koncie bankowym. Robi to w kilkadziesiąt sekund.
Każda firma pożyczkowa działa inaczej: jedna sprawdza tylko BIK i dane wpisane we wniosku, inna prosi o zalogowanie się do banku. Nie wszystko, co tu opisuję, spotkasz w każdej firmie. O wypłacie i tak przesądzają dochody, zobowiązania i historia kredytowa zapisana w bazach.
Pożyczki online porównuję od lat. Dziś o wyniku często decyduje algorytm, a klient nie widzi, na jakiej podstawie. Dlatego wyjaśniam, na co system zwraca uwagę i co zrobić po odmowie.
Najważniejsze różnice w skrócie:
Scoring klasyczny i behawioralny: czym się różnią
Klasyczna ocena punktowa opiera się na twardych danych, takich jak historia kredytowa, dochody i bieżące zobowiązania. Najbardziej znany w Polsce przykład to punktacja BIK.
Ocena behawioralna dodaje do tego informacje o tym, jak klient korzysta z serwisu i urządzenia, a czasem także o tym, co dzieje się na jego rachunku. Pracuje obok oceny zdolności kredytowej i jej nie zastępuje.
Cztery pojęcia często się mieszają:
- Scoring tradycyjny - punkty za historię spłat, dochody i zobowiązania.
- Dane alternatywne (alternative data) - informacje spoza standardowej oceny finansowej, na przykład dane z rachunku.
- Scoring behawioralny - analiza wybranych wzorców zachowania klienta, o ile pożyczkodawca w ogóle z niej korzysta.
- AI w pożyczkach - sposób przetwarzania danych: program szuka zależności, szacuje ryzyko i wychwytuje nadużycia.
AI może więc pracować w każdym z tych podejść.
Co algorytm widzi podczas składania wniosku
Dane o urządzeniu i połączeniu
Systemy bezpieczeństwa mogą zapisywać rodzaj urządzenia (telefon, komputer, tablet), przeglądarkę, język, przybliżoną lokalizację i parametry połączenia. Taki zestaw pomaga odróżnić człowieka od skryptu i sprawdzić, czy formularz nie wypełnia ktoś podszywający się pod inną osobę.
Sposób wypełniania formularza
Część rozwiązań zwraca uwagę na tempo przechodzenia przez pola, liczbę poprawek albo wklejanie danych zamiast wpisywania. Może to pomagać w wykrywaniu automatów i masowych zapytań.
Nie ma podstaw, by uznać, że każdy pożyczkodawca ocenia klienta po sposobie pisania, ani że szybko wypełniony formularz zmniejsza szansę na pożyczkę.
Prawo rozróżnia wykrywanie oszustw i ocenę zdolności kredytowej. Według AI Act systemy używane wyłącznie do wykrywania oszustw finansowych nie są systemami wysokiego ryzyka, a systemy oceniające zdolność kredytową osób fizycznych są. [1] Granica się zaciera, gdy te same sygnały trafiają do modelu, który współdecyduje o wypłacie. [2]
Open banking: co system może zobaczyć na koncie
Open banking (Otwarta bankowość) pozwala uprawnionemu podmiotowi odczytać dane z rachunku, ale tylko za zgodą jego właściciela. Aplikacja taka jak Kontomatik mają licencję na dostęp do informacji o rachunku i działają w trybie tylko do odczytu. [3] Zamiast wysyłać wyciąg w PDF, logujesz się do swojego banku, a firma dostaje historię operacji.
Z historii rachunku system może wyczytać na przykład:
Dane z konta bankowego bywają zestawiane z informacjami z BIK (Biura Informacji Kredytowej) i BIG (Biur Informacji Gospodarczej). [4]
Szczegółów zakupów w sklepach internetowych system nie zobaczy. Na wyciągu jest kwota, data i nazwa odbiorcy, a zawartości koszyka tam nie ma.
Dostęp do rachunku jest dobrowolny, a jego zakres wynika z usługi, na którą wyrażasz zgodę. Zanim się zalogujesz, sprawdź, kto jest administratorem Twoich danych, w jakim celu je pobiera i jak długo je przechowuje. Jeśli wolisz inną drogę weryfikacji, zapytaj firmę, czy ją oferuje. Więcej o całym procesie wnioskowania znajdziesz w poradniku Jak to działa? Etapy wnioskowania.
Firma pożyczkowa musi ocenić zdolność kredytową
Instytucja pożyczkowa nie może udzielić finansowania bez pozytywnej oceny zdolności kredytowej. Opiera ją na danych od zaufanych dostawców, takich jak BIK, a gdy to nie wystarcza i nie ma innych wiarygodnych danych, pobiera od konsumenta oświadczenie o dochodach i stałych wydatkach razem z dokumentami potwierdzającymi dochód. [5]
Dane, na których oparto ocenę, firma przechowuje przez trzy lata od końca stosunku prawnego, a to ona musi wykazać, że ocenę przeprowadziła prawidłowo. [5]
Program jest więc tylko jednym z elementów tego procesu. Szybka decyzja nie zwalnia firmy z obowiązku sprawdzenia, czy pożyczkę da się spłacić.
Dlaczego algorytm odrzuca wniosek
Odmowa nie musi oznaczać, że system uznał Cię za niewiarygodnego. W przypadku badania scoringu najczęściej stoją za nią zwyczajne przyczyny:
- Zastrzeżony PESEL. Na czas składania wniosku PESEL nie może być zastrzeżony.
- Zbyt niska zdolność do spłaty. Po odliczeniu stałych wydatków zostaje za mało na kolejną ratę.
- Historia w BIK lub bazach dłużników. Zaległości i wiele świeżych zapytań obniżają ocenę.
- Niespójne dane. Literówka w numerze dokumentu albo adres inny niż w bazach potrafią zatrzymać wniosek.
- Kłopot z potwierdzeniem tożsamości. System nie może zweryfikować danych albo ich poprawnie odczytać.
- Nietypowa sesja. Kilka wniosków w krótkim czasie albo połączenie przez VPN (usługę, która ukrywa Twoją prawdziwą lokalizację) uruchamia dodatkową kontrolę.
Samo użycie VPN, wniosek złożony po północy czy nieregularne wpływy na konto jeszcze nie oznaczają odmowy. System ocenia wszystkie informacje razem, a zasady ustala każda firma osobno.
Po odmowie sprawdź dane z formularza i swoją historię w BIK, a potem zapytaj firmę o przyczynę. Wysyłanie kolejnych wniosków jeden po drugim problemu nie rozwiąże, a w BIK zostaną ślady zapytań. O pułapkach, na które łatwo trafić przy szybkim szukaniu pożyczki, piszę w poradniku Bezpieczna pożyczka online: 5 pułapek.
Twoje prawa przy automatycznej decyzji
RODO i wyrok TSUE
Art. 22 RODO daje prawo, by nie podlegać decyzji opartej wyłącznie na zautomatyzowanym przetwarzaniu, w tym profilowaniu, jeśli wywołuje ona skutki prawne albo w podobny sposób istotnie wpływa na człowieka. [6] Od tej zasady są wyjątki, na przykład gdy decyzja jest niezbędna do zawarcia umowy. Wtedy administrator musi jednak zapewnić co najmniej prawo do interwencji człowieka, wyrażenia własnego stanowiska i zakwestionowania decyzji.
W grudniu 2023 r. TSUE (Trybunał Sprawiedliwości Unii Europejskiej) uznał w sprawie SCHUFA (C-634/21), że ocena punktowa klienta (scoring kredytowy) może być taką decyzją, jeżeli kredytodawca w decydującym stopniu opiera się na jej wyniku. [7] Wyrok nie oznacza, że każda taka ocena jest zakazana. Czy w konkretnej sprawie zachodzi wyjątek, oceniają sądy krajowe.
Wyjaśnienie oceny po odmowie
Gdy firma odmówi Ci kredytu konsumenckiego, ustawa o kredycie konsumenckim odsyła do art. 70a Prawa bankowego. Możesz zażądać pisemnego wyjaśnienia oceny zdolności kredytowej, obejmującego czynniki (w tym dane osobowe), które na nią wpłynęły. [8] Konsument nie płaci za takie wyjaśnienie, opłatę można pobrać tylko od przedsiębiorcy, a z wnioskiem należy wystąpić w ciągu roku od otrzymania oceny.
Banki mają dodatkowo w art. 105a Prawa bankowego wprost opisane warunki zautomatyzowanych decyzji: wyjaśnienie ich podstaw, możliwość odwołania do człowieka i prawo do przedstawienia własnego stanowiska. [9] W firmach pożyczkowych te gwarancje wynikają przede wszystkim z RODO.
Co możesz zrobić po odmowie
- Zapytaj, czy decyzja zapadła wyłącznie automatycznie.
- Poproś o pisemne wyjaśnienie oceny zdolności kredytowej i czynników, które miały znaczenie.
- Wskaż błędne lub nieaktualne dane i poproś o ich poprawienie.
- Jeśli decyzję podjął wyłącznie system, zażądaj interwencji człowieka i ponownej oceny.
- Gdy podejrzewasz naruszenie przepisów, złóż skargę do Prezesa Urzędu Ochrony Danych Osobowych.
Firma nie musi ujawniać kodu źródłowego ani szczegółów zabezpieczeń antyfraudowych. Wyjaśnienie powinno jednak wskazywać, co realnie wpłynęło na ocenę. Czego firma nie może zrobić wobec klienta, opisuję osobno.
Unijne przepisy: AI Act (o sztucznej inteligencji) i CCD2 (o kredycie konsumenckim)
AI Act zalicza do systemów wysokiego ryzyka te, które oceniają zdolność kredytową osób fizycznych lub ustalają ich punktację kredytową. Wyjątek dotyczy systemów służących do wykrywania oszustw finansowych. [1] Obowiązki dla takich systemów miały ruszyć 2 sierpnia 2026 r., ale pakiet Digital Omnibus przesunął je na 2 grudnia 2027 r. [10] Pełny reżim, czyli dokumentacja, nadzór człowieka i ocena wpływu na prawa podstawowe, dopiero nadchodzi.
Dyrektywa o kredycie konsumenckim (CCD2, 2023/2225) ma być stosowana od 20 listopada 2026 r. Jej art. 18 przewiduje dla zautomatyzowanej oceny zdolności kredytowej prawo do interwencji człowieka, przedstawienia własnego stanowiska, uzyskania wyjaśnienia oceny i jej zakwestionowania, a samą ocenę zakazuje opierać na danych z mediów społecznościowych. [11][12]
Jest jednak problem: według stanu na październik 2026 r. polskiej ustawy wdrażającej dyrektywę nie uchwalono, a prace w Ministerstwie Sprawiedliwości toczą się od nowa. Do czasu jej wejścia w życie obowiązuje ustawa z 2011 r. [13] Szczegóły opisałem w artykule o dyrektywie CCD2.
Jak przygotować się do złożenia wniosku
Nie ma sposobu, który gwarantuje wysoką ocenę. Można za to ograniczyć błędy techniczne i uczciwie policzyć własną sytuację.
- Sprawdź dane osobowe. Upewnij się, że imię, adres, numer dokumentu i telefon są aktualne i zgodne z dokumentami. Niespójność to jedna z najczęstszych przyczyn dodatkowej kontroli.
- Użyj własnego urządzenia i zaufanego połączenia. Złóż wniosek z własnego telefonu lub komputera, z domowej sieci albo z transmisji danych. Publiczne Wi-Fi i VPN utrudniają ocenę bezpieczeństwa sesji.
- Przygotuj się do weryfikacji konta. Jeśli firma sprawdza rachunek przez bank, zaloguj się samodzielnie i przeczytaj zakres zgody: jakie dane, w jakim celu i na jak długo.
- Policz własne obciążenia. Zsumuj raty, czynsz i rachunki, a potem sprawdź, czy rata nowej pożyczki mieści się w budżecie z zapasem.
- Wyjaśnij błędy w historii. Nieprawidłowe wpisy lub nieaktualne dane zgłoś do poprawienia, zanim złożysz kolejny wniosek.
- Nie ingeruj sztucznie w historię rachunku. Wpłaty i przelewy robione tuż przed wnioskiem nie gwarantują lepszej oceny, a mogą wyglądać nietypowo.
Przy większej kwocie lub dłuższym okresie dobrze też zestawić pożyczkę z ofertą banku. Różnice w koszcie opisuję w analizie Pożyczka pozabankowa czy kredyt bankowy?
Wniosek: algorytm liczy, decyzja i tak należy do Ciebie
Technologia ma sens, gdy skraca weryfikację i utrudnia życie oszustom. Nie zastąpi Twojej oceny, czy pożyczka mieści się w budżecie. Dobry wynik w systemie oznacza tylko tyle, że firma uznała ryzyko za akceptowalne.
Gdy wniosek zostanie odrzucony, masz narzędzia: pytanie o tryb decyzji, pisemne wyjaśnienie, poprawienie danych, a przy decyzji w pełni automatycznej także żądanie przeglądu przez człowieka.
Algorytm ocenia dane, które mu podasz, więc zadbaj o ich poprawność. Po odmowie pytaj o przyczynę, bo masz do tego prawo. Nawet najwyższa ocena nie zastąpi własnego rachunku, ile naprawdę możesz oddać.
Ważne zastrzeżenie

Artykuł opisuje rozwiązania możliwe na rynku, a nie praktyki konkretnej firmy pożyczkowej. Stan prawny dotyczy dnia 20 października 2026. Tekst ma charakter informacyjny i nie stanowi indywidualnej porady prawnej ani rekomendacji zaciągnięcia pożyczki.
Źródła i materiały
Przepisy i materiały sprawdzono 20 października 2026 r.
- AI Act - załącznik III (Komisja Europejska, AI Act Service Desk) - pkt 5 lit. b: systemy oceny zdolności kredytowej osób fizycznych, z wyjątkiem wykrywania oszustw finansowych.
- Prawo.pl - Wytyczne Komisji: kiedy AI jest wysokiego ryzyka - systemy antyfraudowe a scoring kredytowy.
- Bank.pl - Kontomatik z licencją AIS (PSD2) - dostęp do danych o płatnościach w trybie tylko do odczytu, za zgodą użytkownika.
- Bank.pl - PSD2 może przyspieszyć przyznanie kredytu - co pożyczkodawcy analizują w historii rachunku.
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim - art. 9a: ocena zdolności kredytowej przez instytucję pożyczkową.
- RODO - art. 22 - zautomatyzowane podejmowanie decyzji w indywidualnych przypadkach, w tym profilowanie.
- TSUE, wyrok z 7 grudnia 2023 r., C-634/21 (SCHUFA Holding) - scoring kredytowy a decyzje zautomatyzowane.
- Prawo bankowe - art. 70a - pisemne wyjaśnienie dokonanej oceny zdolności kredytowej.
- Czasopismo Lege Artis - art. 70a i 105a Prawa bankowego - omówienie praw klienta po odmowie i przy decyzjach zautomatyzowanych.
- Prawo.pl - AI Omnibus zmienia terminy wdrożenia AI Act - przesunięcie obowiązków dla systemów wysokiego ryzyka na 2 grudnia 2027 r.
- Dyrektywa (UE) 2023/2225 w sprawie umów o kredyt konsumencki (CCD2) - art. 18, ocena zdolności kredytowej.
- Prawo.pl - Ocena zdolności kredytowej: co zmieni nowa dyrektywa - media społecznościowe, interwencja człowieka.
- Życie Bez Kredytu - prekonsultacje w Ministerstwie Sprawiedliwości (październik 2026) oraz Kancelaria RDK - projekt wrócił do punktu wyjścia - stan prac nad polską ustawą.

FAQ - Najczęstsze pytania o scoring behawioralny i AI w pożyczkach
Czym jest scoring behawioralny?
To ocena ryzyka, która obok historii kredytowej i dochodów może uwzględniać zachowanie klienta przy wniosku, parametry urządzenia lub dane z rachunku. Uzupełnia obowiązkową ocenę zdolności kredytowej, ale jej nie zastępuje. Zakres analizy ustala każda firma osobno, więc dwa podmioty mogą ocenić ten sam wniosek innymi metodami.
Czy algorytm widzi moje zakupy w sklepach internetowych?
Szczegółów zamówień ani zawartości koszyka system nie zobaczy. Jeśli udostępnisz historię rachunku, będą na niej widoczne kwota, data i nazwa odbiorcy płatności. Co dokładnie kupiłeś, zwykle nie wynika z samego wyciągu.
Czy złożenie wniosku w nocy zmniejsza szansę na pożyczkę?
Nie ma ogólnej zasady, że pora składania wniosku obniża ocenę. O wyniku decydują spełnione kryteria finansowania, poprawność danych i przebieg weryfikacji. Godzina może wpłynąć najwyżej na czas rozpatrzenia, jeśli część procesu obsługują ludzie.
Czy VPN może skutkować odmową pożyczki?
Samo korzystanie z VPN nie jest przyczyną odmowy z mocy przepisów. Niedokładna lokalizacja połączenia może jednak skłonić system antyfraudowy do dodatkowej weryfikacji. Jeśli wniosek składasz przez VPN, wyłącz go na czas formularza i potwierdzania tożsamości.
Czy muszę udostępnić firmie pożyczkowej dostęp do konta bankowego?
Dostęp do rachunku przez dostawcę usługi następuje wyłącznie za Twoją zgodą. Firma może jednak wymagać potwierdzenia dochodów. Jeśli nie chcesz logować się w banku przez pośrednika, zapytaj o inną metodę, na przykład wyciąg lub dokumenty. Gdy weryfikacja okaże się niemożliwa, wniosek może zostać odrzucony.
Jak zakwestionować automatyczną odmowę pożyczki?
Zapytaj firmę, czy decyzja zapadła wyłącznie automatycznie, i poproś o pisemne wyjaśnienie oceny zdolności kredytowej. Wskaż błędne dane, a przy decyzji w pełni zautomatyzowanej zażądaj ponownej oceny przez człowieka. Jeśli podejrzewasz naruszenie przepisów, możesz złożyć skargę do Prezesa UODO.
Czy AI Act zakazuje scoringu opartego na sztucznej inteligencji?
Nie, ale klasyfikuje go jako system wysokiego ryzyka. Wyjątkiem są systemy służące wyłącznie do wykrywania oszustw finansowych. Obowiązki dla systemów wysokiego ryzyka przesunięto z 2 sierpnia 2026 r. na 2 grudnia 2027 r.