CCD2 - nowa dyrektywa UE. Co zmieni dla osób biorących pożyczki online?
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Rynkiem pożyczek pozabankowych i doradztwem finansowym zajmuję się zawodowo od 2007 roku. Porównywarkę szybkich pożyczek prowadzę od 2012 roku. Przez te kilkanaście lat widziałem wiele rewolucji prawnych i rynkowych, ale zbliżająca się wielkimi krokami dyrektywa CCD2 (Consumer Credit Directive 2) to jedna z najważniejszych zmian dla każdego, kto pożycza pieniądze przez internet.
Jeśli planujesz korzystać z finansowania online w najbliższych latach, powinieneś wiedzieć, co szykuje Unia Europejska. Sama dyrektywa 2023/2225 (CCD2) weszła w życie już w listopadzie 2023 roku i wyznaczyła krajom członkowskim dwa terminy: do 20 listopada 2025 roku miały przyjąć przepisy implementujące, a od 20 listopada 2026 roku mają obowiązek je stosować w praktyce. Nowe prawo obejmie absolutnie wszystkich graczy na rynku: od potężnych banków, po mniejsze firmy oferujące pożyczki pozabankowe. Poniżej wyjaśniam bez urzędowego żargonu, co to w rzeczywistości oznacza dla Twojego portfela.

W skrócie: koniec z "pożyczkami na klik". Główny cel Brukseli jest jasny - dokładniejsza weryfikacja zdolności kredytowej, pełna przejrzystość kosztów oraz eliminacja z rynku firm żerujących na niewiedzy klientów. Po 2026 roku pożyczka online będzie bezpieczniejsza, ale też trudniej dostępna dla osób w słabszej sytuacji finansowej.
Na chwilę obecną w Polsce za przygotowanie nowej ustawy o kredycie konsumenckim odpowiada Prezes UOKiK we współpracy z Ministerstwem Finansów oraz Komisją Nadzoru Finansowego. Dotychczasowa ustawa z 2011 roku zostanie w całości zastąpiona nowym aktem, który wdroży nie tylko CCD2, ale również dyrektywę 2023/2673 o zdalnych usługach finansowych. Projekt trafił do konsultacji publicznych z udziałem sektora bankowego, firm pożyczkowych i organizacji konsumenckich - to ważna informacja, bo oznacza, że część szczegółowych rozwiązań może się jeszcze zmienić, zanim ustawa wejdzie w życie.
Co tak naprawdę zmieni się po wprowadzeniu CCD2?
Z mojej perspektywy główny cel Brukseli jest jasny: koniec z "pożyczkami na klik", które zbyt łatwo wpędzają ludzi w spiralę zadłużenia. Co to oznacza w praktyce?
1. Koniec z powierzchowną weryfikacją
Firmy pożyczkowe zostaną zmuszone do znacznie dokładniejszego prześwietlania Twojej sytuacji finansowej. Do tej pory w wielu miejscach wystarczyło proste oświadczenie o dochodach. Po 2026 roku analitycy i algorytmy będą musieli twardo ocenić, czy kolejna rata obiektywnie nie zrujnuje Twojego domowego budżetu.
2. Koniec z drobnym druczkiem
Zmiany obejmą również sposób prezentowania ofert. Często widziałem umowy, w których kluczowe opłaty były ukryte przed klientem. Teraz informacje o kosztach, prowizjach, RRSO czy całkowitej kwocie do spłaty będą musiały być podane "jak na dłoni" - prosto, czytelnie i zanim w ogóle klikniesz przycisk "akceptuję".
Co zyskasz jako pożyczkobiorca?
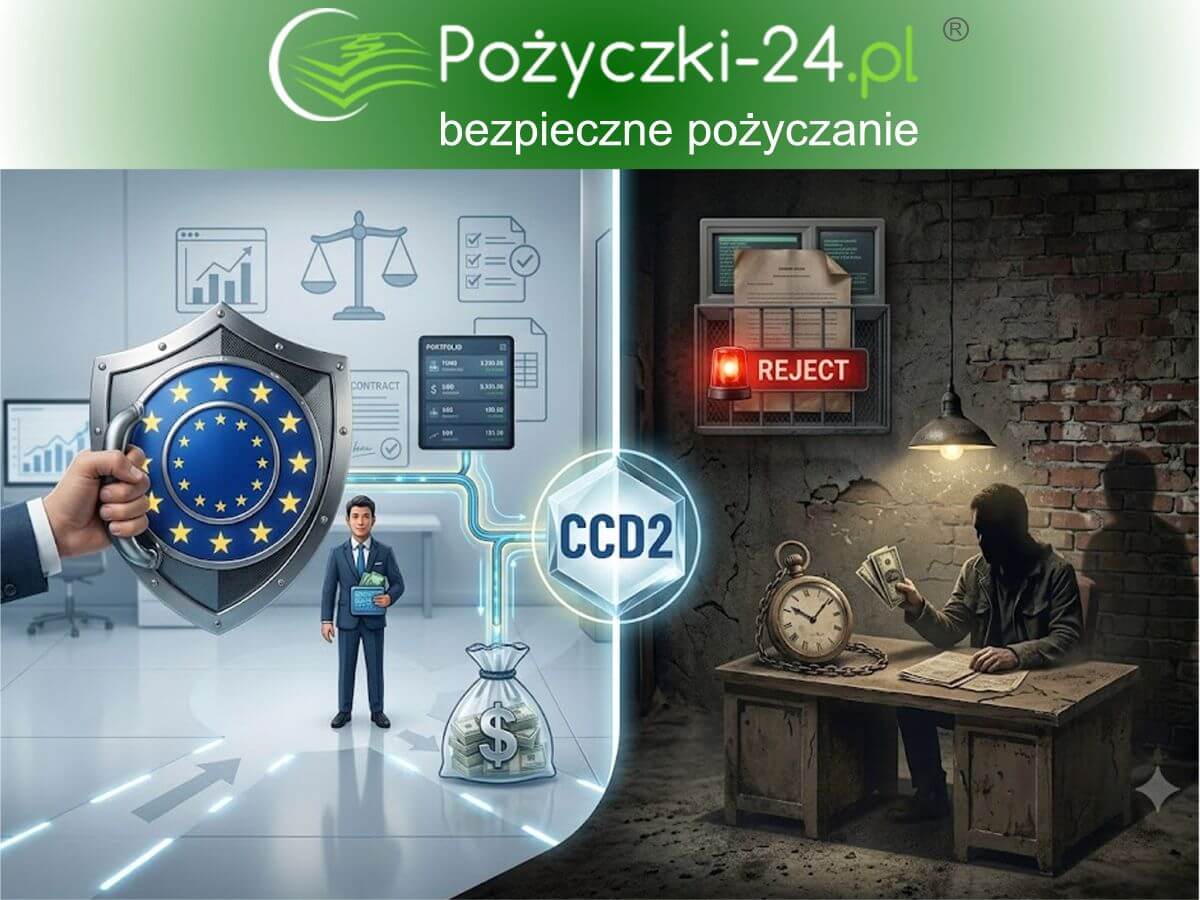
Wielu klientów pyta mnie, czy nowe prawo jest wymierzone w nich. Zdecydowanie nie. Traktuj CCD2 jako swoją tarczę ochronną. Wprowadzenie tych przepisów oznacza dla Ciebie kilka bardzo konkretnych korzyści:
- Święty spokój i przejrzystość - umowy i regulaminy wreszcie zaczną być pisane ludzkim językiem.
- Łatwość wyboru - standaryzacja ofert sprawi, że bez problemu porównasz pożyczkę z firmy A z ofertą firmy B, bez ukrytych haczyków.
- Ochronę przed nieuczciwymi graczami - z rynku znikną podmioty, które do tej pory żerowały na niewiedzy klientów i oferowały tzw. pożyczki o charakterze lichwiarskim.
- Zewnętrzny "bezpiecznik" finansowy - znacznie mniejsze będzie ryzyko, że system przepuści wniosek, którego spłata byłaby dla Ciebie zbyt dużym obciążeniem.
Konkretne zmiany, o których mało się mówi
Poza ogólnymi hasłami o "większej ochronie konsumenta" CCD2 wprowadza kilka bardzo konkretnych rozwiązań, które warto znać, zanim podpiszesz kolejną umowę pożyczki.
Wyższy limit kwotowy objęty regulacją
Obecnie polska ustawa o kredycie konsumenckim obejmuje zobowiązania do wysokości 255 500 zł. CCD2 rozszerza ten zakres na kredyty konsumenckie do 100 000 EUR, czyli znacznie więcej niż dotychczasowy limit. W praktyce oznacza to, że pełnym pakietem ochronnym (obowiązki informacyjne, ocena zdolności kredytowej, standaryzacja formularzy) zostaną objęte także pożyczki na wyższe kwoty, w tym część pożyczek ratalnych.
Koniec "zaznacz wszystkie zgody na raz"
Jeśli kiedykolwiek wypełniałeś formularz pożyczkowy online, pewnie znasz mechanizm domyślnie zaznaczonych zgód, gdzie jednym kliknięciem akceptujesz regulamin, ale też np. dodatkowy pakiet ubezpieczeniowy. CCD2 wprost zabrania takiej sprzedaży wiązanej opartej na zgodzie domniemanej - każda zgoda konsumenta musi być w pełni świadoma i odznaczona odrębnie. To jedna z najbardziej praktycznych zmian z perspektywy codziennego korzystania z pożyczek online.
Standardowy formularz SECC i inny język reklam
Instytucje finansowe będą zobowiązane przedstawiać kluczowe informacje o produkcie w ujednoliconym formularzu SECC (Standard European Consumer Credit Information) - RRSO, oprocentowanie i prowizja mają być podane w jasny, porównywalny sposób. Zmieni się też język reklam: hasła typu "pożyczka bez BIK" czy "bez formalności" mogą przestać być legalne, a najważniejsze informacje o produkcie będą musiały pojawić się już w pierwszych zdaniach reklamy, w formie czytelnej na ekranie smartfona.
Szerszy zakres - BNPL, leasing, najem z opcją wykupu
Nowe przepisy objęte będą także produktami, które do tej pory funkcjonowały poza klasyczną definicją kredytu konsumenckiego: płatnościami odroczonymi typu Buy Now, Pay Later, a także niektórymi umowami leasingu i najmu z opcją wykupu. Dla klienta oznacza to te same obowiązki informacyjne i te same zabezpieczenia, niezależnie od tego, czy formalnie korzysta z "pożyczki", czy z "odroczonej płatności".
Prawo do restrukturyzacji zamiast natychmiastowej windykacji
CCD2 wprowadza również zakaz udzielania kredytu przy wyraźnie negatywnej ocenie zdolności kredytowej oraz prawo klienta do restrukturyzacji zadłużenia zamiast natychmiastowego przekazania sprawy do windykacji. To bezpośrednio uzupełnia to, co już wcześniej pisałem o ograniczeniach windykacyjnych firm pożyczkowych - regulator systematycznie domyka kolejne etapy cyklu życia kredytu, od reklamy po ściąganie długu.
Bądźmy szczerzy: czy CCD2 ma jakieś minusy i dlaczego budzi moje obawy?
Jako ekspert muszę być z Tobą szczery - większe bezpieczeństwo zawsze wymaga kompromisów. Nowe przepisy będą oznaczały pewne utrudnienia, na które warto przygotować się już teraz.
Przede wszystkim, wzrośnie liczba decyzji odmownych. Osoby, które do tej pory balansowały na granicy zdolności kredytowej i bez problemu dostawały tzw. chwilówki, po 2026 roku mogą "odbić się od ściany". Musimy też przygotować się na zmierzch pożyczek w 5 minut. Skoro proces weryfikacji będzie wymagał dokładniejszej analizy (np. logowania do konta w celu potwierdzenia wpływów lub dostarczenia sterty dodatkowych dokumentów), naturalnie wydłuży to czas oczekiwania na przelew i będzie wymagało od Ciebie nieco więcej zaangażowania.

Moje największe wątpliwości. Obserwuję ten rynek od 2007 roku i wiem jedno: ludzie, którym bank lub legalna firma pożyczkowa odmówią finansowania, nie przestaną nagle potrzebować pieniędzy. Odrzucenie wniosku w systemie nie sprawi, że magicznie zniknie ich potrzeba zapłacenia rachunków czy naprawy auta. Gdzie w takiej sytuacji trafią? Prosto do szarej strefy.
Mam ogromne obawy, że drastyczne zaostrzenie przepisów wypchnie najbardziej zdesperowanych klientów w objęcia prywatnych inwestorów, lombardów i pożyczek z ogłoszeń na słupach. Tam nie chronią ich żadne unijne dyrektywy, a koszty takich zobowiązań omijają wszelkie limity antylichwiarskie. Paradoksalnie więc, zamiast chronić konsumentów i skutecznie walczyć z problemem nadmiernego zadłużania się, CCD2 może wepchnąć część z nich w środowisko pozbawione jakiejkolwiek ochrony prawnej.
Uczciwie trzeba jednak dodać, że regulator patrzy na to inaczej. Z punktu widzenia UOKiK i Komisji Europejskiej głównym celem CCD2 jest właśnie ograniczenie ryzyka nadmiernego zadłużenia gospodarstw domowych, a dokładniejsza ocena zdolności kredytowej ma zapobiegać sytuacjom, w których ktoś dostaje kolejną pożyczkę, mimo że obiektywnie nie jest w stanie jej spłacić. To spór o to, czy lepiej jest nie dostać pożyczki wcale, czy dostać ją zbyt łatwo - i obie strony tego równania mają swoje argumenty.
Moje podsumowanie - co warto zapamiętać?
CCD2 absolutnie nie wprowadza zakazu udzielania pożyczek online, więc nie musisz się martwić, że stracisz dostęp do legalnej gotówki. Rynek po prostu dojrzewa, staje się bardziej zabetonowany procedurami i wymusza odpowiedzialność.
Dla większości klientów o stabilnych dochodach oznacza to po prostu bezpieczniejsze, bardziej przejrzyste oferty. Jeśli jednak wiesz, że Twoja historia kredytowa kuleje, a budżet jest napięty, radzę już teraz zacząć nad nimi pracować. Za kilka lat uzyskanie legalnej pożyczki "na dowód" w trudnej sytuacji finansowej może okazać się niezwykle trudne, a szukanie alternatyw poza oficjalnym rynkiem to zawsze najgorszy możliwy wybór. Jeśli chcesz sprawdzić, jak już dziś bezpiecznie wybrać ofertę, polecam mój przewodnik po pożyczkach online.
Uwaga: regulacje w trakcie wdrażania. Opisane wyżej zmiany wynikają z treści dyrektywy 2023/2225, natomiast szczegółowe brzmienie polskiej ustawy o kredycie konsumenckim, która ma ją wdrożyć, jest wciąż przedmiotem prac legislacyjnych i konsultacji publicznych. Część rozwiązań (np. dokładny zakres wyjątków czy sankcje za brak zgodności) może się jeszcze zmienić przed 20 listopada 2026 roku. Śledzę te zmiany na bieżąco i aktualizuję swoje artykuły.

Porównaj i wybierz swoją pożyczkę online