Dlaczego jest 83% odrzuconych wniosków o pożyczki pozabankowe?
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Jeszcze kilka lat temu rynek finansowania online kojarzył się głównie z hasłami takimi jak "chwilówka w 15 minut", "minimum formalności" czy "pieniądze na koncie od zaraz". Te obietnice zresztą nigdzie nie zniknęły - przy dobrej historii i wysokiej zdolności kredytowej pożyczkę wciąż można dostać bardzo szybko, czasem nawet w kilka minut od pozytywnej decyzji. Dzięki takim rozwiązaniom jak otwarta bankowość czy usługi w rodzaju Kontomatik i Express Elixir cały proces jest dziś w wielu firmach jeszcze bardziej zautomatyzowany niż kilka lat temu. Zmieniło się coś innego - to, czy w ogóle usłyszysz "tak". Wiele osób, które w przeszłości bez problemu korzystały z usług firm pożyczkowych i regularnie spłacały swoje zobowiązania, ze zdziwieniem spogląda dziś na ekrany swoich telefonów, widząc komunikat: "Twój wniosek został odrzucony".
Jeśli to właśnie Cię spotkało - nie jesteś jedyny. Zwłaszcza że zwykle chodzi o pieniądze potrzebne na coś pilnego: naprawę samochodu, wizytę u lekarza, spóźniony czynsz. Odmowa rzadko wynika z błędu systemu czy złej woli pożyczkodawcy. Za większością odrzuconych wniosków stoi coś prostszego - branża pożyczkowa działa dziś według zupełnie innych zasad niż jeszcze pięć lat temu. Poniżej wyjaśniam, co konkretnie się zmieniło i dlaczego.
W skrócie - najważniejsze informacje:
- Dlaczego trudniej o pożyczkę?
- Firmy pożyczkowe dokładniej sprawdzają zdolność kredytową - to efekt nowych przepisów i przygotowań do unijnej dyrektywy CCD2.
- Ile wniosków jest dziś odrzucanych?
- W czerwcu 2026 r. odmowę otrzymało 82,9% wnioskujących, a w ciągu ostatnich 12 miesięcy - blisko pół miliona osób (dane ZPF i CRIF).
- Kto ma najmniejsze szanse?
- Nowi klienci bez wcześniejszej historii współpracy z daną firmą - ich wnioski są akceptowane w mniej niż 10% przypadków.
- Co najbardziej obniża szanse?
- Niska zdolność kredytowa, zbyt wysokie zadłużenie, opóźnienia w spłatach oraz negatywne wpisy w BIK, KRD czy ERIF.
- Jak zwiększyć swoje szanse?
- Sprawdź swój raport BIK przed złożeniem wniosku, ureguluj drobne zaległości i nie składaj wielu wniosków naraz.
- Co zmieniło się w BIK?
- 1 lipca 2026 r. BIK zmienił zasady naliczania scoringu* - u części osób punktacja mogła wzrosnąć, u innych spaść. Sprawdź, co się zmieniło.
* Scoring (ocena punktowa) to metoda statystyczna służąca do oceny wiarygodności lub ryzyka.
Co zmieniło się na rynku pożyczek pozabankowych
Trudności z uzyskaniem pożyczki nie pojawiły się z dnia na dzień. To wynik kilku procesów, które nakładały się na siebie przez ostatnie lata:
- zaostrzenia prawa
- rozwój technologii scoringowych
- zmieniająca się sytuacja gospodarcza
Najważniejsza zmiana dotyczy prawa. W ostatnich latach ustawodawca położył duży nacisk na ochronę konsumentów przed nadmiernym zadłużeniem, a firmy pożyczkowe dostały nowy obowiązek: dużo dokładniejszą ocenę zdolności kredytowej. W praktyce oznacza to, że pożyczkodawca musi dziś sprawdzić o kliencie znacznie więcej niż jeszcze parę lat temu i hasła typu: pożyczka bez BIK - niosą ze sobą zagrożenia, a nie pomoc.
Do tego dochodzi przygotowanie do unijnej dyrektywy CCD2 (Consumer Credit Directive 2), która ma ujednolicić i wzmocnić ochronę osób zaciągających kredyty konsumenckie w całej Unii Europejskiej. Firmy pożyczkowe wiedzą, co je czeka, więc część z nich dostosowuje procedury już teraz - zanim przepisy formalnie wejdą w życie.
Same firmy pożyczkowe też ponoszą dziś większą odpowiedzialność. Udzielenie pożyczki komuś, kogo najzwyczajniej nie stać na spłatę, grozi karami ze strony nadzoru i realną stratą finansową - stąd znacznie ostrożniejsza polityka ryzyka w całej branży.
Trzeci element to technologia. Większość firm pożyczkowych to dziś fintechy z rozbudowanymi modelami scoringowymi, które w ułamku sekundy analizują dziesiątki zmiennych - historię w bazach dłużników, strukturę domowego budżetu, a nawet sposób wypełniania formularza na stronie. Im więcej danych trafia do takiego modelu, tym trudniej się przez niego "prześlizgnąć" bez porządnej historii finansowej.
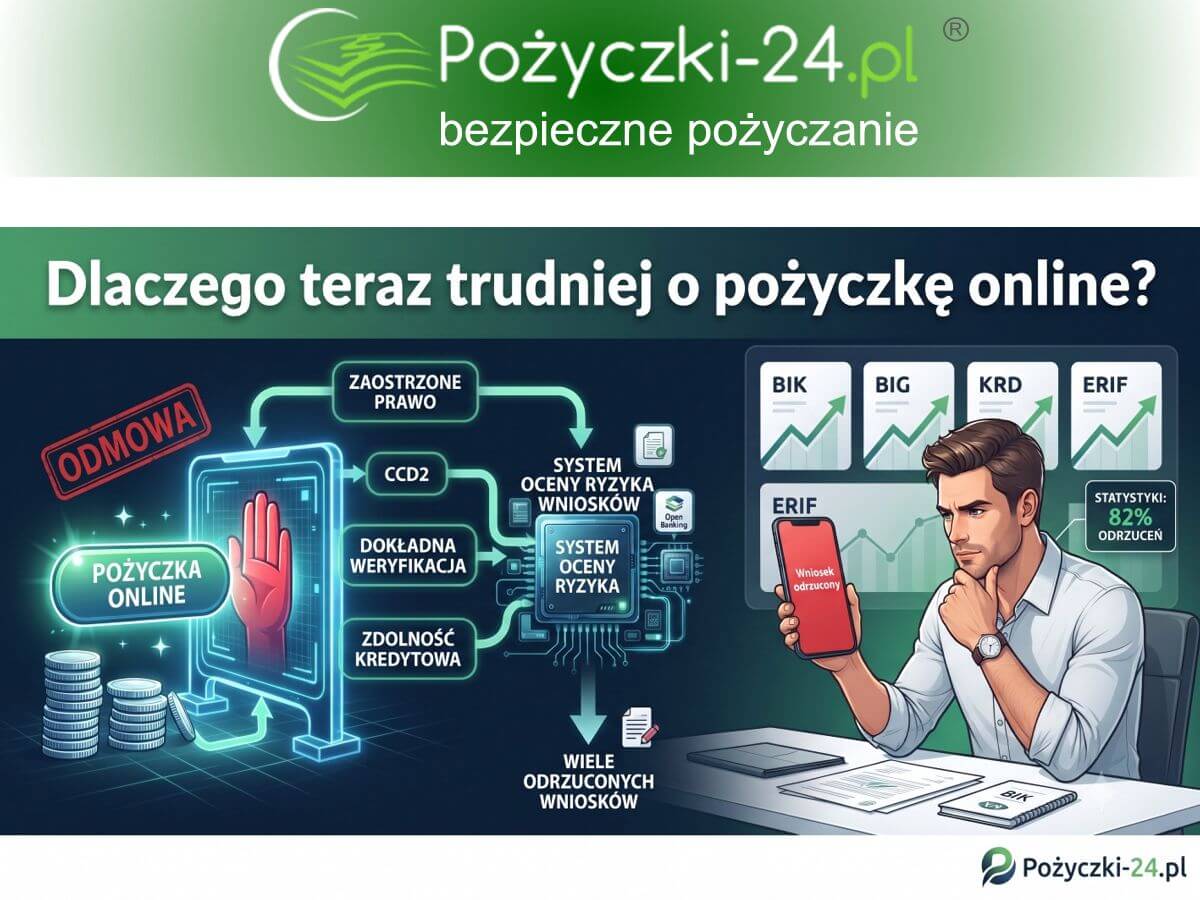
Nowe przepisy a proces udzielania pożyczek
Kluczowa zmiana to obowiązek dużo bardziej wnikliwego badania zdolności kredytowej. Skończyły się czasy pożyczek "na oświadczenie", gdy klient sam deklarował swoje zarobki, a firma nie musiała tego w żaden sposób weryfikować.
Dziś ten proces coraz bardziej przypomina bankowy. Pożyczkodawca musi sprawdzić nie tylko dochody, ale i stałe wydatki - czynsz, rachunki, raty innych zobowiązań. Dopiero po ich odjęciu widać, czy w budżecie zostaje miejsce na kolejną ratę. Osobom balansującym na granicy płynności finansowej coraz trudniej dziś dostać finansowanie, a dyrektywa CCD2 dodatkowo zaostrza walkę z tzw. rolowaniem długów, czyli spłacaniem jednej pożyczki kolejną.
Skutki tych zmian widać w liczbach. Jak wynika z raportu "Kondycja rynku pożyczkowego w Polsce" ZPF i CRIF, w czerwcu 2026 roku odsetek odrzuconych wniosków o pożyczkę pozabankową sięgnął 82,9% - czyli ponad ośmiu na dziesięciu wnioskujących nie otrzymało finansowania. W ciągu ostatnich 12 miesięcy firmy pożyczkowe wydały łącznie blisko pół miliona decyzji odmownych.
Najtrudniej mają nowi klienci, bez wcześniejszej historii współpracy z daną firmą - w czerwcu 2026 r. na pozytywną decyzję mogło liczyć 9,4% z nich. Innymi słowy: pożyczka online stała się dziś produktem praktycznie zarezerwowanym dla osób o stabilnej i dobrze udokumentowanej sytuacji finansowej.
Najczęstsze powody odmowy przyznania pożyczki
Każda firma pożyczkowa ma własny, ściśle strzeżony model oceny ryzyka i inaczej waży poszczególne czynniki. Mimo to da się wskazać kilka powodów odmowy, które powtarzają się najczęściej.
1. Niska zdolność kredytowa. To najczęstszy powód odmowy. Jeśli po odjęciu stałych kosztów życia i rat innych zobowiązań z Twojej pensji zostaje niewiele, firma uzna, że nowa rata mogłaby nadwyrężyć Twój budżet. Do tego dochodzi inflacja - rosnące koszty życia sprawiły, że "wolnych środków" w portfelach Polaków jest po prostu mniej niż kilka lat temu.
2. Zbyt wysokie obecne zadłużenie. Nawet przy dobrych zarobkach, jeśli masz już kredyt hipoteczny, limit w koncie, dwie karty kredytowe i raty za sprzęt AGD, pożyczkodawca może uznać Cię za osobę "przekredytowaną" - kolejne zobowiązanie po prostu zbyt mocno podnosi ryzyko niewypłacalności.
3. Nieregularne dochody. Firmy pożyczkowe lubią przewidywalność - umowa o pracę na czas nieokreślony to dla nich najlepszy scenariusz. Jeśli pracujesz dorywczo albo Twoje zarobki mocno wahają się z miesiąca na miesiąc, systemowi trudniej przewidzieć, czy za miesiąc będziesz miał z czego spłacić ratę.
4. Opóźnienia w spłacie wcześniejszych zobowiązań. Z perspektywy instytucji finansowej to jeden z gorszych sygnałów. Jeśli zdarzyło Ci się spłacać ratę z opóźnieniem - zwłaszcza dłuższym niż 30 dni - zostaje po tym wyraźny ślad w historii kredytowej, a algorytm odczytuje to jako ostrzeżenie na przyszłość.
5. Negatywne wpisy w bazach dłużników. Niezapłacony mandat, zaległy rachunek za telefon czy nieopłacona faktura za prąd - to wszystko może trafić do rejestrów dłużników. Dla pożyczkodawcy taki wpis to sygnał braku dyscypliny płatniczej, a wniosek osoby figurującej w takiej bazie zwykle kończy się automatyczną odmową.
6. Zbyt wiele zapytań kredytowych w krótkim czasie. To pułapka, w którą wpada wiele osób: po odmowie w jednej firmie od razu składają wnioski w kilku kolejnych. Każde zapytanie zostaje jednak odnotowane, a seria wniosków w krótkim czasie wygląda dla algorytmu jak sygnał desperacji - i zwykle kończy się kolejnymi odmowami zamiast pomóc. Chociaż od 1 lipca 2026 roku zapytania (nie zakończone umową) są automatycznie usuwane z konta BIK po 14 dniach, to trzeba uważać w tym okresie.
7. Brak historii kredytowej. To paradoks, który zaskakuje zwłaszcza młodsze osoby: "Nigdy nie brałem kredytu, więc nie mam żadnych długów - powinienem być idealnym klientem". Tymczasem dla instytucji finansowej klient bez żadnej historii to niewiadoma - nie wiadomo, jak poradzi sobie z regularną spłatą rat, i to właśnie bywa powodem odmowy.
Rola BIK, BIG, KRD i ERIF w ocenie klienta
Podczas oceny zdolności kredytowej i wiarygodności płatniczej instytucje finansowe sięgają po zewnętrzne bazy danych. Słyszymy o nich często, ale nie każdy potrafi rozróżnić ich funkcje.
Najważniejsza instytucja w tym ekosystemie to BIK, czyli Biuro Informacji Kredytowej - centralna baza przechowująca historię spłat wszystkich naszych zobowiązań kredytowych, bankowych i pożyczkowych. Co ważne, BIK gromadzi nie tylko informacje o opóźnieniach i długach, ale przede wszystkim o kredytach spłaconych terminowo. Dobra historia w BIK działa trochę jak finansowe CV - i to właśnie ona jest najsilniejszym argumentem podczas wnioskowania o pożyczkę.
Warto wiedzieć, że 1 lipca 2026 roku BIK zmienił zasady naliczania scoringu, czyli punktacji, na podstawie której ocenia się Twoją wiarygodność. Nowy sposób przeliczania punktów sprawił, że u części osób ocena poszła w górę, a u innych - w dół, mimo że ich sytuacja finansowa wcale się nie zmieniła. Jeśli Twoja zdolność kredytowa nagle wygląda inaczej niż jeszcze kilka miesięcy temu, to całkiem możliwe, że to właśnie efekt tej zmiany, a nie coś, co zrobiłeś źle. Dokładnie opisałem to w osobnym artykule: Co zmienia nowy scoring BIK od 1.07.2026.
Oprócz BIK funkcjonują tzw. Biura Informacji Gospodarczej (BIG). Należą do nich między innymi BIG InfoMonitor, KRD (Krajowy Rejestr Długów) oraz ERIF. W przeciwieństwie do BIK, biura te zbierają głównie informacje gospodarcze spoza sektora bankowego. Zazwyczaj trafiają tam wpisy o nieuregulowanych płatnościach: zaległych rachunkach za prąd i gaz, nieopłaconych karach za jazdę bez biletu, zaległościach czynszowych czy długach alimentacyjnych.
Choć obecność negatywnego wpisu w tych bazach jest powodem do niepokoju dla pożyczkodawcy, samo zapytanie (czyli sprawdzenie baz przez firmę pożyczkową w trakcie procesowania wniosku) to po prostu standardowa, wymagana prawem procedura. Sprawdzenie historii w KRD czy ERIF nie oznacza automatycznie decyzji odmownej - problem pojawia się dopiero wtedy, gdy pożyczkodawca odkryje tam konkretne, nieuregulowane zadłużenie.
Co większa liczba odmów oznacza dla klientów?
Fala odmów zmienia codzienne przyzwyczajenia wielu osób. Dla części z nich dostęp do szybkiego finansowania stał się po prostu trudniejszy, a czasem wręcz niemożliwy. Chwilówka przestała być łatwym sposobem na załatanie dziury w budżecie dla kogoś bez ustabilizowanej sytuacji zarobkowej, złej historii kredytowej lub słabego scoringu.
W nowych realiach dobra historia kredytowa zyskała na znaczeniu jak nigdy wcześniej. Kto dbał o terminowość spłat i rozsądnie zarządzał swoimi limitami, odczuwa te zmiany najmniej. Kto podchodził do terminów zbyt swobodnie - ten dziś zderza się ze ścianą. Podobnie wzrosło znaczenie stabilnych, udokumentowanych dochodów.
To wszystko wymusza dokładniejsze, długoterminowe planowanie własnych finansów. Skoro pożyczka "na ratunek" w trudnym momencie może się nie udać, jedynym bezpiecznym rozwiązaniem zostaje własna poduszka finansowa. Najtrudniej adaptują się do nowych warunków osoby, które miały w zwyczaju spłacać jedną pożyczkę kolejną - ten mechanizm został mocno ograniczony. Z jednej strony to je chroni przed pogłębiającym się zadłużeniem, z drugiej - bywa źródłem realnego stresu, gdy brakuje gotówki na najbliższą ratę. W takiej sytuacji lepiej ostudzić emocje i spróbować negocjować warunki spłaty z dotychczasowym wierzycielem, niż szukać kolejnej, w gruncie rzeczy nierealnej do spłacenia pożyczki.
Zalety zaostrzenia przepisów z perspektywy całego rynku
Z perspektywy kogoś, kto właśnie dostał odmowę, trudno dostrzec w tym coś dobrego. Patrząc jednak szerzej - z perspektywy całego rynku i bezpieczeństwa konsumentów - zaostrzenie przepisów ma swoje wyraźne plusy.
Przede wszystkim to lepsza ochrona konsumentów. Surowsza ocena wniosków realnie ogranicza nadmierne zadłużanie się Polaków - odmowa dla osoby, której budżet nie udźwignąłby kolejnej raty, często oszczędza jej spirali zadłużenia, z której później trudno wyjść.
Nowe otoczenie wymusza też bardziej odpowiedzialne pożyczanie po stronie samych firm. Z rynku niemal zniknęły podmioty oferujące tzw. pożyczki dla zadłużonych bez sprawdzania jakichkolwiek baz - zwykle bardzo drogie i prowadzące klientów w poważne kłopoty finansowe. Cały rynek stał się bardziej przejrzysty i bezpieczniejszy, a firmy, które w nim zostały, to najczęściej nowoczesne przedsiębiorstwa technologiczne, ściśle nadzorowane przez państwo.
Jak zwiększyć swoje szanse na otrzymanie pożyczki?
Jeśli planujesz złożyć wniosek i wolisz uniknąć rozczarowania, jest kilka praktycznych rzeczy, które możesz zrobić wcześniej. To nie żadne magiczne sztuczki gwarantujące sukces - raczej zdroworozsądkowe kroki, które realnie poprawiają Twoją wiarygodność w oczach analityków i algorytmów.
Zacznij od siebie. Zanim wypełnisz jakikolwiek formularz przeczytaj, jak założyć konto w BIK i pobrać swój raport (można to zrobić online). Sprawdź, jak wyglądasz w oczach instytucji finansowych. Czy widnieją tam jakieś stare, zapomniane opóźnienia? Jeśli masz drobne zaległości (np. niezapłacony rachunek za telefon czy stary mandat na kilkadziesiąt złotych), ureguluj je natychmiast, jeszcze przed złożeniem wniosku o pożyczkę.
Ważne jest też mądre wnioskowanie - ogranicz liczbę zapytań i wybierz jedną, może dwie firmy o dobrej renomie. Masowe wysyłanie wniosków "gdzie popadnie" niemal na pewno zamknie Ci drzwi do finansowania zamiast je otworzyć. Dlatego warto skorzystać z porównywarki pożyczek online. Tam masz możliwość porównania ofert przed wypełnieniem wniosku.
Bądź szczery - podawaj wyłącznie prawdziwe, aktualne dane o dochodach i wydatkach, bo algorytmy nieźle wyłapują nieścisłości. Zastanów się też nad samą kwotą: zawnioskuj o tyle, ile faktycznie potrzebujesz, a nie o maksimum dostępne na suwaku. Niższa kwota to niższa rata, a niższą ratę dużo łatwiej "udźwignąć" w oczach analityka. I wreszcie - najlepszą inwestycją na przyszłość jest terminowa spłata wszystkich dotychczasowych zobowiązań, od rachunku za prąd po ratę za telewizor. Sprawdź mój artykuł: Kiedy nie zaciągać pożyczki online. Czasami lepiej zrezygnować i szukać pomocy finansowej u rodziny lub przyjaciół.
Przyszłość rynku pożyczek pozabankowych
Patrząc na rosnące wymagania i statystyki odrzuceń, można zapytać, czy rynek pożyczek pozabankowych online w ogóle ma przed sobą przyszłość. Wszystko wskazuje, że tak - choć jego charakter zmienił się już bezpowrotnie.
Procedury w firmach pozabankowych coraz bardziej przypominają te bankowe, ale sektor nadal ma swoje mocne strony - przede wszystkim szybkość i wygodę. Mimo wnikliwej analizy, dzięki automatyzacji cały proces odbywa się online, w kilkanaście czy kilkadziesiąt minut, bez wizyty w oddziale i noszenia zaświadczeń z pracy. Aplikacje mobilne fintechów i wygoda obsługi to często coś, do czego tradycyjne banki wciąż dorównują z opóźnieniem.
Sektor pozabankowy bywa też bardziej elastyczny wobec nietypowych źródeł dochodu, podczas gdy banki potrafią odrzucić wniosek tylko z powodu samej formy zatrudnienia. Ta wygoda ma jednak swoją cenę - koszt takiego finansowania z natury jest wyższy niż zwykłego kredytu gotówkowego, a wyższe oprocentowanie i prowizje to rekompensata za ryzyko i tempo działania. Dlatego pożyczkę online najlepiej traktować jako narzędzie do rozwiązania konkretnego, krótkoterminowego problemu - a nie jako sposób na stałe łatanie budżetu czy finansowanie zachcianek. Przyszłość tego rynku to odpowiedzialne pożyczanie oparte na coraz dokładniejszej analityce.
Zakończenie
Rynek finansowania online mocno się zmienił w ostatnich latach. To, że tak trudno dziś dostać pożyczkę pozabankową i że setki tysięcy wniosków kończą się odmową, nie jest przypadkiem - to efekt nowych, bardziej rygorystycznych przepisów (krajowych i unijnych, w ramach przygotowań do CCD2) oraz ewolucji samych firm pożyczkowych w stronę instytucji stawiających na zarządzanie ryzykiem.
Dziś o przyznaniu środków decyduje przede wszystkim precyzyjna ocena zdolności kredytowej i czysta historia w bazach takich jak BIK. Celem tych zmian jest większe bezpieczeństwo konsumentów i ograniczenie nadmiernego zadłużania się społeczeństwa. Dla wielu osób przyzwyczajonych do łatwego dostępu do szybkiej gotówki to źródło frustracji i konieczność zmiany nawyków finansowych - ale w dłuższej perspektywie taki rynek jest po prostu zdrowszy i stabilniejszy. Świadome zarządzanie budżetem, odkładanie choćby niewielkich oszczędności i dbanie o historię kredytową to dziś najlepsza odpowiedź na nową finansową rzeczywistość.

Porównaj i wybierz swoją pożyczkę online
BIK, bazy i zdolność kredytowa (Rozwiń)
- Zdolność kredytowa
- Jak sprawdzić BIK
- Jak założyć konto w BIK
- Nowy BIK 2026 - zapytania
- Nowy scoring BIK 2026
- Weryfikacja kredytowa 2026
- Pożyczki bez baz
- Pożyczki bez BIK - zagrożenia
- Odrzucony wniosek
- Czym są AML i KYC
- Ocena zdolności do spłaty
- Pożyczka na PESEL
- Scoring behawioralny i AI w pożyczkach