Pożyczka bez BIK - prawda o weryfikacji, scoringu i szansach na finansowanie
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Transparentność informacyjna - Szczegóły »
Legalne i bezpieczne pożyczki całkowicie bez BIK w Polsce nie istnieją.
Zobacz, jak wygląda weryfikacja i kiedy faktycznie masz szansę na gotówkę
Wielu internautów, chcąc wyjść z trudnej sytuacji finansowej i szukając szybkiej pożyczki online, wpisuje w wyszukiwarkę hasło "pożyczka bez BIK". Jako analityk rynku pozabankowego informuję: w świetle polskiego prawa i wymogów KNF, legalne instytucje finansowe mają prawny obowiązek badać zdolność kredytową i historię klientów. Całkowity brak weryfikacji to domena pożyczkowych oszustów. Sprawdź, czym różni się stary dług od drobnego opóźnienia w BIK i w jakich sytuacjach masz realną szansę na pozytywną decyzję ratalną.
Czy w Polsce można pożyczyć bez sprawdzania baz dłużników?
Nie! Każda legalna firma udzielająca pożyczek pozabankowych w Polsce jest zobligowana do sprawdzenia zdolności kredytowej klienta w jednej, lub kilku bazach, takich jak:
- BIK (Biuro Informacji Kredytowej)
- BIG (Biuro Informacji Gospodarczej)
- KRD (Krajowym Rejestrze Długów)
- ERIF (Biuro Informacji Gospodarczej)
- KBIG (Krajowe Biuro Informacji Gospodarczej)
- KRZ (Krajowy Rejestr Zadłużonych)
Podstawą prawną do obligatoryjnego sprawdzania zdolności kredytowej przez instytucje pożyczkowe jest art. 9 oraz art. 9a Ustawy o kredycie konsumenckim.
Czym jest BIK (Biuro Informacji Kredytowej)?
Biuro Informacji Kredytowej (BIK) to główna baza danych o historii finansowej konsumentów i firm w Polsce. Powstało w 1997 roku z inicjatywy Związku Banków Polskich oraz banków komercyjnych. Wbrew obiegowym opiniom BIK nie jest "czarną listą dłużników" - działa jako neutralny bank informacji, gromadzący dane zarówno o terminowo spłacanych, jak i opóźnionych zobowiązaniach.
Jaki jest główny cel rejestru?
Głównym celem BIK jest zmniejszanie ryzyka na rynku finansowym oraz wspieranie odpowiedzialnego pożyczania. Działa dwukierunkowo:
- Dla instytucji finansowych: Ułatwia szybką i obiektywną ocenę, czy wnioskodawca spłaca swoje długi na czas.
- Dla klientów: Chroni przed pętlą zadłużenia i pozwala budować pozytywny wizerunek rzetelnego kredytobiorcy.
Do czego służy BIK w praktyce?
- Gromadzenie historii kredytowej: BIK rejestruje dane o kredytach hipotecznych, gotówkowych, kartach kredytowych, limitach w koncie, pożyczkach pozabankowych oraz zakupach na raty.
- Wyliczanie oceny punktowej (Scoring BIK): Na podstawie dotychczasowej terminowości algorytm przyznaje ocenę w skali od 1 do 100 punktów. Wyższy wynik oznacza wyższą wiarygodność w oczach banku i lepsze warunki finansowania.
- Ochrona przed wyłudzeniem tożsamości: System oferuje automatyczne powiadomienia (Alerty BIK), które ostrzegają SMS-em w momencie, gdy ktoś próbuje zaciągnąć kredyt lub pożyczkę na Twój numer PESEL.
- Weryfikacja własnej sytuacji: Pobierając Raport BIK, możesz w dowolnym momencie sprawdzić stan swoich zobowiązań oraz upewnić się, jak widzą Cię analitycy przed złożeniem wniosku kredytowego.
Musisz wiedzieć, że ok. 90% danych przetwarzanych w BIK to wpisy pozytywne, potwierdzające rzetelne i terminowe regulowanie rat.
Prawda o weryfikacji klienta przy pozabankowym pożyczaniu
Wokół pożyczek pozabankowych narosło wiele mitów. Najpopularniejszy z nich głosi, że firmy pożyczkowe przyznają środki "każdemu" i zupełnie nie sprawdzają przeszłości finansowej wnioskodawcy. W rzeczywistości legalnie działający sektor pozabankowy podlega ścisłym regulacjom prawnym, a skrupulatna weryfikacja klienta jest wymogiem ustawowym.
Zgodnie z polskim prawem każda instytucja pożyczkowa ma obowiązek rzetelnie ocenić zdolność kredytową konsumenta przed udzieleniem finansowania. Proces ten opiera się na trzech filarach:
- Obowiązkowa weryfikacja w bazach (w tym BIK): Legalne firmy pożyczkowe są zobowiązane do sprawdzania historii w bazach kredytowych i gospodarczych. Oferty reklamowane jako "pożyczki bez BIK" to w praktyce domena szarej strefy, niebezpiecznych pożyczek prywatnych lub oszustw (np. próby wyłudzenia opłat wstępnych lub danych osobowych). Korzystanie z takich ogłoszeń niesie ogromne ryzyko i prowadzi do poważnych problemów finansowych.
- Potwierdzenie tożsamości: Aby zapobiec wyłudzeniom na skradziony numer PESEL, firmy pożyczkowe stosują bezpieczne technologie cyfrowe. Do weryfikacji wykorzystuje się bezpłatne usługi otwartej bankowości (np. Kontomatik), weryfikację tożsamości mojeID lub symboliczny przelew weryfikacyjny (1 gr lub 1 zł) realizowany przelewem natychmiastowym albo tradycyjnym przelewem Elixir.
- Ocena dochodu i stabilności finansowej: Analiza zdolności do spłaty odbywa się na podstawie wyciągu z konta bankowego, pobieranego automatycznie przez bezpieczne interfejsy API, lub deklaracji dochodu weryfikowanej algorytmicznie.
Powinieneś zrozumieć, że obligatoryjny wymóg weryfikacji bazy BIK i badania zdolności kredytowej to prawny mechanizm chroniący konsumentów przed wpadnięciem w pętlę zadłużenia.
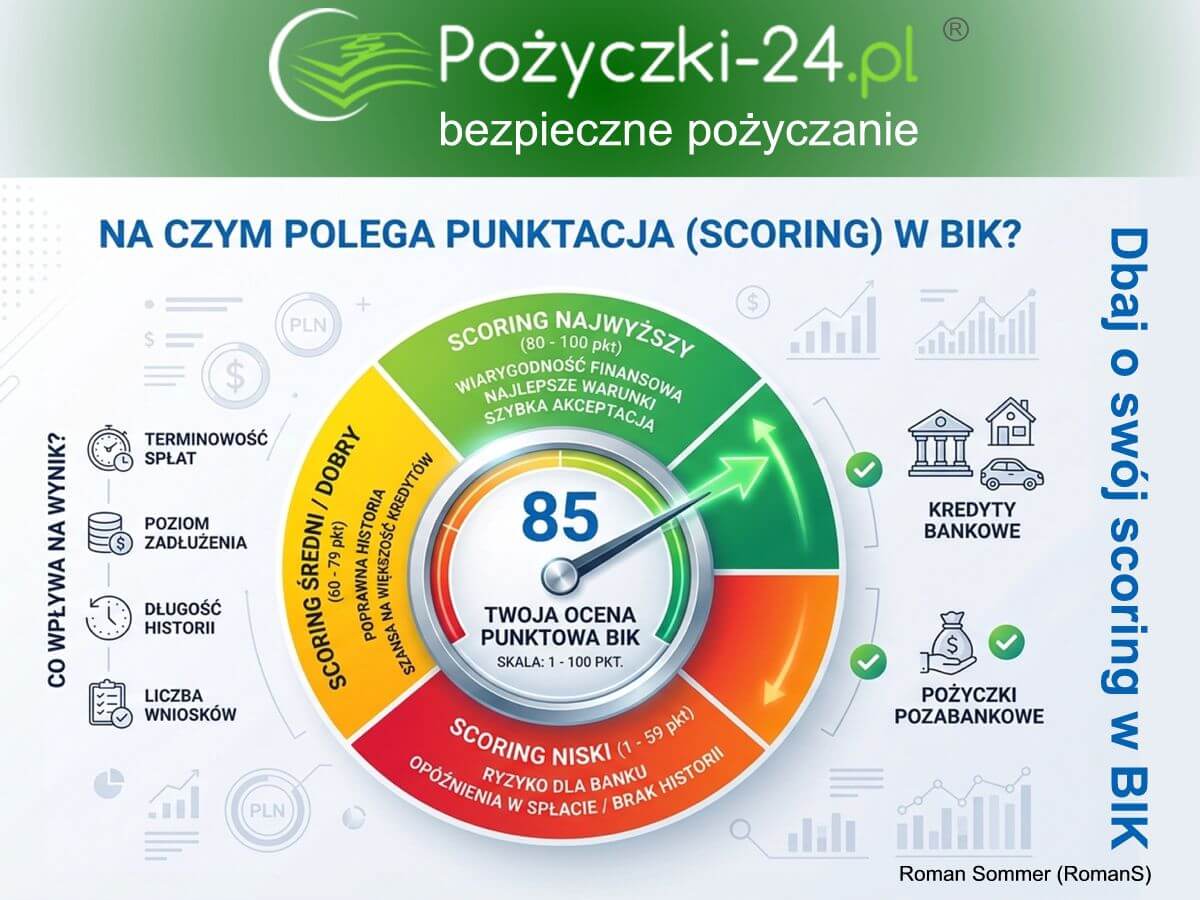
Na czym polega punktacja (scoring) w BIK?
Ocena punktowa (scoring BIK) to matematyczny wskaźnik wyrażony w skali od 1 do 100 punktów. Algorytm przelicza Twoją dotychczasową aktywność finansową i określa poziom ryzyka - im więcej punktów uzyskasz, tym większe prawdopodobieństwo, że nową pożyczkę lub kredyt spłacisz w terminie.
Przedziały punktacji - trzy główne poziomy:
- Scoring niski (1 - 59 punktów): Wskazuje na poważne opóźnienia w spłacie rat (powyżej 30 lub 90 dni) lub brak stabilnej historii. Dla Analityków to sygnał wysokiego ryzyka.
- Scoring średni / dobry (60 - 79 punktów): Oznacza poprawnie regulowane zobowiązania, choć mogły przytrafić się drobne opóźnienia (np. kilkudniowe poślizgi). Pozwala uzyskać większość produktów finansowych.
- Scoring najwyższy / bardzo dobry (80 - 100 punktów): Wzorowa historia finansowa. Osoby z tej grupy są traktowane jako najbardziej wiarygodni klienci i mogą liczyć na bezproblemową akceptację wniosków.
Jak punktacja wpływa na kredyty bankowe i pożyczki pozabankowe?
- W bankach (kredyty hipoteczne i gotówkowe): Banki stosują rygorystyczne kryteria. Wysoki scoring BIK jest niezbędny przy kredytach hipotecznych oraz dużych kwotach gotówkowych. Niski wynik prawie zawsze skutkuje automatyczną odmową udzielenia kredytu.
- W firmach pozabankowych (pożyczki i raty): Legalny sektor pozabankowy również weryfikuje scoring BIK, jednak wykazuje większą elastyczność przy średnich ocenach punktowych. Jeśli jednak klient ma bardzo niski scoring z powodu czynnych zaległości, ustawowy obowiązek badania zdolności kredytowej uniemożliwi przyznanie pożyczki także w instytucji pozabankowej.
Zawsze możesz sprawdzić swoją punktację w Biurze Informacji Kredytowej. Opisałem to w poradniku: Jak sprawdzić swoją historię kredytową w BIK?
Od 1 lipca 2026 roku duże zmiany scoringu
Od 1 lipca 2026 roku w Biurze Informacji Kredytowej obowiązuje nowy model scoringowy, który dostosowuje wyliczenia do nowoczesnych produktów finansowych i ułatwia konsumentom bezpieczne porównywanie ofert:
- Zapytania nie obniżają już punktacji: Wnioskowanie o finansowanie przestało obniżać ocenę punktową BIK. Co więcej, zapytania kredytowe, które nie zakończyły się zawarciem umowy (np. w przypadku odmowy banku lub rezygnacji klienta), są automatycznie usuwane z bazy BIK po 14 dniach. Dzięki temu składanie kilku wniosków nie wymaga już późniejszego "czyszczenia zapytań".
- Włączenie płatności odroczonych (BNPL): Transakcje typu "kup teraz, zapłać później"; (np. PayPo, Klarna, Allegro Pay) są w pełni uwzględniane w algorytmie scoringowym. Terminowa spłata odroczonych zakupów pomaga budować pozytywną historię kredytową (szczególnie osobom młodym), natomiast opóźnienia w BNPL obniżają ocenę na równi z poślizgami w ratach bankowych.
- Nowy sposób przeliczania kart i limitów: Model scoringowy zaktualizował wagi dotyczące wykorzystania limitów odnawialnych w kontach oraz kart kredytowych. System bardziej precyzyjnie premiuje rozsądne operowanie dostępnym limitem i silniej reaguje na stałe, maksymalne obciążenie posiadanych kart.
Zwróć uwagę, że na ocenę BIK w największym stopniu wpływa terminowość spłat. Negatywnie działają m.in. maksymalne wykorzystanie limitów na kartach kredytowych, zakupy z odroczoną płatnością. Szczegółowo opisuję to w innym moim artykule: Co dla Ciebie zmienia nowa punktacja w BIK od 1 lipca 2026 r.
Jakie masz szanse na pożyczkę przy sprawdzaniu BIK?
Trzeba pamiętać, że weryfikacja w BIK jest wymogiem ustawowym, dlatego każdy wniosek - zarówno w banku, jak i w firmie pozabankowej - przechodzi przez automatyczny system oceny ryzyka. Statystyki rynku pokazują, że blisko 83% wniosków o pożyczki zostaje odrzuconych. Z czego to wynika?
Główne powody odmowy przyznania finansowania to:
- Krytycznie niska punktacja w BIK: Znalezienie się w najniższym przedziale scoringowym (1-59 punktów) oznacza niemal pewną odmowę. Dla analityków i algorytmów jest to sygnał wysokiego ryzyka powiązanego z aktywnymi lub niedawnymi opóźnieniami w spłacie rat (powyżej 30 lub 90 dni).
- Brak dostatecznej zdolności kredytowej: Zbyt niskie dochody w stosunku do stałych miesięcznych zobowiązań i kosztów utrzymania gospodarstwa domowego.
- Wpisy w bazach gospodarczych (BIG-i): Czynne zadłużenia wpisane do rejestrów dłużników (np. KRD, ERIF, BIG InfoMonitor) za nieopłacone rachunki, mandaty czy czynsz.
- Niewspółmierna kwota wniosku: Ubieganie się o kwotę pożyczki przekraczającą realne możliwości finansowe wnioskodawcy.
Warto pamiętać, że sam BIK nie wydaje decyzji o przyznaniu pieniędzy - dostarcza jedynie twarde dane. Ostateczna weryfikacja zależy od polityki ryzyka danej instytucji.
Wskazówka: Osoby ze średnią punktacją BIK (60-79 punktów) mają znacznie większe szanse na uzyskanie finansowania w legalnych firmach pozabankowych niż w bankach komercyjnych. Sektor pozabankowy cechuje się bardziej elastycznym podejściem do oceny ryzyka, choć nadal działa w granicach bezpiecznego i odpowiedzialnego pożyczania.
Konkluzja: Roman Sommer (RomanS) informuje
Już od wielu lat śledzę ewolucję przepisów i praktyk przyznawania finansowania. Chcę wyraźnie podkreślić: rynek pozabankowy przeszedł gruntowną transformację. Nowelizacje przepisów prawnych oraz wdrożenie nowego modelu scoringowego w BIK sprawiły, że czas pobłażliwego przyznawania środków bez weryfikacji ostatecznie minął.
Teraz legalne firmy pożyczkowe - niezależnie od tego, czy oferują szybkie chwilówki, czy pożyczki na raty - mają ustawowy obowiązek bardzo starannego i skrupulatnego badania ryzyka kredytowego każdego wnioskodawcy. Algorytmy oceniające nie przymykają już oka na opóźnienia w spłatach czy nieuporządkowane finanse.
Wniosek jest prosty: jeśli planujesz ubiegać się o jakiekolwiek wsparcie finansowe, musisz świadomie dbać o swoją historię i budować jak najwyższą punktację w BIK. Terminowa spłata rat, kontrolowanie kart kredytowych i brak zaległości gospodarczych to dziś fundament. Bez wysokiego scoringu i rzetelności kredytowej o pozytywną decyzję będzie niezwykle trudno - bez tego po prostu ani rusz.
Pożyczek bez BIK od legalnie działających firm pożyczkowych już nie ma!
Porównaj legalne pożyczki online i złóż wniosek
Pamiętaj! Przed podjęciem decyzji o zaciągnięciu zobowiązania finansowego zawsze przeanalizuj swoje możliwości terminowej spłaty, aby nie popaść w kłopoty.

Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.
