Jak bezpiecznie złożyć wniosek o pożyczkę online?
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Transparentność informacyjna - Szczegóły »
Proces 8 kroków od wyboru oferty do wypłaty
Poradnik eksperta RomanS o poszczególnych etapach składania wniosku przez Internet
Złożenie wniosku o pożyczkę przez Internet jest szybkie, ale wymaga zrozumienia procedur sektora pozabankowego. Mój poradnik dla serwisu szybkich pożyczek online Pozyczki-24.pl krok po kroku wyjaśnia cały proces - od analizy ofert po wypłatę środków. Dowiedz się, jak bezpiecznie przejść przez weryfikację tożsamości, aby sprawnie uzyskać finansowanie i uniknąć typowych błędów.
Najważniejsze fakty o procesie wnioskowania
- Krok 1: Jak porównać oferty i RRSO?
- Analiza wskaźnika RRSO, całkowitej kwoty do spłaty oraz kryteriów przyznawania ofert.
- Krok 2: Jak złożyć wniosek online?
- Kliknięcie bezpiecznego odnośnika przenoszącego bezpośrednio do formularza na stronie pożyczkodawcy.
- Krok 3: Jakie dane są wymagane?
- Wprowadzenie podstawowych danych z dowodu osobistego, informacji kontaktowych oraz finansowych (przy wyższych kwotach lub wątpliwościach, firma może poprosić o dodatkowe dane).
- Krok 4: Metody weryfikacji tożsamości
- Potwierdzenie danych za pomocą bezpiecznej aplikacji (Kontomatik/Instantor) lub przelewu na 1 gr / 1 zł.
- Krok 5: Finalizacja aplikacji
- Oficjalne zatwierdzenie i przekazanie kompletnego wniosku online do oceny pożyczkodawcy.
- Krok 6: Jak przebiega decyzja pożyczkowa?
- Automatyczna analiza zdolności kredytowej oraz sprawdzenie historii klienta w bazach BIK, BIG, KRD.
- Krok 7: Decyzja pozytywna: Akceptacja umowy
- Dokładne zapoznanie się z warunkami umowy i jej cyfrowe podpisanie (kodu SMS, e-mail).
- Krok 8: Wypłata środków
- Błyskawiczny przelew gotówki na konto osobiste (nawet w 15 minut dzięki systemom natychmiastowym jak: Express Elixir, AutoPay).

💡 Wskazówka eksperta: Pożyczaj odpowiedzialnie
Każda pożyczka online to poważne zobowiązanie. Przed wyborem oferty upewnij się, że Twój budżet pozwoli na terminową spłatę (całości lub miesięcznych rat). Nigdy nie zaciągaj nowych zobowiązań na spłatę obecnych długów, aby uniknąć spirali zadłużenia.
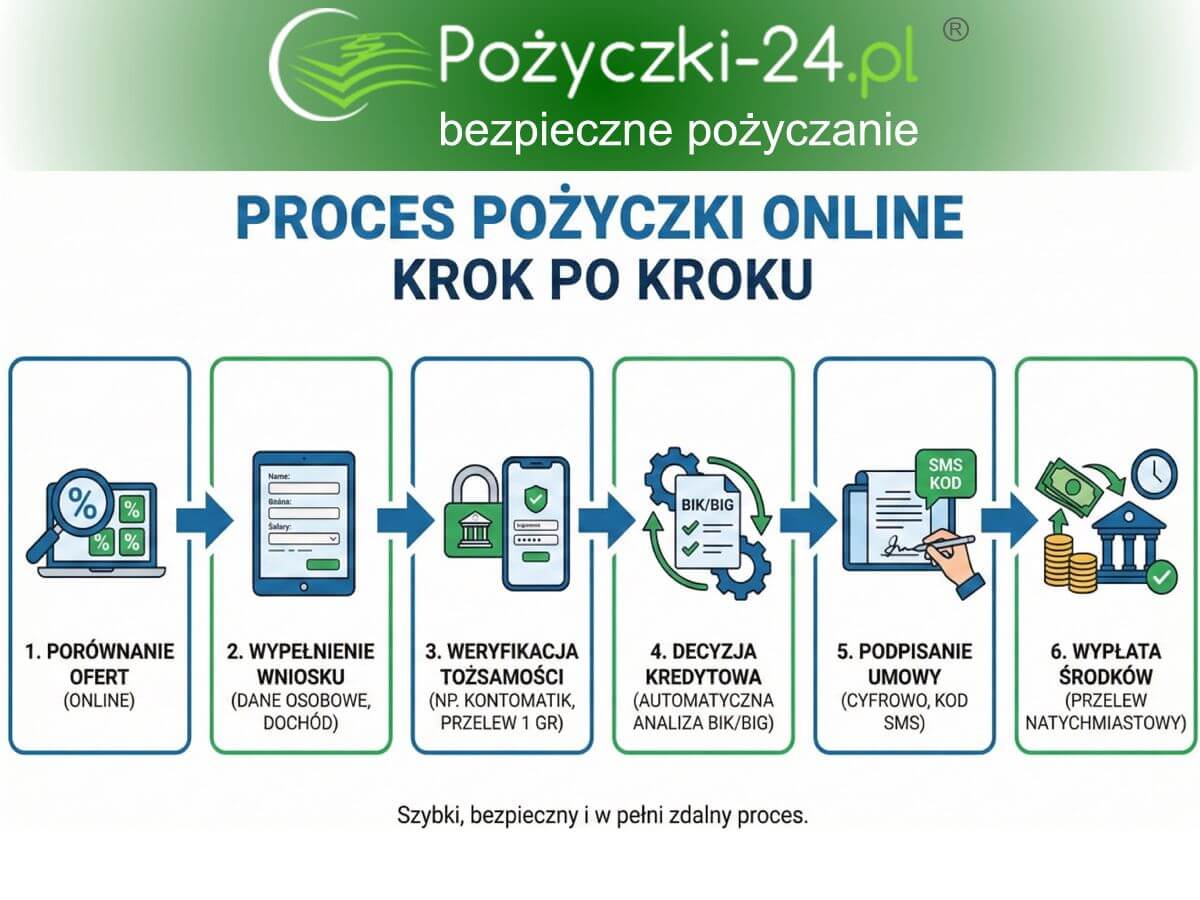
Od wyboru oferty finansowej po wypłatę - etapy wnioskowania
To jak wygląda szczegółowy proces złożenia wniosku i otrzymania gotówki? Oto 8 prostych kroków:
Krok 1: Jak porównać oferty i RRSO?
Proces wnioskowania rozpoczyna się od dokładnej analizy rynku. Wybór finansowania dopasowanego do Twojej bieżącej sytuacji ekonomicznej to kluczowy etap, dlatego warto wiedzieć, na jakie parametry zwrócić szczególną uwagę.
- Niezależne porównywarki ofert online: To najbardziej efektywne narzędzie, które pozwala w jednym miejscu porównać pożyczki online według kluczowych parametrów. Mój serwis weryfikuje prezentowane podmioty w oparciu o rzetelne, niezależne kryteria - szczegóły tego procesu zawiera moja metodologia doboru ofert. Na co należy zwrócić szczególną uwagę?
- RRSO (Rzeczywista Roczna Stopa Oprocentowania): Kluczowy wskaźnik informujący o całkowitym koszcie pożyczki w stosunku rocznym. Uwzględnia nie tylko oprocentowanie nominalne, ale również wszelkie prowizje, opłaty przygotowawcze oraz koszty usług dodatkowych. Im niższe RRSO, tym tańsza oferta.
- Całkowita kwota do spłaty: Łączna suma, jaką pożyczkobiorca zobowiązany jest zwrócić instytucji pozabankowej. Najlepiej obrazuje realny stopień obciążenia budżetu domowego.
- Okres spłaty: Czas przeznaczony na zwrot środków. Rozłożenie zobowiązania na dłuższą liczbę rat obniża miesięczne obciążenie, jednak zazwyczaj zwiększa ostateczny koszt finansowania.
- Kryteria i wymagania pożyczkodawców: Przed wysłaniem zgłoszenia upewnij się, że spełniasz wymogi formalne (takie jak próg wiekowy, obywatelstwo czy akceptowane źródła dochodu). W większości przypadków proces jest uproszczony i opiera się na danych z dowodu osobistego. Jeśli chcesz poznać szczegółowe warunki i kryteria, zajrzyj na mają dedykowaną stronę.
- Aktualne zestawienia i porównania: Umożliwiają szybką weryfikację dynamicznie zmieniających się propozycji rynkowych. Przeglądając świeże zestawienia pożyczek, możesz dodatkowo zapoznać się z opiniami innych klientów, co ułatwia ocenę wiarygodności danej instytucji.
- Bezpośrednia weryfikacja na stronach instytucji: Po wybraniu wstępnych ofert warto odwiedzić witrynę konkretnego pożyczkodawcy, aby upewnić się, że podmiot posiada wymagane prawem licencje, transparentny formularz informacyjny oraz jawne dane teleadresowe.
Rada eksperta: Rzetelne porównanie ofert przed złożeniem wniosku pozwala uniknąć nadmiernych kosztów i podjąć w pełni odpowiedzialną decyzję finansową.
Krok 2: Masz wybór? Czas na wniosek online!
Udało się! Masz już faworyta? Świetnie! Teraz po prostu kliknij w link lub przycisk, który przeniesie Cię bezpośrednio do formularza wniosku na stronie pożyczkodawcy. Szukaj dużych, widocznych przycisków typu "Złóż wniosek", "Weź pożyczkę online" czy "Aplikuj teraz". Zanim klikniesz dalej, rzuć okiem na adres strony - czy na pewno jesteś tam, gdzie powinieneś?
Krok 3: Wypełniamy wniosek - co musisz o sobie powiedzieć?
Teraz czas podać swoje dane. Nie ma się czego bać, to standardowa procedura. Pamiętaj - szczerość i dokładność to podstawa, bo system to wszystko weryfikuje! O co najczęściej będą pytać?
- Podstawy o tobie: Imię, nazwisko, PESEL, numer i seria dowodu osobistego, adres zamieszkania. Pamiętaj, abyś nie miał w momencie składania wniosku zastrzeżonego numeru PESEL.
- Jak się z tobą skontaktować: Numer telefonu komórkowego (bardzo ważny!) oraz adres e-mail.
- Twoje finanse: Gdzie pracujesz lub skąd masz pieniądze (rodzaj umowy, nazwa pracodawcy, jeśli wymagana), ile mniej więcej zarabiasz "na rękę", jakie masz stałe miesięczne wydatki i czy spłacasz już jakieś inne kredyty/pożyczki (to ważne dla oceny zdolności!).
- Gdzie przelać pieniądze: Numer Twojego osobistego konta bankowego. Upewnij się, że podałeś go poprawnie!
Mała Wskazówka: Miej pod ręką dowód i dane o swoich dochodach, aby szybko i bezbłędnie wypełnić wniosek.
Krok 4: Potwierdzenie tożsamości - "Tak, to na pewno ja!"
Wniosek wypełniony? Super! Teraz pożyczkodawca musi mieć pewność, że to naprawdę Ty składasz wniosek, a nie ktoś podszywający się pod Ciebie. To dla Twojego bezpieczeństwa! Jak weryfikują tożsamość online?
- Tradycyjny przelew weryfikacyjny: Klasyczna metoda - robisz symboliczny przelew (np. 1 gr lub 1 zł) ze swojego konta bankowego na konto firmy pożyczkowej. Dane nadawcy przelewu (czyli Twoje!) muszą zgadzać się z danymi we wniosku. Przy okazji pożyczkodawca sprawdza, czy numer konta jest Twój.
- Automatyczna weryfikacja online (np. Instantor, Kontomatik): Coraz popularniejsze i BARDZO szybkie metody! Jednorazowo logujesz się do swojej bankowości elektronicznej przez specjalną, bezpieczną aplikację. System bierze tylko te dane, których potrzebuje do potwierdzenia, kim jesteś, a czasem też analizuje historię transakcji (za Twoją zgodą!), żeby ocenić dochody. Twoje dane logowania NIE są nigdzie zapisywane. Wygodne i bezpieczne!
- Pokaz mody: zdjęcie dowodu lub selfie: Niektóre firmy mogą poprosić o zrobienie zdjęć dowodu osobistego, a czasem nawet selfie z dokumentem tożsamości w ręku.
Wybór metody zależy od firmy. Po prostu postępuj zgodnie z instrukcjami wyświetlanymi na ekranie.
Krok 5: Wysłanie wniosku - oficjalne złożenie aplikacji
Wszystko wypełnione i potwierdzone? Świetnie! Teraz już tylko formalność. Znajdź przycisk typu "Wyślij wniosek" lub "Złóż wniosek" i kliknij go. To sygnał dla pożyczkodawcy, że Twoja aplikacja jest kompletna i gotowa do oceny.
Krok 6: Czas na decyzję - system liczy i sprawdza
Wniosek poszedł! Co dzieje się po drugiej stronie ekranu? Teraz wkracza analityczny "mózg" pożyczkodawcy. System (tak, często robią to maszyny, bardzo szybko!) zaczyna Cię 'prześwietlać'. Co biorą pod lupę?
- Twoje dane z wniosku: Potwierdzają wszystko, co wpisałeś o sobie, dochodach i wydatkach.
- Bazy danych mają głos: Pożyczkodawca zagląda do zewnętrznych rejestrów, żeby sprawdzić Twoją historię finansową: Sprawdzają to, bo chcą ocenić, czy spłacanie kolejnej pożyczki nie będzie dla Ciebie (i dla nich) problemem.
- Liczenie punktów (scoring) i ocena zdolności kredytowej: Na podstawie zebranych informacji system przyznaje Ci punkty i ocenia Twoją zdolność kredytową. To, czym dokładnie jest zdolność kredytowa i jak jest obliczana, możesz doczytać na moim blogu. Im więcej punktów i lepsza zdolność, tym większe szanse na pożyczkę, bo oznacza to, że jesteś postrzegany jako bardziej wiarygodny klient.
Po tej szybkiej analizie system podejmuje decyzję. Co możesz usłyszeć?
- TAK! (decyzja pozytywna): Super! Twój wniosek przeszedł na kwotę i warunki, o które prosiłeś.
- TAK, ale... (decyzja pozytywna z modyfikacją): Czasem firma może zaproponować Ci mniejszą kwotę lub inny czas spłaty, jeśli uzna, że kwota, o którą prosiłeś, jest dla Ciebie za dużym obciążeniem.
- NIESTETY NIE (decyzja negatywna): Wniosek został odrzucony. Zastanawiasz się dlaczego? Poznaj 7 najczęstszych powodów odrzucenia wniosku i jak temu zaradzić.
Jak szybko się dowiesz? Zazwyczaj to kwestia paru minut, góra kilkunastu, zwłaszcza w godzinach pracy firmy. Informacja przyjdzie SMS-em lub mailem.
Dlaczego czasem jest odmowa? Najczęściej to przez złą historię w BIK lub BIG, za niskie dochody w stosunku do tego, ile chcesz pożyczyć i ile masz już długów, podanie błędnych danych we wniosku, albo jeśli firma nie mogła potwierdzić Twojej tożsamości czy dochodów. Wiek też może mieć znaczenie.
Krok 7: Umowa na horyzoncie - ostatni rzut oka (obowiązkowy!)
Świetnie, masz zielone światło na pożyczkę! Teraz dostaniesz umowę do akceptacji. Zazwyczaj przychodzi mailem w formie PDF lub czeka na Ciebie w Twoim internetowym panelu klienta na stronie pożyczkodawcy.

ZŁOTA ZASADA: Nigdy nie akceptuj umowy w ciemno! Poświęć czas na dokładne przeczytanie każdego punktu - to Twoja odpowiedzialność i bezpieczeństwo. Zwróć uwagę na RRSO, całkowity koszt, harmonogram spłat i warunki opóźnień.
Pamiętaj o swoich prawach konsumenta i przepisach regulujących rynek pożyczek online - warto je znać! Jak zaakceptować umowę online? Najczęściej po prostu klikasz przycisk "Akceptuję umowę" w panelu klienta lub potwierdzasz to specjalnym kodem SMS, który dostaniesz na telefon. Kliknięcie = Twój cyfrowy podpis!
Krok 8: Pieniądze w drodze! - czas na wypłatę
Umowa zaakceptowana? Rewelacja! Pożyczkodawca od razu (albo bardzo, bardzo szybko) wysyła pieniądze na numer konta, który im podałeś i który potwierdziliście. Jak szybko kasa pojawi się u Ciebie?
- "Bankowa poczekalnia" - sesje Elixir: Jeśli pożyczkodawca i Ty macie konta w różnych bankach, standardowy przelew idzie przez system Elixir. To takie "okienka" (sesje) przelewów, które są w określonych godzinach w dni robocze. Czasem trzeba poczekać na najbliższą sesję.
- Ekspres w tym samym banku: Jeśli masz konto w tym samym banku co pożyczkodawca - bingo! Przelew często jest u Ciebie dosłownie w parę minut, niezależnie od sesji Elixir.
- Turbo przelewy (natychmiastowe): Wiele firm oferuje (czasem za małą opłatą) przelewy natychmiastowe (np. Express Elixir, BlueCash). Dzięki nim pieniądze mogą być na Twoim koncie BARDZO szybko, nawet między różnymi bankami i często też w weekendy.
Realnie rzecz biorąc, pieniądze powinny być na Twoim koncie w ciągu kilkunastu minut do kilku godzin w dzień roboczy po akceptacji umowy. Poza godzinami pracy banków (np. w weekendy bez przelewu natychmiastowego) może to potrwać dłużej.
Podsumowanie
Widzisz, że to wcale nie takie skomplikowane, prawda? Wniosek o pożyczkę online to faktycznie intuicyjny i szybki proces. Pamiętaj o tych kilku kluczowych momentach: dobrym porównaniu ofert, starannym wypełnieniu wniosku, przejściu przez weryfikację i ŚWIADOMEJ akceptacji umowy. Z tym przewodnikiem wiesz dokładnie, co się dzieje na każdym etapie i możesz działać sprawnie, by szybko uzyskać potrzebne środki finansowe. Dodatkowo sprawdź nasz poradnik: bezpieczne pożyczki online w 2026 roku, gdzie szczegółowo wyjaśniamy, jak weryfikować firmy w KNF i unikać ukrytych kosztów.
Chwilówka czy pożyczka na raty? Wybierz mądrze!
Rynek pożyczek online oferuje różne rozwiązania, a najpopularniejsze z nich to chwilówki i pożyczki na raty. Choć proces wnioskowania wygląda podobnie, różnią się one kwotą, okresem spłaty i przeznaczeniem.
Chwilówki to zazwyczaj mniejsze kwoty na krótki okres (np. 30-60 dni), często z możliwością pierwszej pożyczki za darmo dla nowych klientów. Idealne na nagłe, niewielkie wydatki.
Pożyczki na raty pozwalają pożyczyć wyższe kwoty i rozłożyć spłatę na dłuższy okres (od kilku miesięcy do kilku lat). To dobre rozwiązanie przy większych planach finansowych.
Chcesz wiedzieć, która opcja jest dla Ciebie lepsza i gdzie szukać najlepszych ofert? Sprawdź nasze rankingi:
Gotowy na złożenie wniosku? Porównaj oferty!
Teraz, gdy wiesz dokładnie, jak wygląda proces ubiegania się o pożyczkę online, z pewnością czujesz się pewniej. Nie trać czasu na szukanie pojedynczych ofert - skorzystaj z mojego narzędzia, aby znaleźć najkorzystniejsze warunki dopasowane do Ciebie.
Porównaj pożyczki online teraz
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Najczęstsze pytania o procesie pożyczki online
Jak szybko mogę dostać pożyczkę online?
Wiele firm oferuje ekspresowe pożyczki online z wypłatą nawet w 15 minut od pozytywnej decyzji kredytowej. Czas ten zależy od pożyczkodawcy i Twojego banku - jeśli macie konta w tej samej instytucji lub pożyczkodawca korzysta z systemu Express Elixir, środki mogą pojawić się na koncie niemal natychmiast.
Jakie dokumenty są potrzebne do złożenia wniosku o pożyczkę online?
W zdecydowanej większości przypadków wystarczy dowód osobisty. Pożyczkodawca może jednak wymagać dodatkowej weryfikacji dochodów - np. przez analizę historii rachunku bankowego za pośrednictwem systemu Kontomatik lub Instantor. Zaświadczenie o zarobkach jest wymagane rzadko i tylko przy wyższych kwotach.
Jak działa weryfikacja tożsamości przy pożyczce online?
Pożyczkodawca musi potwierdzić, że wniosek składa rzeczywiście ta osoba, której dane zostały podane. Odbywa się to jedną z trzech metod: symbolicznym przelewem weryfikacyjnym (1 gr lub 1 zł) z własnego konta, jednorazowym logowaniem do bankowości internetowej przez szyfrowaną aplikację (np. Kontomatik, Instantor) lub - rzadziej - przesłaniem zdjęcia dokumentu tożsamości. Dane logowania do banku nie są w żadnym przypadku zapisywane przez pożyczkodawcę.
Czy pożyczki online są bezpieczne?
Tak, pod warunkiem wyboru firmy działającej legalnie. Przed złożeniem wniosku sprawdź, czy pożyczkodawca figuruje w rejestrze instytucji pożyczkowych KNF, czy strona działa na protokole HTTPS i czy w regulaminie podane są pełne dane firmy (adres, KRS, NIP). Weryfikacja zajmuje minutę i eliminuje ryzyko trafienia na podmiot nieuprawniony.
Na co szczególnie uważać przy zaciąganiu pożyczki online?
Kluczowe są trzy rzeczy: po pierwsze - RRSO, czyli rzeczywisty roczny koszt pożyczki uwzględniający wszystkie opłaty; po drugie - warunki opóźnienia w spłacie (odsetki karne, opłaty windykacyjne); po trzecie - opcjonalne produkty dodatkowe, takie jak ubezpieczenia, które mogą znacząco podwyższyć koszt, choć nie są obowiązkowe. Nigdy nie akceptuj umowy bez przeczytania każdego punktu.
Co zrobić, gdy wniosek o pożyczkę online zostanie odrzucony?
Najpierw sprawdź, czy pożyczkodawca podał przyczynę odmowy - firmy często wysyłają taką informację e-mailem. Najczęstsze powody to: negatywna historia w BIK lub BIG, zbyt niska zdolność kredytowa w stosunku do wnioskowanej kwoty lub błędy w danych we wniosku. Nie składaj kolejnych wniosków w kilku firmach jednocześnie - każde zapytanie do BIK obniża scoring. Najpierw zdiagnozuj problem, a dopiero potem spróbuj ponownie.
Czy można złożyć wniosek o pożyczkę online w nocy lub w weekend?
Tak - formularze online działają całą dobę, przez 7 dni w tygodniu. Wniosek można złożyć o każdej porze, a systemy automatyczne wydają decyzję bez udziału człowieka, więc czas jej oczekiwania jest podobny niezależnie od godziny. Jedyna różnica dotyczy wypłaty: standardowe przelewy Elixir realizowane są tylko w dni robocze w określonych sesjach. Jeśli potrzebujesz gotówki natychmiast, wybierz firmę oferującą przelewy natychmiastowe (Express Elixir lub AutoPay).
Czy można odstąpić od umowy pożyczki online?
Tak. Jako konsument masz ustawowe prawo odstąpienia od umowy zawartej na odległość w ciągu 14 dni od daty jej zawarcia, bez podawania przyczyny. Wystarczy złożyć pisemne oświadczenie o odstąpieniu (wzór powinien być w umowie lub regulaminie pożyczkodawcy). W ciągu 30 dni od odstąpienia należy zwrócić pożyczoną kwotę wraz z odsetkami naliczonymi za każdy dzień faktycznego korzystania ze środków. Prawo to wynika z Ustawy o kredycie konsumenckim.