Jak weryfikuję propozycje finansowe na Pozyczki-24.pl
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Transparentność informacyjna - Szczegóły »
Na Pozyczki-24.pl prezentuję wyłącznie szybkie pożyczki online, które przeszły ręczną weryfikację według ściśle określonych kryteriów. Ta strona opisuje w pełni moją metodologię redakcyjną: od momentu zgłoszenia firmy pożyczkowej do bazy, przez cykl aktualizacji danych, aż po zasady niezależności finansowej. Chcę, żebyś wiedział dokładnie, jak i dlaczego konkretna oferta znalazła się w moim zestawieniu.
5 Filarów Bezpieczeństwa w Pigułce (Standard Redakcyjny)
Każda propozycja finansowa, zanim pojawi się na Pozyczki-24.pl, jest oceniana według pięciu obowiązkowych kryteriów. Niespełnienie któregokolwiek z nich dyskwalifikuje ofertę z zestawienia.
- 1. Bezpieczeństwo prawne i cyfrowe
- Obowiązkowa obecność w rejestrze KNF, stosowanie aktywnego szyfrowania SSL, pełna jawność danych firmy, transparentna polityka prywatności RODO oraz weryfikacja uczestnictwa w programie "Dobre Praktyki Instytucji Pożyczkowych" (ZPF).
- 2. Transparentność i aktualność kosztów
- Rzetelna analiza RRSO oraz weryfikacja zgodności oferty z bieżącymi stopami procentowymi NBP.
- 3. Weryfikacja parametrów oferty
- Sprawdzanie realnych zakresów kwot i okresów spłaty dostępnych w praktyce (nie tylko w reklamie) oraz eliminacja ukrytych opłat i warunków niedostępnych dla typowego klienta.
- 4. Wiarygodność rynkowa
- Analiza najnowszych opinii użytkowników (min. 3 miesiące wstecz) oraz weryfikacja rzeczywistego czasu procesowania wniosków na podstawie dostępnych danych rynkowych.
- 5. Szybkość wypłaty
- Potwierdzanie dostępności błyskawicznej wypłaty (Express Elixir / BLIK) po uzyskaniu pozytywnej decyzji kredytowej, w tym w weekendy i święta.

Dlaczego te 5 kryteriów, a nie inne? Zestaw filarów powstał na podstawie ponad 13 lat obserwacji rynku pożyczkowego w Polsce i analizy najczęstszych skarg konsumentów zgłaszanych do UOKiK i Rzecznika Finansowego. Każdy filar odpowiada na realny problem, który dotknął rzeczywistych pożyczkobiorców.
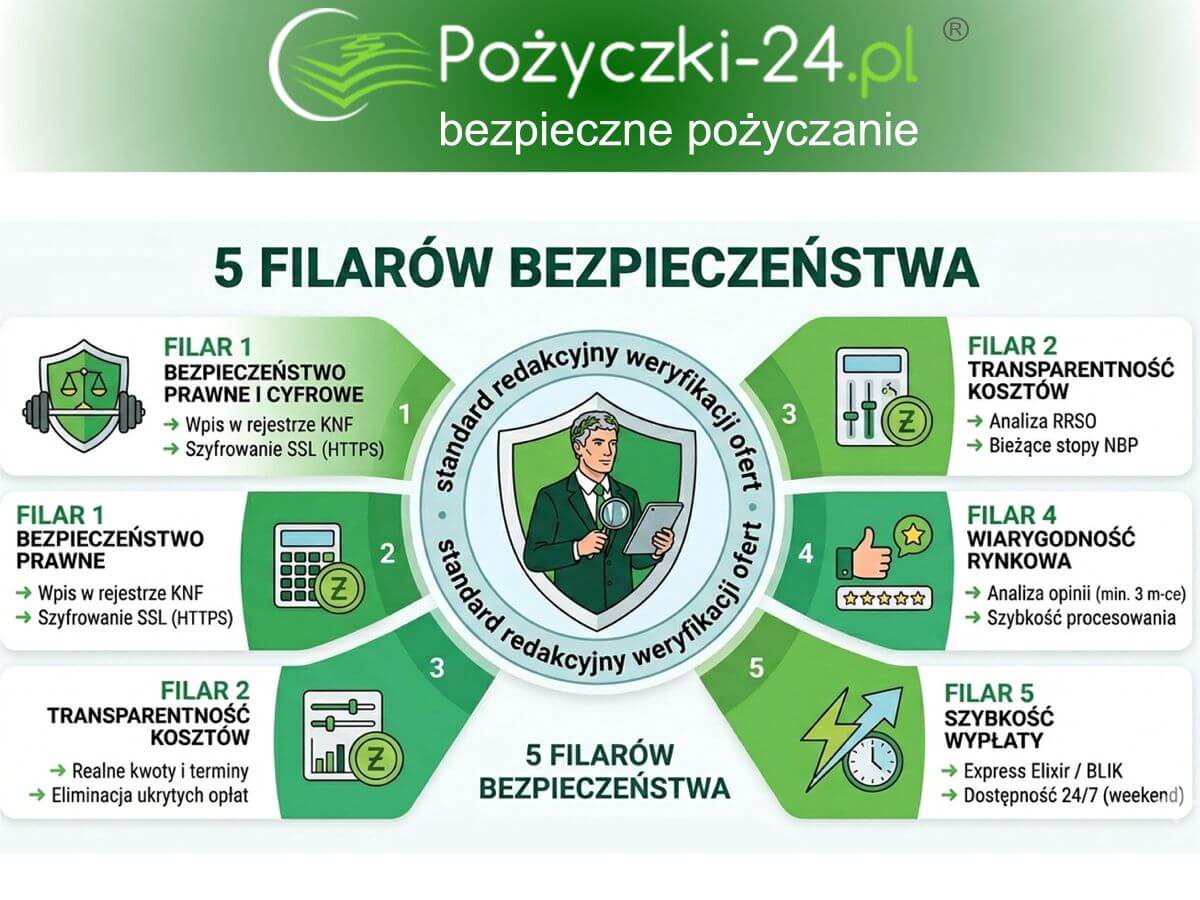
Rozwinięcie każdego filaru - co dokładnie sprawdzamy
Filar 1: Bezpieczeństwo prawne i cyfrowe
Weryfikacja w rejestrze KNF jest krokiem zero - bez jej potwierdzenia nie analizuję oferty dalej. Rejestr Firm Pożyczkowych Komisji Nadzoru Finansowego jest jedynym prawnie wiążącym źródłem potwierdzającym, że dana firma ma prawo udzielać pożyczek konsumenckich w Polsce.
W praktyce oznacza to:
- Wejście na oficjalną stronę rejestru KNF i wyszukanie firmy po nazwie lub NIP.
- Sprawdzenie daty wpisu i statusu aktywności - usunięcie z rejestru oznacza natychmiastowe usunięcie z naszej bazy.
- Weryfikacja certyfikatu SSL strony pożyczkodawcy (protokół HTTPS, ważność certyfikatu, wydawca).
- Jawność danych i RODO: Sprawdzam, czy firma podaje na stronie łatwo dostępne i jawne dane, takie jak: pełna nazwa, adres siedziby oraz dane kontaktowe. Pożyczkodawca musi także posiadać przejrzystą politykę prywatności, z dokładnym opisem stosowania norm RODO.
- Dobre Praktyki (ZPF): Weryfikuję, czy instytucja pożyczkowa przystąpiła na portalu zpf.pl do programu "Dobre praktyki Instytucji Pożyczkowych", co stanowi potwierdzenie zachowania najwyższych standardów etycznych wobec klienta.
Zrzuty ekranu z przeprowadzonych weryfikacji publikuję w sekcji Dowody mojej pracy na tej stronie.
Filar 2: Transparentność i aktualność kosztów
RRSO (Rzeczywista Roczna Stopa Oprocentowania) to jedyna miara, która pozwala porównywać koszty różnych pożyczek na równych zasadach. Weryfikujemy, czy:
- RRSO podawane na stronie pożyczkodawcy jest obliczone zgodnie z Ustawą o kredycie konsumenckim (art. 5 pkt 12). Ustawę znajdziesz w: Internetowym Systemie Aktów Prawnych (ISAP).
- Przykład reprezentatywny spełnia wymogi prawne i odzwierciedla realną ofertę dla typowego klienta.
- Koszty pożyczki są aktualne względem bieżących stóp procentowych NBP – sprawdzamy to przy każdej aktualizacji zestawienia.
Szczegółowe omówienie kosztów pożyczek online - RRSO, prowizje i opłaty dodatkowe - oraz przykłady mojej weryfikacji bezpośrednio na stronach pożyczkodawców znajdziesz w osobnym artykule: Ile kosztuje pożyczka online w 2026 roku? RRSO, opłaty i porównanie kosztów.
Uwaga: Podawane przeze mnie wartości RRSO dotyczą konkretnego przykładu reprezentatywnego w danym momencie. Rzeczywiste koszty mogą różnić się w zależności od Twojej historii kredytowej, kwoty i okresu pożyczki. Zawsze weryfikuj aktualną ofertę bezpośrednio na stronie pożyczkodawcy przed złożeniem wniosku.
Filar 3: Weryfikacja parametrów oferty
Sprawdzam rozbieżność między kwotami eksponowanymi w reklamach a rzeczywistą dostępnością oferty. Weryfikujemy:
- Minimalne i maksymalne kwoty dostępne realnie dla nowego klienta (nie dla stałego klienta z wysoką historią).
- Okresy spłaty faktycznie oferowane – nie tylko te widoczne w kalkulatorze.
- Wszelkie opłaty dodatkowe: opłaty za rozpatrzenie wniosku, ubezpieczenia opcjonalne sprzedawane jako obowiązkowe, koszty prolongaty.
- Warunki promocji „pierwsza pożyczka za 0 zł" – w tym ograniczenia wiekowe, wymagania co do konta bankowego i inne zastrzeżenia drobnym drukiem.
Oto przykład weryfikacji podniesienia kwoty maksymalnej dla pierwszej pożyczki w ViviGo.
🔍 Zobacz dowód aktualizacji kwoty (zrzut ekranu)
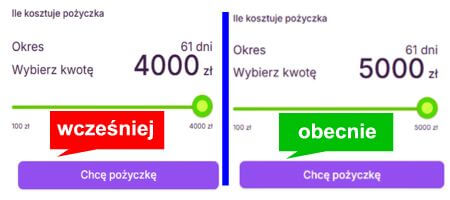
Stan oferty z dnia 03.08.2026. Limit pierwszej pożyczki 0% został podniesiony przez ViviGo do 5000 zł.
Kolejna zmiana w Vivigo. Tym razem zmieniono minimalną kwotę do pożyczenia przy ofercie standardowej ze 100 zł na 300 zł.
🔍 Zobacz dowód aktualizacji kwoty (zrzut ekranu)
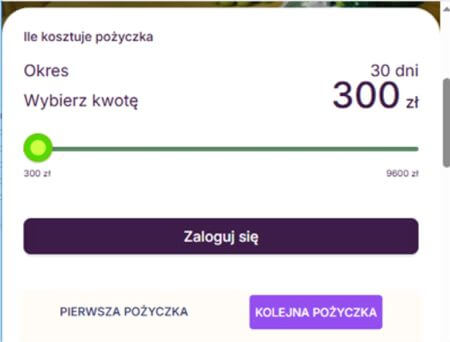
Stan oferty z dnia 03.08.2026. Kolejne pożyczka w ViviGo dopiero od 300 zł.
Chwilówka 100 zł jest dostępna w ViviGo tylko w ofercie promocyjnej (RRSO 0%)
Filar 4: Wiarygodność rynkowa
Sama rejestracja w KNF nie gwarantuje dobrej obsługi klienta ani braku historii naruszeń. Dlatego wiarygodność rynkową weryfikuję na dwóch poziomach: oficjalnych ostrzeżeń regulatora oraz opinii rzeczywistych użytkowników.
Ostrzeżenia i komunikaty KNF: Przed dopuszczeniem firmy do zestawienia sprawdzam, czy nie figuruje na liście ostrzeżeń publicznych KNF. Obecność na tej liście oznacza natychmiastowe wykluczenie z porównywarki - bez wyjątków. Listę tę sprawdzamy również w ramach każdego rutynowego cyklu audytu.
Opinie użytkowników: Analizujemy recenzje z ostatnich 3 miesięcy na platformach niezależnych od pożyczkodawcy. Zwracamy uwagę na:
- Powtarzające się skargi na problemy z wypłatą lub obsługą reklamacji.
- Sposób i czas reakcji firmy na negatywne opinie.
- Stosunek pozytywnych do negatywnych recenzji w kontekście wolumenu udzielanych pożyczek.
Firmy z udokumentowanym wzorcem niereagowania na skargi lub ukrywania negatywnych opinii są wykluczane z zestawienia niezależnie od wyników pozostałych filarów.
Filar 5: Szybkość wypłaty
Deklaracje „wypłata w 15 minut" weryfikuję pod kątem infrastruktury technicznej pożyczkodawcy:
- Czy firma korzysta z systemu Express Elixir lub AutoPay umożliwiającego przelewy natychmiastowe?
- Czy oferuje wypłatę przez BLIK – szczególnie istotną w weekendy i noce, gdy sesje bankowe nie działają?
- Czy deklarowany czas dotyczy całej doby i wszystkich dni, czy tylko godzin pracy?
Cykl audytu i aktualizacji danych
Moje zestawienia nie są generowane automatycznie. Każda zmiana oferty przechodzi przez ręczny audyt redakcyjny prowadzony przeze mnie: Roman Sommer (RomanS). Poniżej opisuję, jak wygląda ten proces w praktyce.
- Monitorowanie ciągłe
- Automatyczne alerty o zmianach na stronach pożyczkodawców (zmiany RRSO, regulaminów, dostępności produktów) trafiają do skrzynki redakcyjnej każdego dnia roboczego.
- Weryfikacja manualna
- Każdy alert jest ręcznie weryfikowany przeze mnie według pełnej listy kontrolnej 5 filarów. Automatyczne dane nie są publikowane bez tej weryfikacji.
- Czas reakcji
- Oferty z wykrytymi niezgodnościami są usuwane z zestawienia w ciągu 24 godzin od potwierdzenia zmiany. W przypadku cofnięcia wpisu z rejestru KNF – natychmiast.
- Cykl pełnego przeglądu
- Częstotliwość rutynowych audytów (niezależnych od alertów) dostosowuję do historii i profilu pożyczkodawcy. Oferty firm obecnych na rynku od wielu lat, z ugruntowaną reputacją i stabilną historią w rejestrze KNF, podlegają pełnemu przeglądowi co najmniej raz na kwartał. Oferty nowych firm oraz brokerów pożyczkowych sprawdzam częściej - co najmniej raz w miesiącu - ze względu na większą zmienność warunków i krótszy horyzont weryfikacji rynkowej.
- Data ostatniej aktualizacji metodologii
- – kolejny zaplanowany przegląd: do 28 sierpnia 2026
Co się dzieje z usuniętą ofertą? Firma pożyczkowa może ponownie trafić do porównywarki po usunięciu niezgodności i pozytywnym przejściu pełnego audytu.
Dowody mojej pracy
Nie chcę, żebyś wierzył mi na słowo. Poniżej publikuję autentyczne zrzuty ekranu z aktualnych weryfikacji w Rejestrze Firm Pożyczkowych KNF oraz certyfikatów SSL - abyś mógł osobiście sprawdzić rzetelność naszych danych.
Jak działa nadzór w przypadku brokerów i pośredników z UE?
Część ofert w mojej porównywarce pochodzi od podmiotów zarejestrowanych w innych krajach Unii Europejskiej, działających w Polsce w ramach swobody świadczenia usług (tzw. paszport europejski). Niezależnie od kraju rejestracji brokera - każda umowa pożyczki jest finalizowana z podmiotem nadzorowanym przez Komisję Nadzoru Finansowego lub odpowiedni organ nadzoru w kraju macierzystym w ramach systemu nadzoru UE. Weryfikuję ten status zarówno po stronie brokera, jak i faktycznego pożyczkodawcy.
Weryfikacje w Rejestrze Firm Pożyczkowych KNF
Każda firma pożyczkowa prezentowana bezpośrednio w porównywarce musi figurować w aktualnym rejestrze KNF. W przypadku brokerów weryfikuję dodatkowo, czy pożyczkodawca finalnie obsługujący umowę podlega nadzorowi KNF lub europejskiego odpowiednika. Poniżej dokumentacja przeprowadzonych weryfikacji:
🔍 Zobacz dowód wpisu Provident w rejestrze KNF (zrzut ekranu)

Moja weryfikacja z dnia 03.08.2026. Provident wpisana do rejestru KNF.
🔍 Zobacz dowód wpisu Finbo w rejestrze KNF (zrzut ekranu)
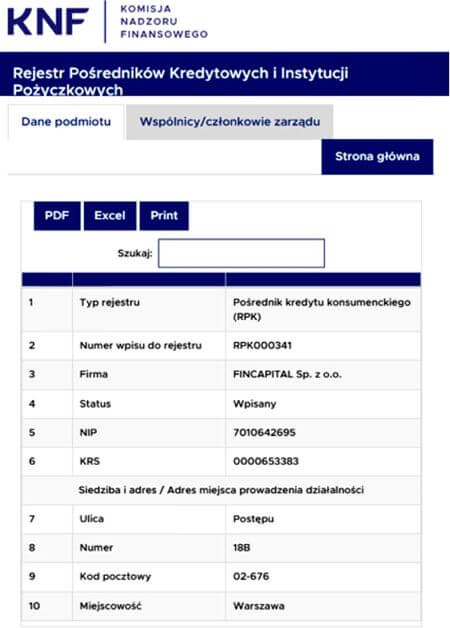
Moja weryfikacja z dnia 03.08.2026. Spółka Fincapital (Finbo) wpisana do rejestru KNF.
🔍 Zobacz dowód wpisu ViviGo w rejestrze KNF (zrzut ekranu)
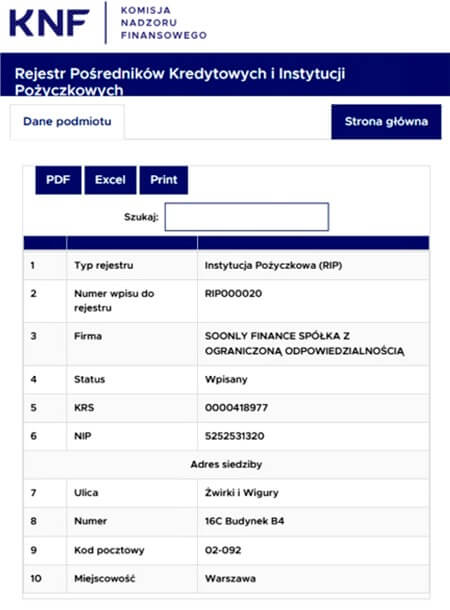
Moja weryfikacja z dnia 03.08.2026. Soonly Finance Sp. z o.o. (ViviGo) wpisana do rejestru KNF.
Weryfikacje certyfikatów SSL
Aktywny certyfikat SSL gwarantuje szyfrowanie danych przesyłanych między Tobą a stroną pożyczkodawcy - Twoje dane osobowe i bankowe nie mogą zostać przechwycone przez osoby trzecie. Weryfikuję certyfikaty SSL dla wszystkich prezentowanych firm i brokerów, sprawdzając ważność certyfikatu, jego wystawcę oraz zgodność domeny. Poniżej przykłady z ostatnich audytów:
🔒 Zobacz dowód weryfikacji SSL Finbo (zrzut ekranu)
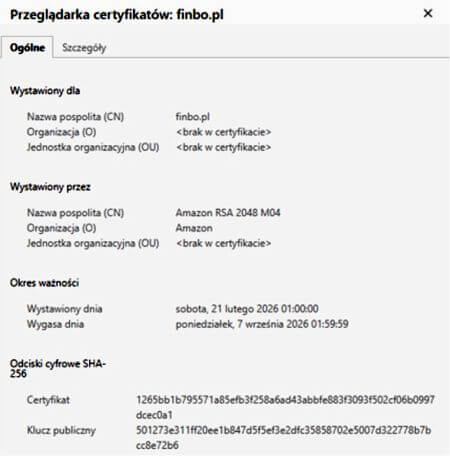
Moja weryfikacja z dnia 03.08.2026. Certyfikat wystawiony dla firmy Finbo przez organizację Amazon (RSA 2048 M04).
🔒 Zobacz dowód weryfikacji SSL ViviGo (zrzut ekranu)
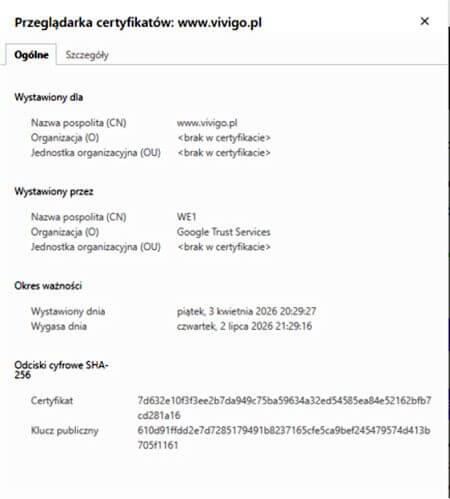
Moja weryfikacja z dnia 03.08.2026. Certyfikat wystawiony dla firmy ViviGo przez organizację Google (WE1).
Weryfikacja listy firm z deklaracji Dobrych Praktyk zpf.pl
🔍 Zobacz dowód deklaracji zpf.pl (zrzut ekranu)
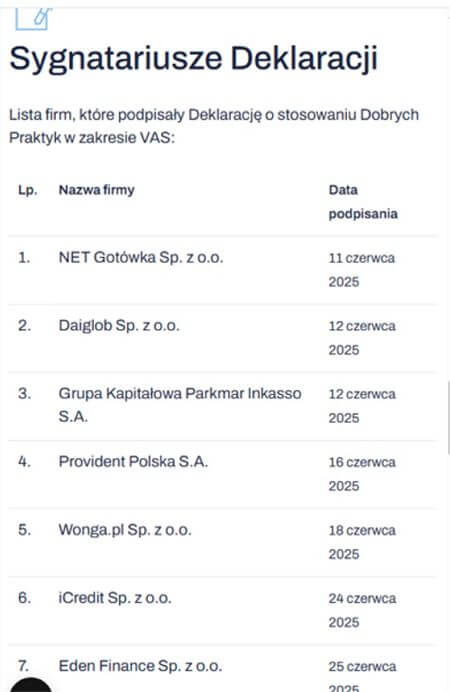
Stan oferty z dnia 05.08.2026. Na liście widnieje między innymi Provident S.A. - data podpisania deklaracji: 16 czerwca 2025
Cała lista firm znajduje się na stronie: Dobre Praktyki w zakresie Dystrybucji Usług przez Instytucje Pożyczkowe
💡 Powyższe weryfikacje to element stałego nadzoru redakcyjnego nad ofertami prezentowanymi na Pozyczki-24.pl. Jako autor i redaktor serwisu regularnie audytuję parametry pożyczek - czasy wypłat, koszty oraz aktualność danych w rejestrze KNF - abyś miał pewność, że informacje w zestawieniu są zgodne z rzeczywistą ofertą pożyczkodawcy w dniu Twojej wizyty. Dokumentację weryfikacji SSL i KNF uzupełniam na bieżąco wraz z kolejnymi cyklami audytu.
Finansowanie i niezależność redakcyjna
Pozyczki-24.pl działa w modelu afiliacyjnym: gdy użytkownik kliknie link do oferty i złoży wniosek pożyczkowy, mogę otrzymać wynagrodzenie od pożyczkodawcy. Chcę być w tej kwestii w pełni transparentny.
Co model afiliacyjny oznacza dla Ciebie jako użytkownika:
- Współpraca z partnerami nie wpływa na kolejność prezentowanych ofert – kolejność wynika wyłącznie z oceny według 5 filarów bezpieczeństwa.
- Firmy niespełniające moich kryteriów nie są prezentowane, nawet jeśli oferują wyższe stawki afiliacyjne.
- Treść analiz i opisów ofert nie jest uzgadniana z pożyczkodawcami przed publikacją.
- Nie przyjmuję płatności za pozytywne recenzje ani za priorytetowe umieszczanie ofert.
Model afiliacyjny pozwala utrzymywać serwis bezpłatnym dla użytkowników i finansować pracochłonny proces weryfikacji opisany powyżej. Uważam, że transparentne poinformowanie o tym modelu jest kluczowe dla zaufania, które buduję od 2012 roku.
Masz wątpliwości co do konkretnej oferty? Napisz do mnie przez stronę kontakt. Każde zgłoszenie dotyczące rzetelności prezentowanych danych jest dla mnie priorytetem i uruchamia procedurę natychmiastowego audytu.
