Jak pomyślnie przejść weryfikację wniosku o pożyczkę online?
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Transparentność informacyjna - Szczegóły »
Lista kontrolna przed wysłaniem wniosku
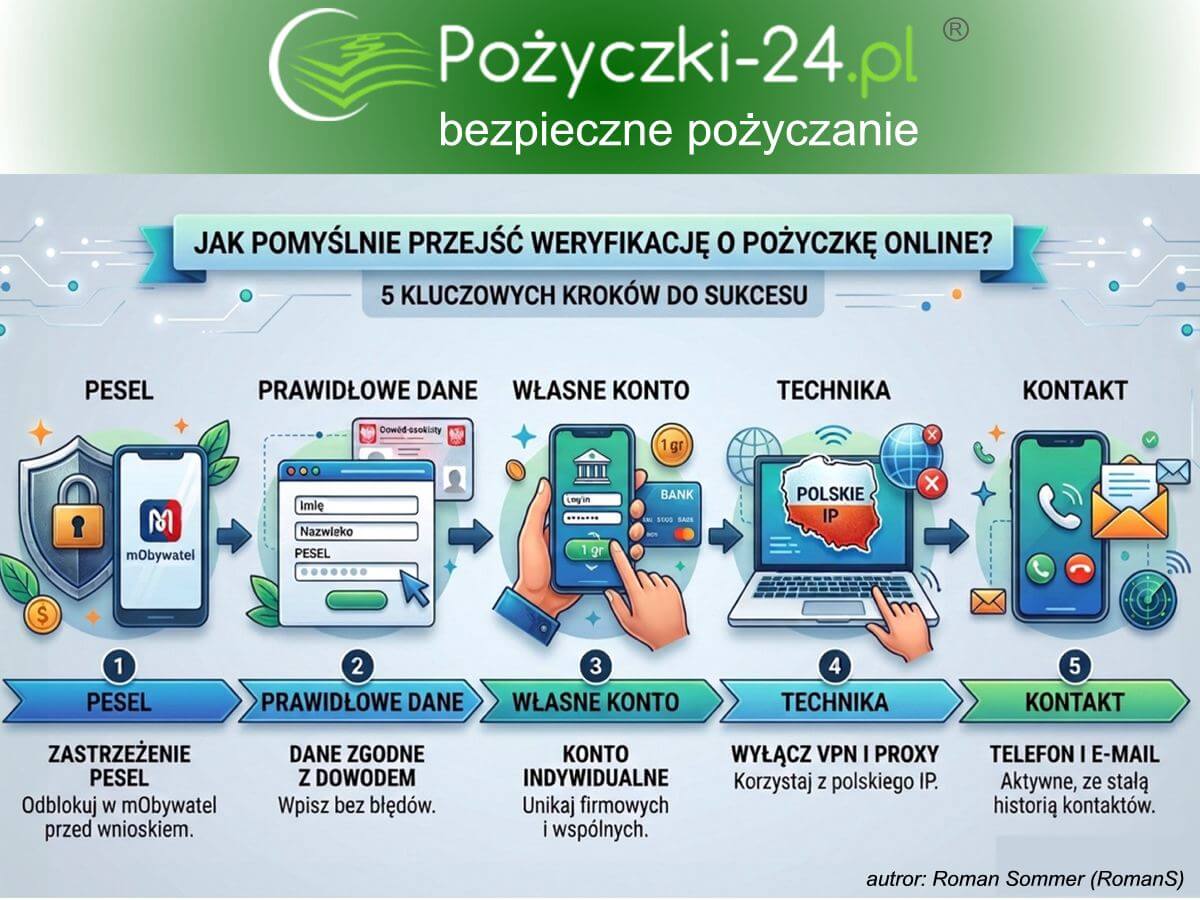
PESEL, dane osobowe, konto bankowe i urządzenie - 4 obszary, które decydują o automatycznej decyzji

Szybka odpowiedź: Aby wniosek o pożyczkę online został zaakceptowany bez opóźnień, upewnij się przed jego złożeniem, że Twój numer PESEL nie jest zastrzeżony, dane osobowe idealnie zgadzają się z dowodem, korzystasz z własnego konta bankowego oraz wyłączyłeś sieć VPN. Eliminacja tych drobnych błędów technicznych pozwala uniknąć automatycznego odrzucenia przez systemy scoringowe i antyfraudowe.
Najważniejsze fakty o weryfikacji wniosku
- 1. Status PESEL i tożsamość
- Sprawdź w mObywatelu lub na gov.pl, czy numer PESEL nie jest zastrzeżony, oraz czy Twój dowód osobisty jest ważny.
- 2. Precyzja danych
- Imię, nazwisko, adres i PESEL wpisane dokładnie jak w dowodzie, a do tego telefon i e-mail, z których naprawdę korzystasz.
- 3. Konto bankowe i dochody
- Weryfikacja wyłącznie z Twojego osobistego rachunku, najlepiej takiego, na którym widać historię transakcji i wpływów.
- 4. Bezpieczeństwo i urządzenie
- Wyłączony VPN i proxy, formularz wypełniany samodzielnie (bez masowego wklejania danych) oraz stabilne połączenie z siecią.
1. Status numeru PESEL i tożsamość
To obecnie najczęstszy powód natychmiastowego odrzucenia wniosku, jeszcze przed badaniem zdolności w BIK.
- Zastrzeżenie PESEL: Przed złożeniem wniosku zaloguj się do aplikacji mObywatel lub na portal gov.pl, aby sprawdzić i ewentualnie tymczasowo cofnąć zastrzeżenie numeru PESEL. Instytucje finansowe mają prawny obowiązek automatycznego odrzucenia wniosku z zastrzeżonym PESEL-em.
- Ważność dowodu osobistego: Sprawdź datę ważności dokumentu tożsamości. Wniosek złożony na podstawie przeterminowanego dowodu zostaje odrzucony bez rozpatrzenia.
2. Precyzja danych i dokumentów
Algorytmy weryfikacyjne automatycznie porównują wpisane dane z rejestrami państwowymi oraz bazami zewnętrznymi.
- Brak literówek: Imię, nazwisko, adres zamieszkania oraz numer PESEL muszą być wpisane dokładnie tak, jak w dowodzie osobistym. Nawet drobny błąd w kodzie pocztowym czy nazwisku dwuczłonowym zatrzyma automatyczny proces.
- Aktualne dane kontaktowe: Podaj numer telefonu i adres e-mail, z których aktywnie korzystasz. Numery tymczasowe (prepaid bez historii) lub adresy e-mail z domen jednorazowych są traktowane przez systemy scoringowe jako podwyższone ryzyko.
3. Weryfikacja konta bankowego i dochodów
Sposób, w jaki potwierdzasz tożsamość finansową, ma kluczowe znaczenie dla automatycznej decyzji kredytowej.
- Własne, indywidualne konto: Do weryfikacji (przelewem 1 gr/1 zł lub logowaniem przez system AIS, np. Kontomatik) używaj wyłącznie swojego osobistego rachunku. Konta współdzielone, firmowe lub należące do osób trzecich skutkują natychmiastową odmową.
- Aktywność na rachunku: Konto powinno posiadać historię transakcji i wpływów. Świeżo założone rachunki (bez historii opłat czy wynagrodzenia) utrudniają automatyczną ocenę wiarygodności.
4. Bezpieczeństwo i urządzenie (sygnały antyfraudowe)
Zanim klikniesz „Wyślij wniosek”, sprawdź parametry techniczne swojego połączenia internetowego i urządzenia.
- Wyłącz VPN i proxy: Korzystanie z sieci VPN, serwerów proxy lub trybu incognito jest przez algorytmy antyfraudowe uznawane za próbę ukrycia tożsamości lub lokalizacji i często prowadzi do automatycznego odrzucenia wniosku.
- Naturalne wypełnianie: Wypełniaj formularz samodzielnie. Szybkie wklejanie danych (copy-paste) w polach wrażliwych może zostać zinterpretowane przez skrypty behawioralne jako działanie bota.
- Stabilne połączenie: Zadbaj o zasięg sieci - przerwana sesja SMS lub timeout podczas autoryzacji bankowej anuluje proces analityczny.
Często zadawane pytania (FAQ)
Dlaczego mój wniosek o pożyczkę został odrzucony mimo dobrych zarobków?
Najczęstszą przyczyną - niezależnie od dochodów - są błędy formalne i techniczne: zastrzeżony PESEL, literówki w danych osobowych, weryfikacja przez konto współdzielone lub aktywne połączenie VPN, które systemy bezpieczeństwa odczytują jako zagrożenie.
Czy mogę składać kilka wniosków jednocześnie?
Nie jest to wskazane. Składanie wielu wniosków w krótkim czasie generuje liczne zapytania w BIK i BIG, co obniża Twój scoring kredytowy i sygnalizuje algorytmom ryzyko pętli zadłużenia.
Polecane artykuły i analizy rynkowe
Jeśli chcesz dowiedzieć się więcej o kulisach automatycznej weryfikacji wniosków w firmach pożyczkowych, sprawdź nasze szczegółowe opracowania:
- Dlaczego odrzucają 83% wniosków o pożyczki pozabankowe? - Zobacz rynkową analizę przyczyny tak wysokiego odsetka odmów i dowiedz się, jak działają współczesne algorytmy scoringowe.
- Odrzucony wniosek o pożyczkę? 7 powodów i co robić - Twój wniosek został już odrzucony? Sprawdź instrukcję krok po kroku, jak zdiagnozować przyczynę i co zrobić, aby poprawić swoją sytuację przed kolejną próbą.
Informacja redakcyjna: Poradnik zweryfikowany pod kątem aktualnej procedury elektronicznej i przepisów prawa w sektorze pozabankowym.
Gotowy na złożenie wniosku? Porównaj oferty!
Gdy masz już wszystko sprawdzone, możesz spokojnie przejść do wyboru oferty. Cały proces, od porównania ofert po wypłatę środków, opisałem w poradniku Jak to działa. Skorzystaj z mojego narzędzia, aby znaleźć warunki dopasowane do Ciebie.
Porównaj pożyczki online teraz
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.
