Jak założyć konto w BIK i dbać o bezpieczeństwo swoich finansów?
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Najważniejsze informacje w pigułce o BIK
Jako wieloletni analityk rynku finansowego i ekspert porównywarki szybkich pożyczek online powtarzam: BIK to nie tylko baza dla banków - to Twoje osobiste centrum bezpieczeństwa. W 2026 roku kontrola nad własnym profilem kredytowym jest kluczowa, by chronić się przed wyłudzeniami. Poniżej wyjaśniam, jak w kilku krokach założyć konto, dlaczego alerty są dziś koniecznością i jak czytać raporty, by świadomie budować swoją wiarygodność finansową.
- Rola systemu:
- Osobista tarcza finansowa, która gromadzi dane o zobowiązaniach i chroni przed wyłudzeniem tożsamości.
- Rejestracja konta:
- W 100% zdalna (online na stronie bik.pl lub przez aplikację mobilną iOS/Android).
- Weryfikacja tożsamości:
- Błyskawicznie poprzez rządową aplikację mObywatel lub tradycyjny przelew identyfikacyjny (1 grosz).
- Główne korzyści:
- Alerty SMS/e-mail o zapytaniach kredytowych w czasie rzeczywistym oraz stały monitoring zmian w profilu.
- Koszty i RODO:
- Darmowa Kopia Danych raz na 6 miesięcy (wynikająca z RODO) lub płatne pakiety rozszerzone i Alerty BIK.
Pamiętaj, że kontrola nad kontem BIK to podstawa finansowej higieny w czasach, gdy dane osobowe wyciekają regularnie. Świadome korzystanie z narzędzi monitorujących pozwala przejąć pełną kontrolę nad swoją historią kredytową i zablokować działania oszustów, zanim wyrządzą szkody.
I. Rola BIK w ochronie Twoich finansów w 2026 roku
BIK (Biuro Informacji Kredytowej) to instytucja, o której wiele osób myśli wyłącznie w kontekście własnej historii kredytowej dla wniosku o kredyt hipoteczny. Tymczasem jej rola jest znacznie szersza - i ważniejsza niż kiedykolwiek wcześniej.

Czym jest współcześnie baza BIK?
Współcześnie BIK pełni rolę Twojej osobistej tarczy finansowej. Gromadzi informacje o Twoich zobowiązaniach, ale przede wszystkim pozwala błyskawicznie reagować, gdy ktoś obcy próbuje zaciągnąć pożyczkę na Twoje dane. Dzięki stałemu monitoringowi dowiadujesz się o każdym zapytaniu kredytowym w czasie rzeczywistym - bez opóźnień, bez niespodzianek.

Według danych BIK, liczba prób wyłudzenia kredytu na skradzione tożsamości rośnie rok do roku. Brak konta w BIK oznacza, że możesz dowiedzieć się o problemie dopiero wtedy, gdy komornik zapuka do drzwi. Zawsze pożyczaj odpowiedzialnie!
II. Jak założyć konto w BIK - instrukcja krok po kroku
Dobra wiadomość: rejestracja jest w pełni zdalna i zajmuje kilka minut. Nie musisz nigdzie jechać ani nic drukować.
- Przygotuj dokument tożsamości: Dowód osobisty lub paszport - będziesz podawać numer i serię dokumentu.
- Wejdź na oficjalną stronę BIK i wypełnij formularz: Adres: bik.pl. Podajesz imię, nazwisko, PESEL, adres e-mail i numer telefonu. Uważaj na fałszywe strony podszywające się pod BIK - zawsze sprawdzaj, czy adres zaczyna się od https://bik.pl.
- Potwierdź tożsamość: Możesz to zrobić na dwa sposoby: przez szybki przelew weryfikacyjny (1 grosz) z konta bankowego na swoje dane lub za pomocą aplikacji mObywatel. Druga opcja jest szybsza.
- Aktywuj profil i zaloguj się do panelu klienta: Po pomyślnej weryfikacji otrzymasz link aktywacyjny na e-mail. Kliknięcie go odblokuje pełen dostęp do Twojego konta, raportów i alertów.
Rada eksperta: Rejestrację można przeprowadzić całkowicie przez telefon - aplikacja BIK jest dostępna na iOS i Android. Warto pobrać ją od razu, bo alerty przychodzą push, co przyspiesza reakcję w razie próby wyłudzenia.
III. Alerty BIK - dlaczego warto je włączyć?
Alert BIK to powiadomienie, które trafia na Twój telefon lub e-mail w chwili, gdy jakakolwiek instytucja finansowa - bank, firma pożyczkowa, SKOK - odpytuje Twój profil w bazie BIK. To najskuteczniejszy mechanizm wczesnego ostrzegania przed próbą wyłudzenia kredytu na Twoje nazwisko.
Wyobraź sobie, że ktoś znalazł Twój dowód osobisty lub kupił Twoje dane w dark webie. Bez alertów możesz się o tym dowiedzieć po kilku miesiącach - gdy zadłużenie zdąży narosnąć. Z alertem reagujesz w ciągu minut.
Alerty BIK są usługą płatną (w ramach pakietów abonamentowych). Jednak ich miesięczny koszt jest wielokrotnie niższy niż potencjalne straty wynikające z wyłudzenia kredytu. Traktuj je jak polisę ubezpieczeniową.
Zestawienie opcji i usług w panelu BIK
Wybór opcji (darmowa, płatna) zależy od Ciebie. Alerty na telefon, że ktoś sprawdza Twój scoring w BIK, może zapobiec wyłudzeniu kredytu i wielu z tym związanych kłopotów.
IV. Jak sprawdzać scoring i czytać raporty BIK?
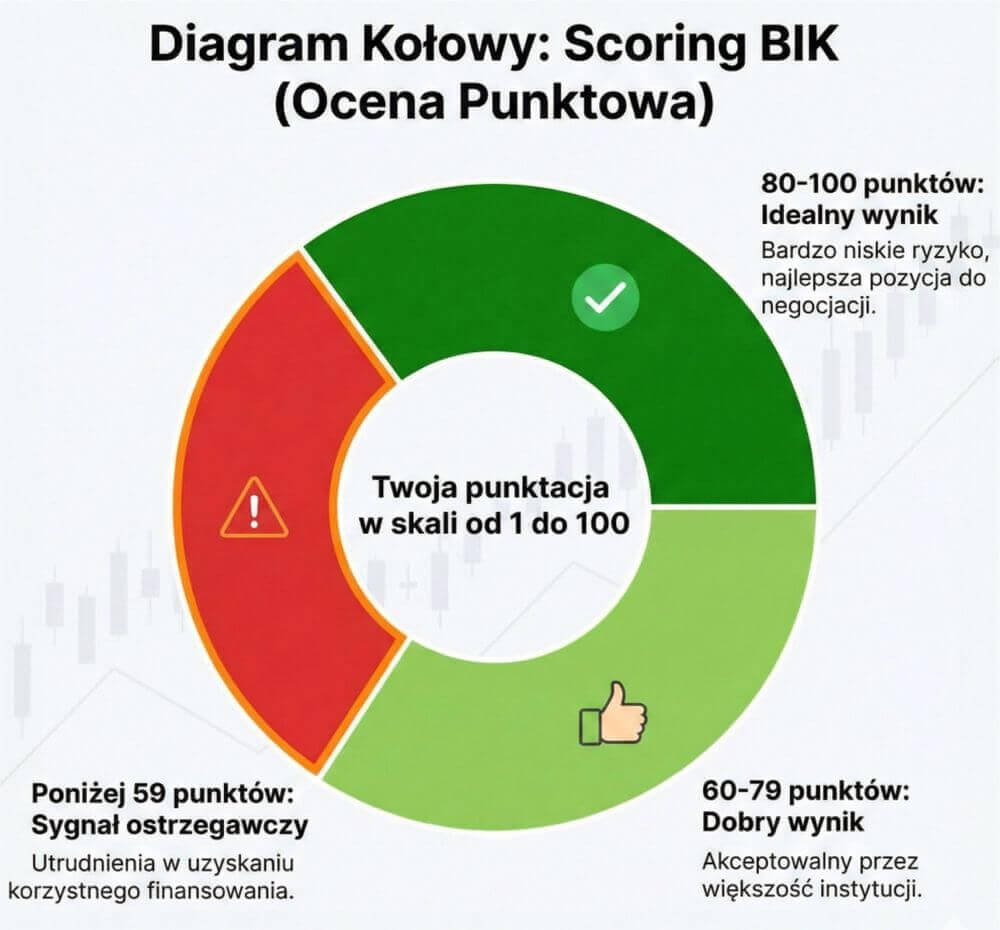
Scoring BIK to Twoja "ocena kredytowa" wyrażona w punktach (skala 1-100 lub gwiazdki w zależności od wersji raportu). Im wyższy wynik, tym lepiej wyglądasz w oczach banku. Ale raport to nie tylko liczba - to pełna historia Twoich finansów.
Warto zaglądać do raportu regularnie, aby sprawdzić trzy kluczowe rzeczy:
- Czy spłacone zobowiązania są prawidłowo zamknięte. Zdarza się, że stary kredyt "wisi" w systemie jako aktywny z powodu błędu administratora. To może obniżać Twój scoring bez Twojej wiedzy.
- Czy nie widnieją kredyty, o których nie masz pojęcia. To sygnał alarmowy - natychmiast skontaktuj się z BIK i złóż reklamację lub zastrzeż PESEL.
- Jak terminowość spłat przekłada się na Twoją wiarygodność. Każda rata zapłacona w terminie to cegiełka budująca Twój pozytywny profil kredytowy - nawet jeśli nie planujesz kredytu hipotecznego.
Korekta błędnych danych
Jeśli w raporcie znajdziesz błędne dane, możesz złożyć wniosek o ich korektę bezpośrednio do instytucji, która je zgłosiła, albo zwrócić się do BIK. Termin odpowiedzi wynosi 30 dni. To Twoje prawo wynikające z RODO - korzystaj z niego.
V. Podsumowanie - dlaczego warto mieć konto w BIK?
Konto w BIK to dziś podstawa finansowej higieny - tak jak ubezpieczenie samochodu czy antywirus na komputerze. Nie zakładasz go "na wszelki wypadek". Zakładasz je, bo żyjemy w czasach, gdy dane osobowe wyciekają regularnie, a wyłudzenia kredytowe dotykają coraz więcej Polaków.
Bezpłatny raport RODO daje Ci punkt wyjścia. Alerty dają Ci czas na reakcję. Pełny monitoring daje Ci spokój. Razem tworzą system, który sprawia, że Ty - nie bank, nie oszust - masz kontrolę nad swoją historią kredytową.
Jako osoba zajmująca się analizą rynku finansowego od 2007 roku doradzam: nie czekaj, aż problem przyjdzie do Ciebie. Zarejestruj się w BIK jeszcze dziś i włącz alerty. To kilka minut, które mogą uchronić Cię przed latami problemów.
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Porównaj i wybierz swoją pożyczkę online
BIK, bazy i zdolność kredytowa (Rozwiń)
- Zdolność kredytowa
- Jak sprawdzić BIK
- Nowy BIK 2026 - zapytania
- Nowy scoring BIK 2026
- Weryfikacja kredytowa 2026
- Pożyczki bez baz
- Pożyczki bez BIK - zagrożenia
- Dlaczego trudniej o pożyczkę online
- Odrzucony wniosek
- Czym są AML i KYC
- Ocena zdolności do spłaty
- Pożyczka na PESEL
- Scoring behawioralny i AI w pożyczkach
» Zobacz wszystkie dostępne artykuły
Informacje o cenach i dostępności usług BIK mogą ulec zmianie - przed podjęciem decyzji zawsze weryfikuj aktualne warunki na stronie bik.pl. Data ostatniej weryfikacji: maj 2026.