Jak bezpiecznie pożyczać online? Poradnik o zasadach i kosztach
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Transparentność informacyjna - Szczegóły »
Zastanawiasz się, jak bezpiecznie wziąć pożyczkę online i jakie są jej realne koszty (RRSO)? W tym przewodniku wyjaśniam krok po kroku cały proces - od weryfikacji firmy w KNF, przez analizę kosztów, aż po Twoje prawa konsumenckie. Wszystkie aktualne, zweryfikowane oferty znajdziesz w mojej porównywarce szybkich pożyczek online.
Przewodnik w pigułce
- Czas procesu:
- Od 10 do 30 minut (zależnie od metody weryfikacji).
- Główny wymóg:
- Własne konto bankowe, ważny dowód osobisty i obywatelstwo polskie lub karta pobytu.
- Sprawdzanie zdolności kredytowej:
- Legalne firmy pożyczkowe sprawdzają co najmniej jedną z baz, jak: BIK, BIG, KRD, ERIF.
- Weryfikacja tożsamości:
- Zazwyczaj zautomatyzowane systemy jak: Otwarta bankowość PSD2, aplikacje np.: Kontomatik lub przelew z konta (0,01-1,00 zł)
- Metoda wypłaty:
- Przelew natychmiastowy (AutoPay/Przelewy24/Express Elixir) lub tradycyjny Elixir.
- Weryfikacja bezpieczeństwa:
- Proces zgodny z procedurami AML i KYC* - weryfikacja tożsamości chroni przed wyłudzeniami.
* AML oraz KYC to bankowe standardy bezpieczeństwa. AML (Anti-Money Laundering) nakazuje firmom sprawdzać, czy pieniądze pochodzą z legalnego źródła. KYC (Know Your Customer) to procedura "poznaj swojego klienta" - pożyczkodawca musi mieć pewność, że Ty to naprawdę Ty. Dzięki temu nikt nie weźmie pożyczki na Twoje skradzione dane.
Jak sprawdzić, czy firma pożyczkowa jest legalna i bezpieczna
Legalnie działająca firma nigdy nie ukrywa NIP, KRS ani adresu siedziby w stopce. Sprawdź też kłódkę przy adresie URL - to podstawa ochrony danych. Rzetelny pożyczkodawca nigdy nie prosi o przedpłatę pod żadnym tytułem - każda taka prośba to próba oszustwa. Aktualne dowody weryfikacji znajdziesz w metodologii weryfikacji.
Gdzie znaleźć aktualny rejestr instytucji pożyczkowych KNF
Weryfikację przeprowadź w 3 krokach:
- Weryfikacja danych rejestrowych: Zjedź na sam dół strony pożyczkodawcy. W stopce musisz znaleźć pełną nazwę firmy, jej adres oraz numery NIP i KRS. Jeśli tych danych brakuje, natychmiast opuść witrynę.
- Sprawdzenie w wyszukiwarce RPKIP: Wejdź na oficjalną stronę rpkip.knf.gov.pl. Wpisz tam numer NIP firmy. Jeśli podmiot jest legalny, pojawi się w wynikach jako Instytucja Pożyczkowa.
- Weryfikacja Listy Ostrzeżeń Publicznych: Dla pełnego bezpieczeństwa sprawdź aktualną listę ostrzeżeń publicznych KNF. Upewnij się, że wybrana firma nie widnieje tam jako podmiot podejrzany o prowadzenie działalności bez wymaganych zezwoleń.
Na Pozyczki-24.pl prezentuję wyłącznie firmy, które przeszły tę weryfikację pomyślnie i figurują w aktualnych bazach nadzorczych.
Na co uważać przed podpisaniem umowy
Umowa przez internet ma taką samą moc prawną jak papierowa. Zanim zatwierdzisz wniosek, przeczytaj Formularz Informacyjny, który firma musi Ci dostarczyć. Znajdziesz tam:
- Całkowitą kwotę do spłaty: Ile dokładnie oddasz po doliczeniu wszystkich kosztów.
- Termin spłaty: Czy jest realny dla Twojego budżetu?
- Koszty dodatkowe: Opłaty za monity, ubezpieczenia lub przedłużenie terminu.
Jeśli cokolwiek budzi wątpliwości, wstrzymaj się z decyzją. Więcej o pułapkach, w tym ofertach opartych wyłącznie na Kodeksie cywilnym (bez ochrony UKK), przeczytasz w moim poradniku o odpowiedzialnym pożyczaniu i artykule o 5 pułapkach pożyczek online.
Co sprawdzić po podpisaniu umowy - nawet po jej zakończeniu
Jeśli masz obecnie czynną umowę o chwilówkę lub pożyczkę na raty, bądź została ona spłacona (nie dawniej niż rok temu), warto ją dokładnie przeanalizować. Sprawdź, czy dokument nie zawiera niedozwolonych klauzul lub błędów, takich jak:
- Naliczanie odsetek od kredytowanych kosztów pozaodsetkowych
- Błędne wyliczenie RRSO i całkowitego kosztu pożyczki
- Brak informacji lub niepełna informacja o prawie do odstąpienia od umowy w terminie 14 dni
- Zawyżone opłaty za zaległości w spłacie
- Inne naruszenia przepisów Ustawy o kredycie konsumenckim
W przypadku stwierdzenia nieprawidłowości masz szansę na zwrot części lub całości kosztów pożyczki. Warto wówczas skorzystać z pomocy Rzecznika Finansowego w zakresie sankcji kredytu darmowego, którą można w takiej sytuacji zastosować.
Jak dostać środki w kilka minut od akceptacji umowy?
Wypłata w 15 minut jest w 2026 roku standardem - pod warunkiem, że firma korzysta z Express Elixir lub AutoPay i Twój bank obsługuje przelewy natychmiastowe. Jeśli obie strony mają tę technologię, status "zatwierdzony" oznacza pieniądze na koncie w kilka minut.
Weryfikacja tożsamości przez bank bez wysyłania dokumentów
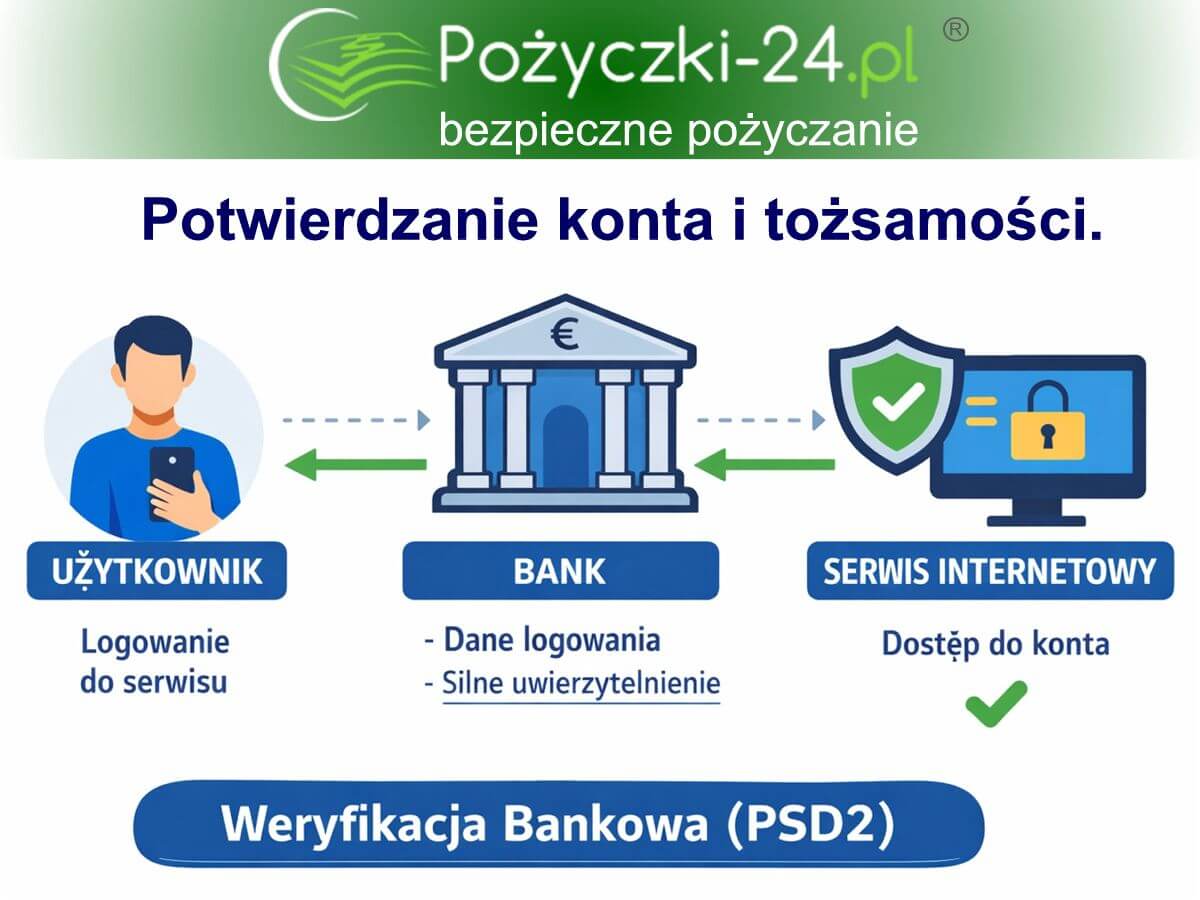
Najszybsza metoda to weryfikacja przez logowanie do banku (Kontomatik, Instantor). System potwierdza Twoje dane i analizuje historię rachunku bez udostępniania hasła pożyczkodawcy - całość zgodna z dyrektywą PSD2 i trwa mniej niż 60 sekund.
Wypłata pożyczki w dni wolne (w weekendy)
W sobotę lub niedzielę standardowe przelewy nie działają. Wybierz firmę oferującą wypłaty natychmiastowe, jak: Expres Elixir, AutoPay lub Przelewy24, bez czekania na poniedziałkową sesję. Listę firm 24/7 znajdziesz na stronie pożyczek w weekend.
Błędy we wniosku, które najczęściej opóźniają wypłatę środków
Najczęstsze powody opóźnień:
- Literówki w numerze PESEL lub dowodu: Systemy automatycznie porównują dane z bazami państwowymi - każda niezgodność odrzuca wniosek do ręcznej moderacji.
- Konto w innym banku niż podany we wniosku: Jeśli dokonasz weryfikacji z jednego konta, a poprosisz o wypłatę na inne, firma może poprosić o dodatkowe wyjaśnienia w celu zapobiegania praniu pieniędzy.
- Wspólne konto bankowe: Pożyczka online musi zostać wypłacona na rachunek indywidualny. Jeśli dzielisz konto z małżonkiem, automat może nie być w stanie jednoznacznie potwierdzić, że to Ty składasz wniosek.
Wskazówka: Przed wysłaniem wniosku sprawdź dwukrotnie, czy numer telefonu i adres e-mail są poprawne - to na nie otrzymasz kody do zatwierdzenia umowy i decyzję kredytową.
Aktualna lista firm obsługujących przelewy natychmiastowe oraz wypłaty w dni wolne znajduje się na stronie głównej Pozyczki-24.pl.
Całkowity koszt pożyczki: jak nie dać się zaskoczyć opłatom
Zawsze patrz na RRSO (Rzeczywistą Roczną Stopę Oprocentowania) - nie na samą ratę. RRSO uwzględnia wszystkie koszty: odsetki, prowizje i opłaty. Im niższe, tym tańsza pożyczka. Każdy pożyczkodawca ma obowiązek podać RRSO przed podpisaniem umowy.
Kiedy możesz otrzymać ofertę bez kosztów?
Pierwsza pożyczka za darmo to realna oferta - RRSO 0% oznacza, że oddajesz dokładnie tyle, ile pożyczyłeś. Warunki:
- Zasada 1: Musisz być nowym klientem danej firmy.
- Zasada 2: Musisz spłacić dług co do dnia (zazwyczaj w ciągu 30 lub 60 dni).
- Uwaga: Spóźnienie się ze spłatą choćby o jeden dzień powoduje zazwyczaj anulowanie promocji i doliczenie standardowych kosztów oraz prowizji wstecznie.
Prowizje i odsetki: co faktycznie składa się na Twoją ratę
Koszt pożyczki to dwa elementy limitowane przez ustawę antylichwiarską:
- Odsetki kapitałowe: To wynagrodzenie dla firmy za to, że pożyczyła Ci pieniądze. Ich maksymalna wysokość jest sztywno powiązana ze stopami procentowymi NBP.
- Pozaodsetkowe koszty kredytu (Prowizje): To opłaty za rozpatrzenie wniosku, administrację kontem czy marża firmy. Ustawa wyznacza górny limit tych opłat, aby chronić klientów przed nadmiernym zadłużeniem.
Porównanie kosztów: chwilówka vs. pożyczka ratalna:
Weryfikacja kosztów z dnia 25.05.2026
Pamiętaj, że rzetelny pożyczkodawca wszystkie te dane umieszcza w formularzu informacyjnym, który powinieneś otrzymać przed podpisaniem umowy.
Moja rada: Krótkoterminowe luki w budżecie łataj chwilówką (spłacasz z najbliższej wypłaty), a większe wydatki (awaria auta, sprzęt) rozkładaj na raty. Nowa rata nie powinna pochłonąć więcej niż 20–30% Twoich wolnych środków miesięcznie. Szczegóły kosztów znajdziesz w moim artykule: Ile kosztuje pożyczka online w 2026 roku?
Ile kosztuje brak spłaty zobowiązania w terminie: karne odsetki
Przekroczenie terminu uruchamia odsetki za opóźnienie (max. dwukrotność sumy stopy referencyjnej NBP i 5,5 pkt proc.) oraz:
- Opłatami za monity: SMS-y, listy i telefony przypominające o długu.
- Przekazaniem sprawy do windykacji: Co generuje dodatkowe koszty obsługi zadłużenia.
- Wpisem do rejestrów dłużników: Takich jak Krajowy Rejestr Długów (KRD), co zamknie Ci drogę do zakupów na raty czy abonamentu telefonicznego w przyszłości.
Wskazówka: Jeśli widzisz, że nie zdążysz ze spłatą, skontaktuj się z firmą przed terminem. Często lepiej wynegocjować plan ratalny niż czekać na karne odsetki.
Jeśli chcesz sprawdzić, która firma oferuje obecnie najniższe RRSO, przejdź do: zestawienie pożyczek ratalnych i chwilówek na stronie głównej.
Zdolność kredytowa: jak firmy sprawdzają pożyczkobiorców
Każda legalna firma ma ustawowy obowiązek ocenić, czy będziesz w stanie oddać dług. W firmach pozabankowych ocena jest elastyczniejsza niż w banku - algorytm wydaje decyzję w kilka minut po wysłaniu wniosku.
Bazy BIK i KRD: co widzi pożyczkodawca w Twojej historii
Pożyczkodawca sprawdza BIK, KRD i BIG InfoMonitor. W raporcie widzi:
- Twoje aktualne kredyty i pożyczki: Ile rat aktualnie spłacasz i na jaką kwotę.
- Terminowość wpłat: Czy zdarzały Ci się opóźnienia powyżej 30 dni.
- Zaległości pozabankowe: W bazach takich jak KRD widoczne są też nieopłacone mandaty, rachunki za telefon czy alimenty.
- Scoring: Punktową ocenę Twojego profilu ryzyka.
W 2026 roku weryfikacja opiera się nie tylko na sprawdzeniu zadłużenia, ale na zautomatyzowanym scoringu AI, który analizuje cyfrowy profil behawioralny, dane transakcyjne z Otwartej Bankowości oraz wskaźniki DTI/DSTI. Warto mieć swoje dane w BIK pod kontrolą - chroni to też przed wyłudzeniami. Przeczytaj mój artykuł: Jak założyć konto w BIK i dbać o bezpieczeństwo finansów?
Oferta bez papierowych zaświadczeń - jakie dochody są akceptowane?
Przy pożyczce na oświadczenie deklarujesz wysokość i źródło dochodów bez zaświadczeń od pracodawcy. Akceptowane są m.in.:
- Umowa o pracę, zlecenie oraz o dzieło.
- Świadczenia socjalne: np. 800+, świadczenia przedemerytalne.
- Emerytury i renty (również te przyznane czasowo).
- Dochody z najmu nieruchomości lub stypendia naukowe.
- Działalność gospodarcza i rolnicza.
Jak uniknąć odmowy przy kolejnym wniosku
Po odrzuceniu nie składaj wielu wniosków jednocześnie - każde zapytanie do baz zostawia ślad i obniża scoring. Zamiast tego:
- Sprawdź błędy we wniosku: Upewnij się, że nie pomyliłeś się w numerze PESEL lub kwocie zarobków netto.
- Zawnioskuj o niższą kwotę: Często powodem odmowy jest zbyt wysoka rata w stosunku do deklarowanych dochodów.
- Wyczyść drobne zaległości: Spłacenie zapomnianego mandatu lub raty za telefon może natychmiast poprawić Twój status w KRD.
- Skorzystaj z weryfikacji Kontomatik: Pozwala ona pożyczkodawcy realnie ocenić Twoje wpływy, co jest bardziej wiarygodne niż samo oświadczenie słowne.
Pamiętaj, że odmowa w jednej firmie nie zawsze oznacza brak szans w innej - każda instytucja ma własną politykę ryzyka. Szczegółowo opisuję 7 najczęstszych powodów odrzucenia wniosku w artykule: Odrzucony wniosek o pożyczkę - co zrobić dalej?
Problemy ze spłatą i Twoje prawa jako konsumenta
W 2026 roku polskie prawo silnie chroni pożyczkobiorców. Najważniejsze jest, abyś znał swoje prawa zanim podpiszesz jakąkolwiek umowę - firma pożyczkowa ma obowiązek grać fair, a Ty masz konkretne narzędzia do obrony swoich interesów.
Jak odstąpić od umowy pożyczki w ciągu 14 dni bez podania przyczyny
Masz prawo do odstąpienia od umowy w ciągu 14 dni od jej zawarcia bez podania przyczyny. Firma nie może Cię tego prawa pozbawić:
- Bez tłumaczenia: Nie musisz podawać powodu rezygnacji.
- Jak to zrobić? Wyślij pisemne oświadczenie (wzór zawsze znajdziesz w załączniku do umowy) e-mailem lub pocztą.
- Zwrot środków: Od momentu złożenia oświadczenia masz 30 dni na zwrot pożyczonego kapitału. Firma ma prawo naliczyć odsetki tylko za te dni, w których pieniądze były na Twoim koncie.
- Zwrot kosztów: Pożyczkodawca musi zwrócić Ci wszelkie pobrane opłaty i prowizje (z wyjątkiem bezzwrotnych opłat uiszczonych na rzecz organów administracji państwowej, jeśli takie wystąpiły).
Gdzie szukać pomocy, gdy masz trudności z oddaniem pieniędzy
Przy problemach ze spłatą kluczowa jest szybka reakcja - kontakt z firmą przed terminem, nie po. Bezpłatną pomoc oferują:
- Rzecznik Finansowy: Pomoże Ci, jeśli firma nalicza opłaty niezgodnie z prawem lub łamie warunki umowy.
- UOKiK: Urząd Ochrony Konkurencji i Konsumentów monitoruje rynek i interweniuje w przypadku nieuczciwych praktyk rynkowych.
- Bezpłatne poradnictwo obywatelskie: W każdym powiecie działają punkty, gdzie prawnik za darmo pomoże Ci przeanalizować Twoją sytuację finansową.
Pamiętaj: Odpowiedzialne pożyczanie to przede wszystkim pożyczanie kwot, które realnie mieścisz w swoim miesięcznym budżecie. Na portalu Pozyczki-24.pl zawsze zachęcam do dokładnej analizy swoich możliwości przed kliknięciem przycisku "Wnioskuj". Jeśli rozważasz refinansowanie lub wyjście z pętli zadłużenia, przeczytaj mój artykuł o unikaniu spirali zadłużenia.
Standardy bezpiecznego finansowania online - podsumowanie eksperta
- Nadzór i legalność (KNF)
- Podstawą bezpieczeństwa jest obecność instytucji w Rejestrze Pośredników Kredytowych i Instytucji Pożyczkowych KNF. Gwarantuje to działanie zgodne z ustawą o kredycie konsumenckim.
- Całkowity koszt pożyczki (RRSO)
- Wskaźnik RRSO obejmuje wszystkie koszty transakcji (prowizje, odsetki, opłaty). Jest to jedyny rzetelny parametr pozwalający na obiektywne porównanie konkurencyjnych ofert.
- Weryfikacja tożsamości (Standard AIS)
- Wykorzystanie Otwartej Bankowości pozwala na bezpieczne potwierdzenie danych bez przesyłania skanów dokumentów. To najskuteczniejsza metoda ochrony przed kradzieżą tożsamości.
- Dostępność środków i metody wypłat
- Wypłata w nawet 15 minut realizowana jest poprzez systemy przelewów ekspresowych lub bramki online, jak AutoPay. Standard ten zapewnia dostęp do kapitału w trybie 24/7, niezależnie od sesji międzybankowych.
- Ustawowe prawo do odstąpienia
- Zgodnie z polskim prawem, konsument ma 14 dni na rozwiązanie umowy bez podania przyczyny. Proces ten odbywa się bez naliczania dodatkowych kosztów (poza odsetkami za czas korzystania z kapitału).
- Analiza zdolności kredytowej
- Legalne instytucje pożyczkowe obligatoryjnie weryfikują historię w bazach BIK, BIG oraz KRD. Jest to element polityki odpowiedzialnego pożyczania, chroniący przed nadmiernym zadłużeniem a zarazem zgodne z przepisami.
Pamiętaj: Przed finalizacją wniosku każdy podmiot ma obowiązek udostępnić Formularz Informacyjny, zawierający kompletne dane o kosztach i warunkach spłaty.
Jeśli znasz już zasady i chcesz wybrać odpowiedni produkt, porównaj zweryfikowane oferty pożyczek online w moim aktualnym zestawieniu.

Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Pytania i odpowiedzi (FAQ)
Czy pierwsza pożyczka jest rzeczywiście darmowa?
Tak, pierwsza chwilówka jest często darmowa, ponieważ wiele firm oferuje promocję RRSO 0% dla nowych klientów. Oznacza to, że oddajesz dokładnie tyle, ile pożyczyłeś - bez dodatkowych kosztów - pod warunkiem terminowej spłaty. To najlepszy sposób, aby bez ryzyka przetestować usługę.
Ile czasu zajmuje przelew gotówki na konto?
Środki mogą trafić na Twoje konto nawet w 5 minut po pozytywnej decyzji, o ile bank pożyczkodawcy jest zgodny z Twoim (lub firma korzysta z systemów natychmiastowych przelewów, np. Express Elixir). Wybierając pożyczkodawców działających 24/7, masz pewność najszybszej wypłaty, bez względu na porę dnia.
Czy logowanie do banku podczas weryfikacji tożsamości jest bezpieczne?
Tak, to bezpieczna i nowoczesna metoda. Korzystając z systemów takich jak Kontomatik, nie udostępniasz pożyczkodawcy loginu ani hasła. Połączenie jest szyfrowane, a dane są pobierane w trybie "tylko do odczytu" wyłącznie w celu potwierdzenia Twoich danych i historii rachunku. To rozwiązanie w pełni zgodne z unijną dyrektywą PSD2.
Czy pożyczka online jest dostępna w weekendy i święta?
Tak, wiele firm pożyczkowych działa w systemie 24/7. Dzięki pełnej automatyzacji wnioski są rozpatrywane przez algorytmy również w soboty i niedziele. Aby otrzymać gotówkę w dni wolne, wybierz firmę oferującą przelewy natychmiastowe Express Elixir lub wypłatę przez kod BLIK, co pozwala odebrać pieniądze z bankomatu bez czekania na sesje bankowe.
Co się stanie, jeśli nie spłacę pożyczki na czas?
W przypadku problemów ze spłatą najważniejszy jest kontakt z pożyczkodawcą przed upływem terminu. Możesz negocjować plan ratalny lub refinansowanie, choć wiąże się to z dodatkowymi kosztami. Brak reakcji narazi Cię na ustawowe odsetki karne (maksymalnie dwukrotność sumy stopy referencyjnej NBP i 5,5 pkt proc.) oraz negatywny wpis w bazach BIK i KRD.
Znajdź swoją szybką pożyczkę online