Nowy scoring BIK od 1 lipca 2026 r. Co dla Ciebie zmienia nowa punktacja w bazie?
Publikacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
W maju tego roku pisałem już o nadchodzących zmianach w artykule Masz dużo zapytań w BIK? Od 1 lipca 2026 to przestaje być problemem - informowałem wtedy, że w Biurze Informacji Kredytowej szykuje się nowy model scoringowy, dzięki któremu porównywanie ofert pożyczkowych przestanie obniżać punktację. Od 1 lipca 2026 roku te zmiany są już faktem i jako autor i ekspert porównywarki szybkich pożyczek miałem czas przeanalizować, jak dokładnie działa nowa punktacja w praktyce. W tym artykule opisuję szerzej, co konkretnie się zmieniło i na co warto zwrócić uwagę, jeśli zależy Ci na dobrej ocenie w BIK.
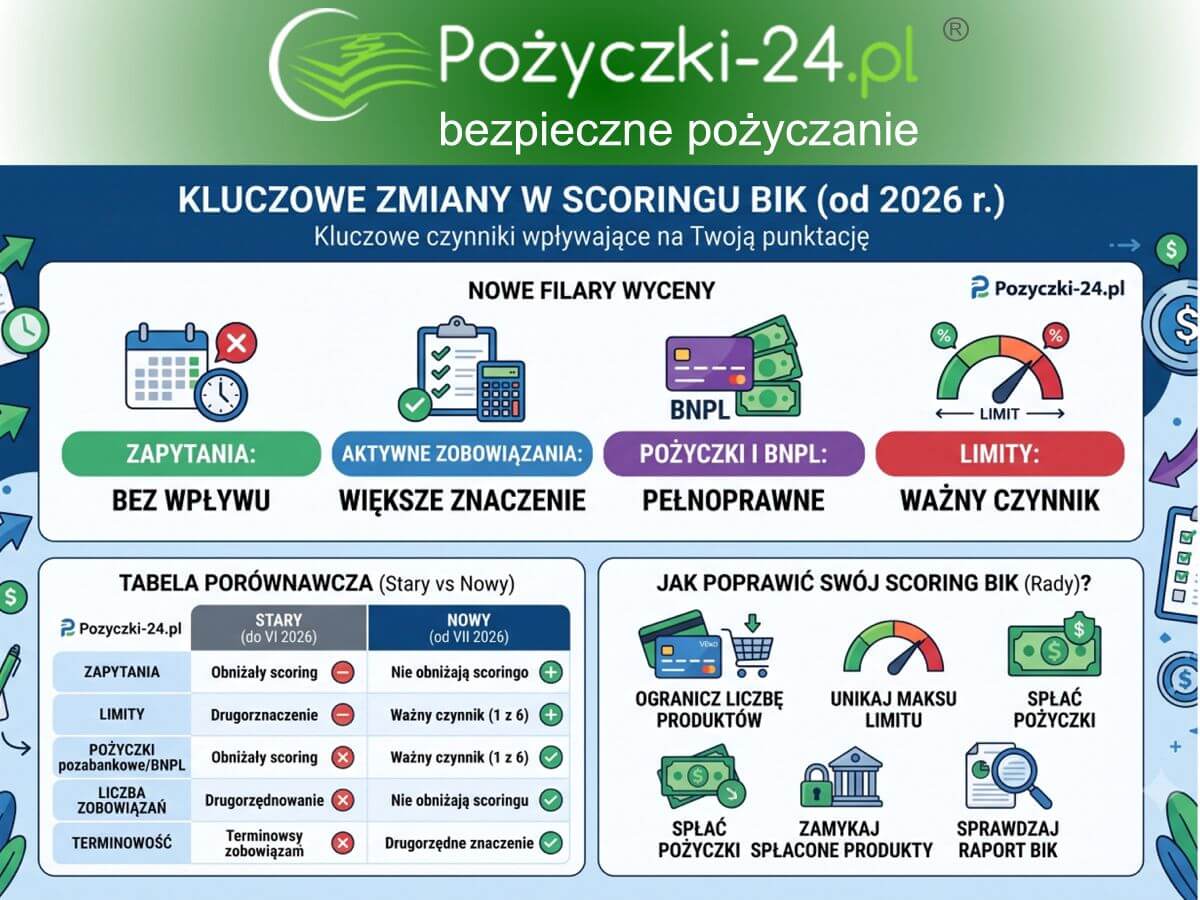
W pigułce: najważniejsze zmiany w punktacji BIK od 1 lipca 2026
- Zapytania kredytowe:
- nie obniżają już scoringu; te bez zawartej umowy znikają z bazy po 14 dniach
- Aktywne zobowiązania:
- mają dziś większy wpływ na ocenę niż przed 1 lipca 2026
- Pożyczki pozabankowe i BNPL:
- liczą się w scoringu wprost, na równi z kredytami bankowymi
- Limity kredytowe na kartach i kontach:
- sposób ich wykorzystania to jeden z sześciu głównych czynników oceny
- Liczba aktywnych zobowiązań:
- im więcej ich naraz, tym wyższe ryzyko w oczach algorytmu - niezależnie od terminowości
- Scoring BIK:
- to nadal tylko jeden ze wskaźników w ocenie, a nie sama zdolność kredytowa
Nowy model scoringowy w praktyce
Biuro Informacji Kredytowej samo tłumaczy tę zmianę koniecznością dostosowania systemu do obecnych realiów rynku finansowego, rozwoju technologii oraz nowych produktów, takich jak płatności odroczone. Nowy model opiera ocenę na trzech filarach: terminowości spłat, aktywności na rynku finansowym (w tym wykorzystaniu limitów kredytowych) oraz długości historii kredytowej klienta. Jednocześnie, jak podkreśla BIK, dane o zapytaniach niezakończonych udzieleniem finansowania w ogóle nie są już brane pod uwagę przy wyliczaniu wyniku.
W praktyce oznacza to, że po wdrożeniu nowych zasad część klientów odnotowała wyraźne wzrosty punktacji, a inni - równie wyraźne spadki. Wszystko dlatego, że system inaczej rozkłada wagi między poszczególnymi elementami Twojej historii. Poniżej rozkładam to na czynniki pierwsze.
1. Zapytania kredytowe już nie szkodzą - krótkie przypomnienie
To temat, który szerzej opisałem w poprzednim artykule, więc tutaj tylko krótkie przypomnienie: samo złożenie wniosku o pożyczkę czy kredyt, nawet w kilku firmach naraz, nie obniża już Twojej oceny punktowej. Jeśli zapytanie nie zakończy się podpisaniem umowy, zostanie automatycznie usunięte z bazy BIK po 14 dniach. Możesz więc spokojnie porównywać oferty, tak jak porównuje się ceny w kilku sklepach.
2. Większe znaczenie aktywnych zobowiązań finansowych
Skoro zapytania przestały mieć znaczenie, algorytm z natury rzeczy mocniej skupia się na tym, co zostaje - czyli na Twoich realnych, aktywnych zobowiązaniach. Liczy się to, ile kredytów, pożyczek i limitów masz obecnie otwartych, jakie są ich salda i jak długo je spłacasz. To właśnie ten obszar - określany przez BIK jako "aktywność na rynku finansowym" - zyskał najwięcej na znaczeniu w nowym modelu.
3. Pożyczki pozabankowe i BNPL w scoringu na dobre
Jeśli korzystasz z płatności "kup teraz, zapłać później" (np. PayPo czy Allegro Pay) albo z szybkich pożyczek pozabankowych, od 1 lipca 2026 te dane mają realny wpływ na Twój scoring - w obie strony. Terminowa spłata takich zobowiązań buduje wiarygodność podobnie jak spłata klasycznego kredytu. Nowy algorytm znacznie dokładniej monitoruje też samą częstotliwość korzystania z szybkich pożyczek - im częściej sięgasz po chwilówki, tym mocniejszy sygnał podwyższonego ryzyka wysyła to do systemu, nawet jeśli wszystkie spłacasz w terminie.

Uważaj na drobne zaległości w BNPL i limitach
Nawet niewielkie opóźnienie w płatności odroczonej może teraz wpłynąć na Twoją ocenę punktową, ponieważ nowy algorytm jest wyraźnie czulszy na bieżące zachowania niż na historię sprzed lat. Zawsze pożyczaj odpowiedzialnie, aby uniknąć problemów windykacyjnych czy spirali zadłużenia.
4. Limity kredytowe na kartach i kontach - nowy, ważny czynnik
To jedna z mniej nagłaśnianych, a jednocześnie najbardziej odczuwalnych zmian. Sposób, w jaki wykorzystujesz limity kredytowe na kartach i w rachunkach osobistych, stał się osobnym, ważnym elementem oceny. BIK potwierdził, że klienci otrzymują dziś sześć czynników wyjaśniających wynik (wcześniej były cztery):
- Historia spłat - czy zdarzały Ci się opóźnienia w spłacie kredytów i pożyczek
- Bieżące spłaty - czy aktualne kredyty i pożyczki są spłacane w terminie
- Staż kredytowy - od jak dawna korzystasz z kredytów bankowych
- Nowe kredyty - ile masz nowo zaciągniętych zobowiązań
- Wykorzystanie limitów - w jakim stopniu korzystasz z produktów z limitem kredytowym
- Kredyty gotówkowe - ile spłacasz kredytów i pożyczek gotówkowych
Im częściej i mocniej "maksujesz" dostępny limit, tym gorzej wygląda to w oczach algorytmu - nawet jeśli zawsze spłacasz zadłużenie w terminie.
5. Terminowość spłat: kluczowa, ale nie jedyna
Terminowa spłata pozostaje najważniejszym pojedynczym elementem oceny - to się nie zmieniło. Zmieniło się natomiast to, jak system waży poszczególne okresy Twojej historii. Bieżąca terminowość aktywnych zobowiązań liczy się teraz mocniej niż historia zobowiązań już zamkniętych. W założeniu nowego modelu, pojedyncze, kilkudniowe potknięcie samo w sobie nie jest już tak mocnym sygnałem ostrzegawczym, jak dawniej - o ile nie towarzyszy mu seria innych negatywnych sygnałów.
Ważne zastrzeżenie: w pierwszych tygodniach po wdrożeniu nowego modelu użytkownicy zgłaszali bardzo różne doświadczenia. Część odnotowała spadki punktacji nawet po jednodniowym opóźnieniu w spłacie raty, inni - wzrosty mimo drobnych, kilkudniowych poślizgów przy najmniejszych zobowiązaniach. Dlatego zawsze bezpieczniej jest spłacać raty punktualnie, niezależnie od tego, jak dokładnie zareaguje akurat Twój indywidualny scoring.
6. Liczba aktywnych zobowiązań ma większe znaczenie niż wcześniej
Nowy model wyraźnie mocniej "patrzy" na to, ile masz jednocześnie czynnych produktów finansowych. Klient z kilkoma lub kilkunastoma drobnymi pożyczkami jest dla systemu statystycznie mniej wiarygodny niż osoba z jednym większym zobowiązaniem - nawet jeśli wszystkie te pożyczki są spłacane bez zarzutu. Wynika to z obserwacji, że osoby posiadające wiele równoległych zobowiązań częściej przestają spłacać któreś z nich. BIK potwierdza, że liczba posiadanych zobowiązań, w tym nowo zaciąganych kredytów i pożyczek, jest jednym z czynników oceny ryzyka, zastrzegając jednocześnie, że sama ta liczba nie przesądza automatycznie o wyniku - znaczenie ma całokształt historii kredytowej.
7. Jedno większe zobowiązanie czy kilka mniejszych?
To pytanie zadaje sobie dziś wielu klientów planujących większy zakup na kredyt. Zgodnie z logiką nowego modelu, jedno dobrze przemyślane, większe zobowiązanie spłacane terminowo jest zwykle lepiej widziane przez scoring niż kilka mniejszych naraz. Każde kolejne aktywne zobowiązanie podnosi bowiem statystyczną ocenę ryzyka, niezależnie od tego, jak sumiennie je spłacasz. Im więcej masz zamkniętych, spłaconych w całości produktów - tym korzystniej wygląda Twoja historia w nowym modelu.
Scoring BIK to nie to samo, co zdolność kredytowa
To rozróżnienie warto zapamiętać niezależnie od tego, jak zmienia się algorytm. Punktacja BIK jest ważnym czynnikiem wpływającym na decyzje kredytowe, ale nie jest zdolnością kredytową. Scoring to statystyczny wskaźnik ryzyka wyliczany na podstawie Twojej historii w bazie BIK. Zdolność kredytowa to znacznie szersza ocena, którą samodzielnie przeprowadza bank lub firma pożyczkowa, uwzględniając m.in. Twoje dochody, stałe wydatki i inne zobowiązania finansowe. Wysoki scoring zwiększa szansę na pozytywną decyzję, ale to instytucja finansowa - a nie sam wynik punktowy - ostatecznie decyduje o przyznaniu finansowania.
Jak poprawić swoją punktację BIK po 1 lipca 2026?
Jeśli zależy Ci na lepszej ocenie w nowym modelu, warto skupić się na kilku konkretnych działaniach:
- ogranicz liczbę aktywnych produktów finansowych, zwłaszcza płatności odroczonych (BNPL: kup dziś, zapłać później);
- nie korzystaj często z limitów kredytowych na kartach i kontach - staraj się utrzymywać ich wykorzystanie na niskim poziomie;
- jeśli to możliwe, spłać zobowiązania pozabankowe (chwilówki), zamiast utrzymywać je jako aktywne;
- zamykaj w pełni spłacone produkty - im więcej masz zamkniętych zobowiązań, tym lepiej dla Twojej historii;
- zamiast kilku drobnych pożyczek naraz, rozważ jedno większe, dobrze zaplanowane zobowiązanie spłacane terminowo.
- sprawdzaj na bieżąco swoją punktację w BIK, aby kontrolować swój scoring i odpowiednio reagować.
Żadne z tych działań nie da natychmiastowego efektu - scoring aktualizuje się na bieżąco wraz z napływem nowych danych do BIK, więc zmiany w Twoich nawykach finansowych przełożą się na wynik stopniowo, w kolejnych miesiącach.

Sprawdź, jak wygląda Twoja punktacja po zmianach
Najlepszym sposobem, by zobaczyć, jak nowy model ocenił Twoją historię, jest pobranie aktualnego Raportu BIK. Jeśli nie masz jeszcze konta, sprawdź poniższy poradnik.
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

FAQ - najważniejsze pytania o nową punktację BIK od 2026 roku
Czy jeśli mam kilka spłacanych kredytów ratalnych, powinienem się martwić o nową punktację?
Sama liczba aktywnych zobowiązań to tylko jeden z elementów oceny, więc kilka spłacanych rat nie musi automatycznie oznaczać niskiego wyniku. Nowy model patrzy na całokształt: terminowość bieżących spłat, staż kredytowy i sposób wykorzystania limitów liczą się równie mocno. Jeśli wszystko regulujesz na czas, kilka aktywnych produktów nie powinno zrujnować Twojej oceny, choć warto rozważyć spłatę lub konsolidację części zobowiązań, jeśli to możliwe.
Czy warto zrezygnować z limitu kredytowego na koncie, żeby poprawić scoring?
Niekoniecznie trzeba go zamykać. Sam fakt posiadania limitu, który rzadko lub w niewielkim stopniu wykorzystujesz, nie obniża oceny tak mocno, jak regularne sięganie po niego aż do granicy dostępnych środków. Jeśli zależy Ci na wyższym wyniku, lepiej ograniczyć częstotliwość i wysokość wykorzystania limitu niż od razu z niego rezygnować.
Czym różni się scoring BIK od zdolności kredytowej?
To dwa różne pojęcia. Scoring BIK to statystyczny wskaźnik ryzyka, wyliczany na podstawie Twojej historii kredytowej. Zdolność kredytowa to znacznie szersza ocena, którą samodzielnie przeprowadza bank lub firma pożyczkowa, uwzględniając m.in. Twoje dochody, wydatki i inne zobowiązania. Wysoki scoring zwiększa szansę na pozytywną decyzję, ale to nie ten sam wskaźnik i nie on ostatecznie decyduje o przyznaniu finansowania.
Czy lepiej wziąć jedną większą pożyczkę, czy kilka mniejszych?
Zgodnie z logiką nowego modelu, jedno dobrze przemyślane, większe zobowiązanie spłacane terminowo jest zwykle lepiej oceniane niż kilka mniejszych naraz. Wynika to z tego, że każde kolejne aktywne zobowiązanie statystycznie podnosi ocenę ryzyka, niezależnie od tego, czy wszystkie są spłacane bez zarzutu.
Czy jednorazowe kilkudniowe opóźnienie w spłacie zrujnuje mi scoring?
W założeniu nowego modelu pojedyncze, krótkie potknięcie nie jest już tak mocnym sygnałem ostrzegawczym jak dawniej, zwłaszcza jeśli nie towarzyszy mu seria innych negatywnych sygnałów. W praktyce, w pierwszych tygodniach po wdrożeniu, użytkownicy zgłaszali jednak bardzo różne doświadczenia - część odnotowała spadki punktacji nawet po jednodniowym opóźnieniu. Najbezpieczniej jest więc zawsze spłacać raty terminowo, niezależnie od tego, jak dokładnie zareaguje akurat Twój scoring.
Porównaj i wybierz swoją pożyczkę online
BIK, bazy i zdolność kredytowa (Rozwiń)
- Zdolność kredytowa
- Jak sprawdzić BIK
- Jak założyć konto w BIK
- Nowy BIK 2026 - zapytania
- Weryfikacja kredytowa 2026
- Pożyczki bez baz
- Pożyczki bez BIK - zagrożenia
- Dlaczego trudniej o pożyczkę online
- Odrzucony wniosek
- Czym są AML i KYC
- Ocena zdolności do spłaty
- Pożyczka na PESEL
- Scoring behawioralny i AI w pożyczkach