Jak sprawdzić swoją historię kredytową w BIK? Poradnik
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
W erze cyfrowej i dostępu do szybkiego finansowania online, Biuro Informacji Kredytowej (BIK) jest najważniejszą instytucją, której funkcjonowanie musi zrozumieć każdy świadomy konsument. Raport BIK to Twoja finansowa wizytówka - dokument kluczowy nie tylko przy ubieganiu się o kredyt hipoteczny, ale także przy każdej pożyczce, a nawet umowie abonamentowej na telefon czy internet.
Wysoka pozycja BIK to dowód Twojej wiarygodności i doświadczenia w zarządzaniu długiem. W niniejszym poradniku przeprowadzimy Cię przez proces uzyskiwania własnego raportu, wyjaśnimy, co dokładnie zawiera, oraz opiszemy, jak dbać o ten kluczowy wskaźnik.
I. Biuro Informacji Kredytowej (BIK): Definicja i kluczowa rola

Czym jest baza BIK?
BIK, czyli Biuro Informacji Kredytowej S.A., to największa w Polsce baza danych, która przechowuje kompleksowe informacje o zobowiązaniach finansowych zarówno klientów indywidualnych, jak i przedsiębiorstw. Powstało z inicjatywy banków i działa na podstawie przepisów prawa, zapewniając bezpieczną i rzetelną wymianę informacji między bankami, SKOK-ami oraz większością firm pożyczkowych.

Choć pożyczki online są łatwo dostępne, mogą szybko wciągnąć w spiralę zadłużenia i zrujnować Twój scoring kredytowy przez negatywne wpisy w BIK. Pamiętaj, że nieodpowiedzialne pożyczanie zamyka drogę do uzyskania w przyszłości kredytu mieszkaniowego, karty kredytowej czy zakupów na raty. Zawsze pożyczaj odpowiedzialnie!
Rola BIK w procesie kredytowym i pożyczkowym
Główna rola BIK polega na minimalizowaniu ryzyka kredytowego w całym systemie finansowym. Dla instytucji finansowej Twój raport BIK jest najważniejszym źródłem informacji podczas oceny zdolności kredytowej:
- Obowiązek weryfikacji: Zgodnie z Prawem bankowym oraz Ustawą o kredycie konsumenckim, instytucje udzielające finansowania mają obowiązek sprawdzić rzetelność klienta. BIK jest podstawowym i najbardziej wiarygodnym narzędziem tej weryfikacji.
- Dwa rodzaje danych (pozytywne i negatywne): BIK nie gromadzi tylko złych informacji. Przechowuje zarówno informacje pozytywne, czyli historię zobowiązań spłaconych w terminie lub przed nim, jak i informacje negatywne, dotyczące opóźnień w spłacie (zwykle tych przekraczających 30 dni). Pozytywna historia w BIK pozwala budować zaufanie.
- Wpływ na scoring: Na podstawie danych z BIK tworzony jest scoring BIK - wskaźnik punktowy (od 1 do 100), który błyskawicznie ocenia prawdopodobieństwo spłaty długu. Im wyższy scoring, tym lepszą ofertę (niższe RRSO, lepsze warunki) możesz uzyskać, ponieważ bank postrzega Cię jako klienta niskiego ryzyka.
II. Dlaczego sprawdzenie raportu BIK jest kluczowe dla konsumenta?
Sprawdzanie własnego raportu BIK to fundamentalna zasada odpowiedzialności finansowej i klucz do aktywnego zarządzania swoim majątkiem. Nie jest to działanie jednorazowe, lecz element stałego monitorowania.
Główne cele regularnego sprawdzania BIK:
- Kontrola poprawności danych: W bazach danych zdarzają się błędy. Może to być błędny wpis banku o opóźnieniu lub źle zamknięte zobowiązanie. Takie błędy mogą negatywnie wpłynąć na ocenę - tylko Ty możesz je wykryć i zgłosić do korekty.
- Ochrona przed wyłudzeniem: To najskuteczniejszy sposób, aby szybko wykryć kredyt zaciągnięty na Twoje dane przez oszustów, zanim będzie za późno. Warto też zastrzec swój PESEL.
- Optymalizacja przed wnioskiem kredytowym: Zanim złożysz wniosek o duży kredyt (np. hipoteczny), musisz wiedzieć, na czym stoisz. Wcześniejsza analiza pozwala zidentyfikować słabe punkty (np. zbyt duża liczba zapytań, nieużywany limit kredytowy) i podjąć działania naprawcze.
Zamów Alerty z BIK i chroń się przed wyłudzeniami
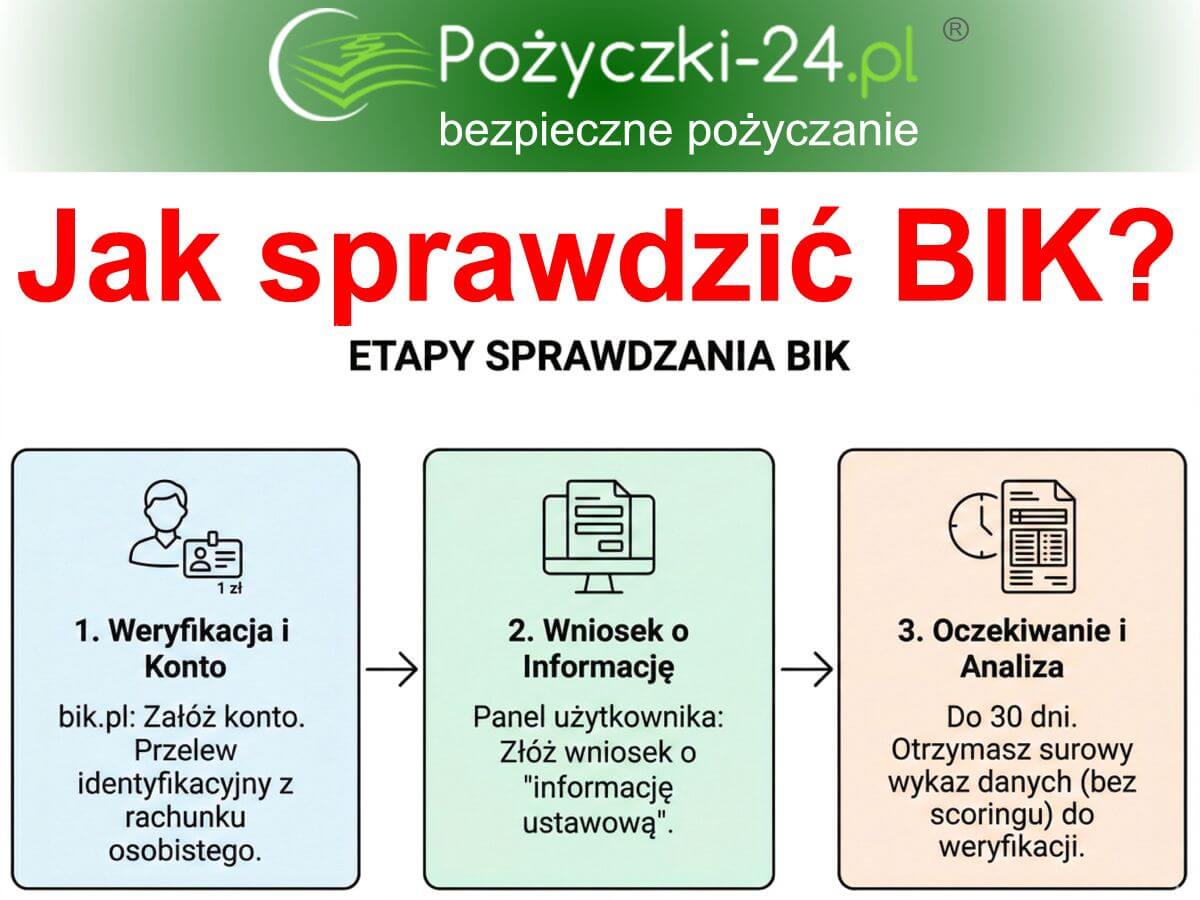
III. Bezpłatne sprawdzenie BIK: Informacja ustawowa krok po kroku
Każdemu konsumentowi przysługuje prawo do uzyskania bezpłatnej kopii danych przetwarzanych na jego temat przez BIK. Jest to tzw. "informacja ustawowa", regulowana przez prawo.
1. Weryfikacja tożsamości i założenie konta
Wejdź na oficjalną stronę internetową BIK (bik.pl). Proces rozpoczyna się od założenia konta. Jest to procedura wymagająca pełnej weryfikacji tożsamości, co jest kluczowe dla zachowania najwyższych standardów bezpieczeństwa. Weryfikacja odbywa się zazwyczaj poprzez wykonanie przelewu identyfikacyjnego na symboliczną kwotę (np. 1 zł lub 1 grosz) z Twojego osobistego rachunku bankowego.
Szczegółowy opis: Jak założyć konto krok po kroku w BIK.
2. Złożenie wniosku o informację ustawową
Po pomyślnej aktywacji konta, w panelu użytkownika znajdź sekcję dotyczącą pobierania raportów i złóż wniosek o "informację ustawową".
3. Oczekiwanie i analiza
Zgodnie z przepisami, BIK ma 30 dni na dostarczenie tej bezpłatnej kopii. Otrzymasz dokument zawierający wszystkie dane o Twoich zobowiązaniach. Pamiętaj, że dokument ten jest obszerny, szczegółowy, ale nie zawiera on scoringu BIK ani wskaźników graficznych typowych dla płatnego raportu komercyjnego. Jest to surowy wykaz danych, świetny do weryfikacji.
IV. Płatny raport BIK: Pełne narzędzie analityczne i scoring (Krok po kroku)
Płatne raporty BIK (dostępne jako pojedynczy zakup lub w ramach pakietów subskrypcyjnych) są wybierane przez większość klientów, ponieważ oferują kompleksową wiedzę i natychmiastową dostępność, wraz z najważniejszym elementem - aktualnym Scoringiem BIK.
1. Zakup i generowanie raportu
Zaloguj się na swoje konto w BIK. Wybierz opcję zakupu pojedynczego raportu BIK (koszt jest zmienny, zazwyczaj kilkadziesiąt złotych) lub wykup pakietu subskrypcyjnego, który obejmuje raporty i kluczową usługę Alertów BIK (o której więcej w kolejnej sekcji). Po dokonaniu płatności, raport BIK jest generowany w czasie rzeczywistym i dostępny do pobrania w formacie PDF lub online.
2. Co znajdziesz w płatnym raporcie BIK? Szczegółowa interpretacja
Płatny raport jest zaprojektowany tak, by był czytelny i zawierał szereg kluczowych informacji:
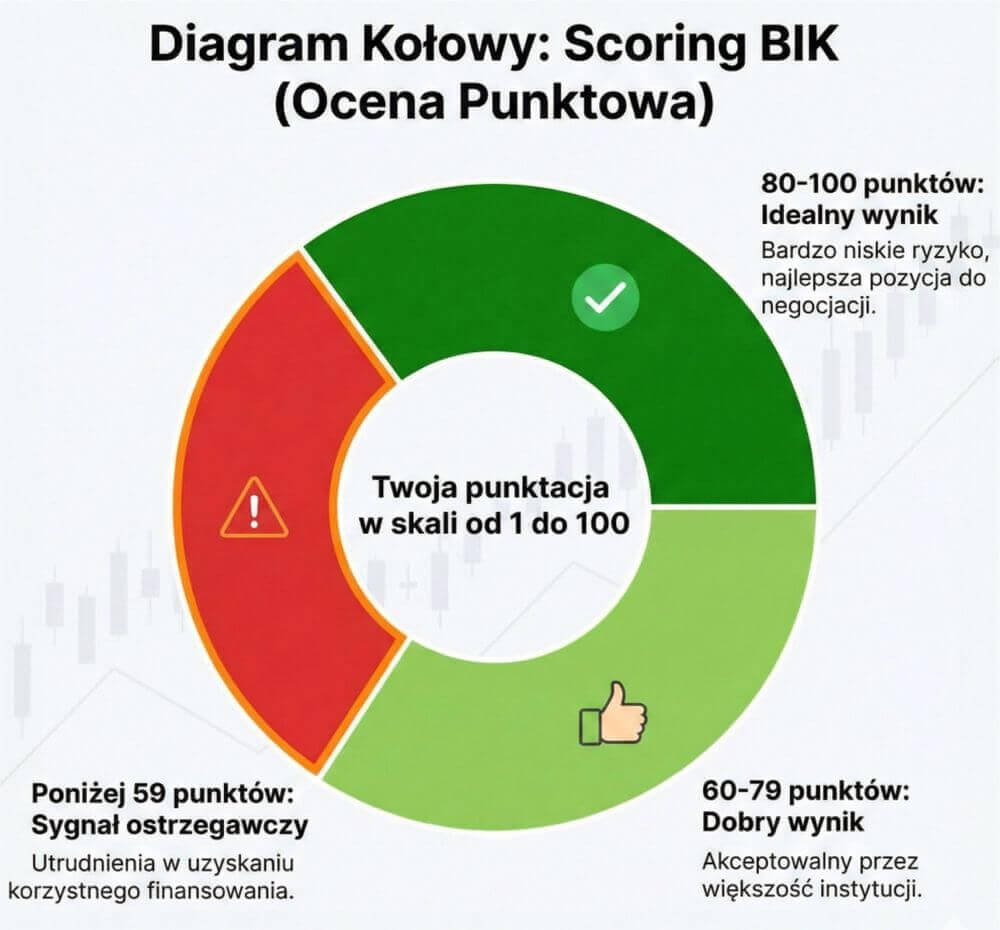
- Scoring BIK (ocena punktowa): Twoja punktacja w skali od 1 do 100.
- 80-100 punktów: Idealny wynik, bardzo niskie ryzyko, najlepsza pozycja do negocjacji.
- 60-79 punktów: Dobry wynik, akceptowalny przez większość instytucji.
- Poniżej 59 punktów: Sygnał ostrzegawczy, zwykle oznacza utrudnienia w uzyskaniu korzystnego finansowania.
- Podsumowanie zobowiązań: Ta sekcja dzieli Twoje zobowiązania na:
- Aktywne: Obecnie spłacane kredyty, pożyczki, limity w kontach, aktywne karty kredytowe.
- Zakończone: Zobowiązania, które zostały już spłacone. Informacje o terminowo zakończonych zobowiązaniach są przechowywane w BIK i pozytywnie wpływają na scoring (jeśli nie wycofasz zgody na przetwarzanie danych po spłacie).
- Szczegółowa historia spłat: Dla każdego produktu finansowego zobaczysz historię spłat w ujęciu miesięcznym.
- Zielone znaczniki (lub "0"): Oznaczają terminową spłatę. Wzmacniają Twoją wiarygodność.
- Żółte lub czerwone znaczniki: Wskazują na opóźnienia. Nawet niewielkie (np. 7-dniowe) opóźnienie może obniżyć scoring. Opóźnienia powyżej 30 dni są uznawane za negatywne i mogą blokować dostęp do finansowania na długi czas.
- Zapytania kredytowe: Znajdziesz tu chronologiczną listę wszystkich instytucji, które sprawdzały Twój BIK. Zbyt duża liczba zapytań w krótkim czasie (np. 10 zapytań w 3 miesiące) obniża scoring, ponieważ sygnalizuje, że aktywnie i bezskutecznie poszukujesz finansowania, co jest postrzegane jako sygnał wysokiego ryzyka.
Rada eksperta: Zanim złożysz wniosek o duży kredyt, postaraj się zamknąć wszystkie nieużywane karty kredytowe i limity w koncie. Choć z nich nie korzystasz, banki i tak uwzględniają je przy ocenie, ponieważ stanowią one potencjalne obciążenie, które sztucznie obniża Twoją zdolność.
V. Alerty BIK: Działanie i znaczenie dla bezpieczeństwa
Usługa Alertów BIK to kluczowy element aktywnego zarządzania bezpieczeństwem finansowym i unikania konsekwencji wyłudzeń. Stanowi ona tarczę ochronną przed przestępczością finansową.
Jak działa usługa?
Alerty BIK to usługa subskrypcyjna, która natychmiast powiadamia Cię za pomocą wiadomości SMS lub e-maila w dwóch krytycznych sytuacjach:
- Nowe zapytanie kredytowe: Jeśli jakakolwiek instytucja sprawdza Twój BIK w związku z próbą udzielenia kredytu lub pożyczki na Twoje dane - dostajesz natychmiastowe powiadomienie. Jeśli nie składałeś wniosku, jest to znak, że prawdopodobnie ktoś próbuje wyłudzić finansowanie na Twoje nazwisko.
- Opóźnienie w spłacie: Otrzymasz przypomnienie, gdy minie termin spłaty Twojej raty. Pomaga to uniknąć negatywnego wpisu w BIK i związanego z nim spadku scoringu.
Dlaczego warto ustawić Alerty BIK?
W Polsce notuje się stale rosnącą liczbę prób wyłudzeń kredytów na skradzione lub utracone dane. Alerty BIK dają Ci czas na reakcję. Masz szansę:
- Zastrzeżenie dokumentów: Natychmiastowe zastrzeżenie dowodu osobistego w odpowiednich systemach (np. BIK, Zastrzegam.pl).
- Powiadomienie banku: Skontaktowanie się z instytucją, która złożyła zapytanie, i poinformowanie, że wniosek jest oszustwem.
To szybka reakcja pozwala zablokować wypłatę środków i uratować Twoją historię kredytową. To doświadczenie w zarządzaniu bezpieczeństwem jest dziś koniecznością.
VI. Podsumowanie i wnioski: BIK jako inwestycja w przyszłość
Monitorowanie własnej historii kredytowej w BIK to nie obowiązek prawny, ale przede wszystkim inwestycja w Twoją finansową przyszłość.
- Korzyści finansowe: Utrzymywanie wysokiego scoringu BIK to prosty sposób na uzyskanie lepszych warunków kredytowych, co realnie przekłada się na oszczędności rzędu setek, a w przypadku kredytów hipotecznych, tysięcy złotych.
- Bezpieczeństwo i spokój: Alerty BIK stanowią kluczowy element aktywnej ochrony przed przestępczością finansową, dając Ci poczucie bezpieczeństwa i kontroli nad Twoimi danymi.
- Oszczędność czasu: Świadomość swojej historii kredytowej skraca proces ubiegania się o finansowanie i minimalizuje ryzyko niepowodzenia.
Zacznij od założenia konta w BIK już dziś. Pamiętaj: pozytywna historia kredytowa jest Twoim najcenniejszym aktywem finansowym i zasługuje na stałą troskę.
Chcesz wiedzieć, jaka jest różnica badania zdolności kredytowej w Polsce i USA? Przeczytaj nasz artykuł na medium.com (wersja angielska): BIK vs. FICO: How Polish and American Credit Scores Actually Work.
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Porównaj i wybierz swoją pożyczkę online
BIK, bazy i zdolność kredytowa (Rozwiń)
- Zdolność kredytowa
- Jak założyć konto w BIK
- Nowy BIK 2026 - zapytania
- Nowy scoring BIK 2026
- Weryfikacja kredytowa 2026
- Pożyczki bez baz
- Pożyczki bez BIK - zagrożenia
- Dlaczego trudniej o pożyczkę online
- Odrzucony wniosek
- Czym są AML i KYC
- Ocena zdolności do spłaty
- Pożyczka na PESEL
- Scoring behawioralny i AI w pożyczkach