Czego zabrania prawo firmom pozabankowym? 5 kluczowych ograniczeń w umowach i windykacji
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Jako ekspert Pozyczki-24.pl regularnie analizuję umowy pożyczkowe i skargi konsumentów trafiające do Rzecznika Finansowego oraz UOKiK. Z tej analizy płynie jeden wniosek: choć większość firm pożyczkowych działa zgodnie z prawem, znajomość swoich praw pozwala uniknąć nieuczciwych praktyk i podpisania niekorzystnej umowy. W tym artykule wyjaśniam wprost, czego firmie pożyczkowej robić nie wolno - zarówno na etapie konstruowania umowy, jak i podczas windykacji długu.

Znajomość ograniczeń prawnych to Twoja ochrona. Firma pożyczkowa, która straszy więzieniem za niespłaconą pożyczkę, dzwoni do pracodawcy lub ukrywa realny koszt zobowiązania pod fikcyjnymi opłatami, łamie konkretne przepisy - a nie tylko dobre obyczaje. Poniżej znajdziesz 5 najważniejszych ograniczeń, które każda instytucja pożyczkowa w Polsce musi respektować.
Ograniczenia dla firm pożyczkowych w pigułce
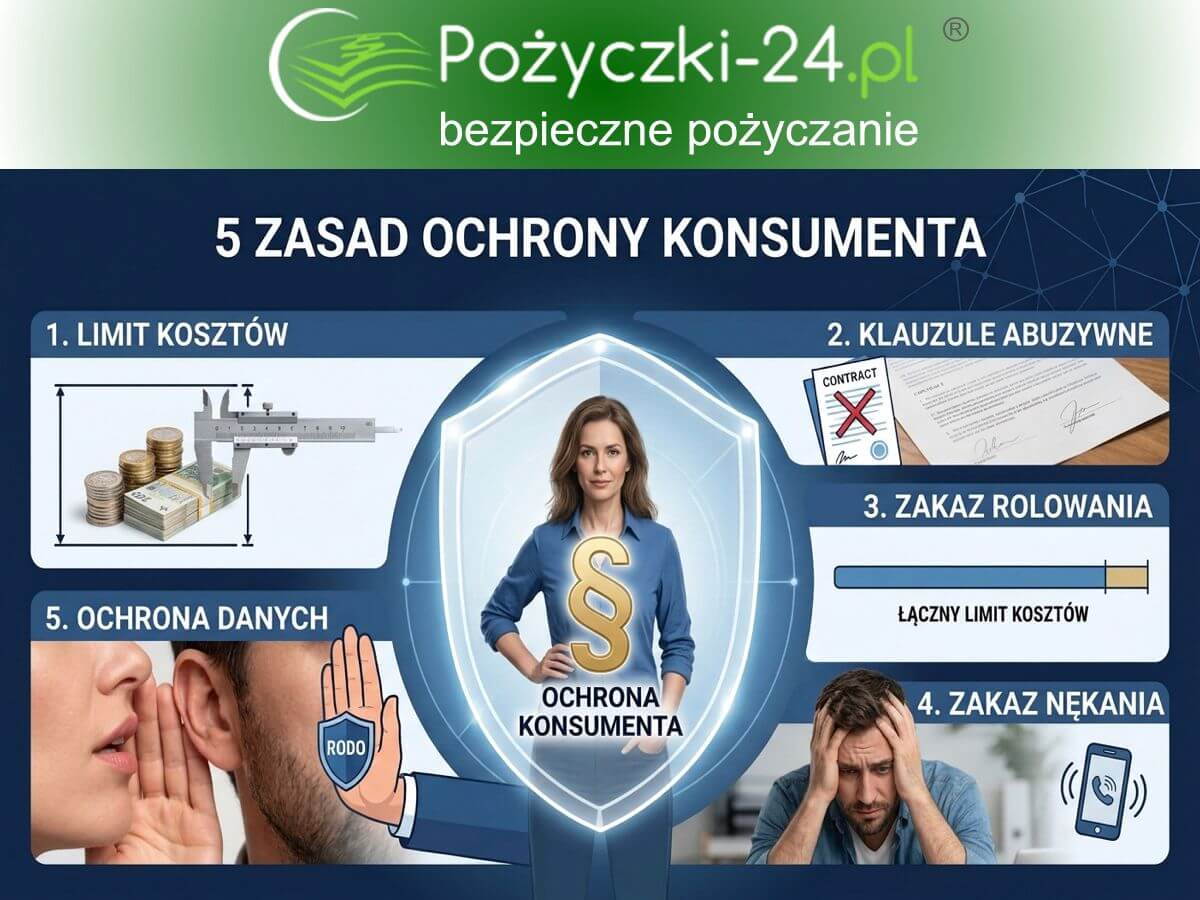
Zanim przejdę do szczegółowego omówienia każdego punktu, oto zwięzłe podsumowanie najważniejszych zakazów obowiązujących firmy pozabankowe w Polsce:
- Limit kosztów pozaodsetkowych:
- Suma wszystkich opłat, prowizji i kosztów dodatkowych usług nie może przekroczyć maksymalnego pułapu wyznaczonego przez ustawę antylichwiarską, niezależnie od tego, jak firma nazwie poszczególne pozycje w cenniku.
- Klauzule abuzywne w umowie:
- Zapisy rażąco naruszające interesy konsumenta - wygórowane kary umowne, nieadekwatne zabezpieczenia czy narzucony sąd właściwy dla pożyczkodawcy - są z mocy prawa nieważne, nawet jeśli konsument je podpisał.
- Rolowanie pożyczki bez limitu:
- Koszt wszystkich pożyczek udzielonych temu samemu klientowi w ciągu 120 dni od pierwszej wypłaty musi mieścić się w jednym, łącznym limicie ustawowym - firma nie może obejść tego przepisu, oferując kolejne "odrębne" umowy.
- Nękanie i groźby podczas windykacji:
- Windykator nie może dzwonić o dowolnej porze, grozić konsekwencjami karnymi za dług cywilny ani wysyłać pism stylizowanych na wezwania sądowe czy komornicze.
- Ujawnianie długu osobom trzecim:
- Informowanie pracodawcy, sąsiadów czy rodziny o zadłużeniu bez ich zgody i podstawy prawnej to naruszenie RODO oraz dóbr osobistych, za które konsument może dochodzić odszkodowania.
- Gdzie zgłosić naruszenie:
- Skargi na nieuczciwe praktyki przyjmują UOKiK, Rzecznik Finansowy oraz - w zakresie ochrony danych osobowych - Prezes Urzędu Ochrony Danych Osobowych (UODO).
Czego nie wolno wpisywać do umowy pożyczkowej? 3 zakazane praktyki
Umowa pożyczki to dokument prawny podlegający ścisłej regulacji ustawy o kredycie konsumenckim. Poniżej opisuję trzy najczęstsze sposoby, w jakie nieuczciwe firmy próbują obejść te przepisy - i dlaczego takie zapisy nie mają mocy wiążącej wobec konsumenta.
1. Ukryte opłaty ponad ustawowy limit kosztów pozaodsetkowych
Umowa nie może zawierać opłat, prowizji, marż ani kosztów usług dodatkowych - na przykład "opłaty za szybką wypłatę", "opłaty za dostarczenie gotówki do domu" czy przymusowego ubezpieczenia o znikomej realnej wartości - które łącznie przekraczają maksymalne limity określone w ustawie o kredycie konsumenckim, potocznie zwanej ustawą antylichwiarską. Konstruowanie cennika w sposób maskujący prawdziwy koszt pożyczki pod płaszczykiem fikcyjnych usług dodatkowych jest praktyką zabronioną i podlega sankcjom - łącznie z opisaną w innym moim artykule sankcją kredytu darmowego, która pozwala konsumentowi spłacić wyłącznie kapitał, bez odsetek i prowizji. Zanim podpiszesz umowę, zawsze sprawdzam - i radzę to samo Tobie - czy suma wszystkich opłat mieści się w ustawowym wzorze kosztowym, a nie tylko czy poszczególne pozycje wyglądają niewinnie.
2. Klauzule abuzywne i nieadekwatne zabezpieczenia
Firma nie może stosować w regulaminach i umowach zapisów rażąco naruszających interesy konsumenta. W praktyce dotyczy to przede wszystkim trzech sytuacji. Po pierwsze, nakładania kar umownych za opóźnienia, które są nieproporcjonalnie wysokie względem faktycznie poniesionych przez firmę strat - kara powinna odzwierciedlać realny koszt obsługi zaległości, a nie stanowić dodatkowe źródło zarobku. Po drugie, narzucania zabezpieczeń rażąco nieadekwatnych do kwoty pożyczki, na przykład weksla in blanco bez precyzyjnie sformułowanej deklaracji wekslowej określającej, do jakiej sumy i na jakich warunkach może zostać wypełniony. Po trzecie, zapisów narzucających niewłaściwość sądu - czyli zmuszania konsumenta do procesowania się w sądzie właściwym dla siedziby pożyczkodawcy, często po drugiej stronie kraju, co w praktyce utrudnia dochodzenie swoich racji. Rejestr klauzul niedozwolonych, prowadzony historycznie przez UOKiK, jest dobrym źródłem do sprawdzenia, czy dany zapis był już wcześniej zakwestionowany przez sąd.
3. Ukryte rolowanie pożyczki ponad limit kosztów
Umowa nie może zawierać mechanizmów, które zmuszają lub choćby zachęcają klienta do odpłatnego przedłużania terminu spłaty w sposób omijający przepisy. Zgodnie z ustawą, jeśli w ciągu 120 dni od wypłaty pierwszej pożyczki klient otrzymuje kolejne - niezależnie od tego, czy firma nazywa to "przedłużeniem", "rolowaniem" czy odrębną nową umową - całkowity koszt wszystkich tych zobowiązań musi bezwzględnie mieścić się w jednym, pierwotnym limicie kosztów pozaodsetkowych. To jeden z mechanizmów, który najczęściej prowadzi konsumentów do spirali zadłużenia, dlatego zawsze ostrzegam moich czytelników przed ofertami reklamowanymi jako "kolejna pożyczka bez sprawdzania w BIK" tuż po niespłaceniu poprzedniej. Zwróć uwagę na zmiany od 1 lipca 2026 r. - zapytania w BIK (Biuro Informacji Kredytowej) znikają teraz już po 14 dniach. Część firm może kusić "czystą kartą", by zachęcić Cię do rolowania długu. Pamiętaj jednak: bez względu na to, jak szybko znika ślad w BIK, koszt wszystkich pożyczek wziętych w tej samej firmie w ciągu 120 dni i tak musi bezwzględnie zmieścić się w jednym, pierwotnym limicie.
Jak nie wolno prowadzić windykacji? 2 zakazane metody
Nawet jeśli dług jest realny i wymagalny, sposób jego dochodzenia również podlega ścisłym ograniczeniom prawnym. Windykacja polubowna nie może zmieniać się w formę presji psychologicznej ani naruszać prywatności dłużnika.
1. Zastraszanie, nękanie i wprowadzanie w błąd
Działania windykacyjne nie mogą przybierać formy uporczywego nękania ani presji psychologicznej. Windykatorowi - zarówno zatrudnionemu bezpośrednio przez firmę pożyczkową, jak i zewnętrznej firmie windykacyjnej działającej w jej imieniu - nie wolno nękać dłużnika ciągłymi telefonami lub wiadomościami SMS, zwłaszcza w porach nocnych oraz w dni ustawowo wolne od pracy. Zabronione jest też używanie gróźb karalnych, wulgaryzmów czy jakiejkolwiek formy agresji słownej, a także wprowadzanie w błąd co do konsekwencji prawnych - na przykład grożenie interwencją policji, prokuratury czy więzieniem. Warto to sobie mocno zapamiętać: niespłacenie pożyczki to sprawa cywilna, a nie karna, chyba że doszło do celowego wyłudzenia w rozumieniu Kodeksu karnego. Zabronione jest również wysyłanie pism, których szata graficzna imituje oficjalne wezwania sądowe lub pisma komornicze - to celowe wprowadzanie konsumenta w błąd co do rzeczywistego etapu postępowania.
2. Ujawnianie informacji o długu osobom trzecim
Firma pożyczkowa ma bezwzględny zakaz ujawniania jakichkolwiek informacji o zadłużeniu komukolwiek poza samym dłużnikiem. W praktyce oznacza to całkowity zakaz dzwonienia do pracodawcy w celu wywarcia presji, odwiedzania sąsiadów z pytaniami o pożyczkobiorcę i sugerowania jego kłopotów finansowych, a także informowania rodziny, jeśli jej członkowie nie są formalnymi współkredytobiorcami ani poręczycielami widniejącymi na umowie. Takie działanie to jedno z najcięższych naruszeń dóbr osobistych oraz przepisów o ochronie danych osobowych, które może kończyć się dotkliwymi karami finansowymi dla pożyczkodawcy - nakładanymi zarówno na drodze cywilnej, jak i przez organ nadzorczy odpowiedzialny za ochronę danych osobowych.
Gdzie zgłosić naruszenie przepisów przez firmę pożyczkową
Jeśli podejrzewasz, że firma pożyczkowa naruszyła którekolwiek z opisanych wyżej ograniczeń, nie musisz mierzyć się z tym samodzielnie. Polski system prawny przewiduje kilka instytucji powołanych właśnie do ochrony konsumentów rynku finansowego.

Nadzór nad rynkiem pożyczek pozabankowych. Instytucje pożyczkowe działające w Polsce podlegają rejestrowi prowadzonemu przez Komisję Nadzoru Finansowego (KNF), a przestrzeganie przepisów o ochronie zbiorowych interesów konsumentów kontroluje UOKiK. W indywidualnych sporach z pożyczkodawcą bezpłatną pomoc merytoryczną i prawną świadczy Rzecznik Finansowy.
- UOKiK - przyjmuje zgłoszenia dotyczące klauzul abuzywnych, ukrytych opłat oraz nieuczciwych praktyk rynkowych. Prowadzi też historyczny rejestr klauzul niedozwolonych, przydatny przy ocenie konkretnych zapisów umownych.
- Rzecznik Finansowy - interweniuje w indywidualnych sporach konsumenta z firmą pożyczkową, w tym w sprawach o sankcję kredytu darmowego oraz błędne naliczenia kosztów.
- Komisja Nadzoru Finansowego (KNF) - sprawuje nadzór nad instytucjami pożyczkowymi wpisanymi do rejestru i może cofnąć wpis firmie rażąco naruszającej przepisy.
- Prezes Urzędu Ochrony Danych Osobowych (UODO) - właściwy organ do zgłoszenia sytuacji, w której firma pożyczkowa lub firma windykacyjna ujawniła informacje o Twoim zadłużeniu osobom trzecim bez podstawy prawnej. Skargę można złożyć na stronie uodo.gov.pl.
- Sąd powszechny - jeśli doszło do naruszenia dóbr osobistych (np. informowania sąsiadów lub pracodawcy o długu), konsument może dochodzić przed sądem zadośćuczynienia oraz przeprosin, niezależnie od postępowań administracyjnych.
Z mojego doświadczenia w analizowaniu rynku pożyczek pozabankowych wynika, że sama świadomość istnienia tych ograniczeń często wystarcza, by firma wycofała się z nieuczciwej praktyki jeszcze przed formalnym postępowaniem - wystarczy powołać się na konkretny przepis w piśmie reklamacyjnym. Jeśli zastanawiasz się, na co jeszcze zwracać uwagę przy wyborze pożyczkodawcy, polecam mój przewodnik po pożyczkach online oraz zestawienie praw pożyczkobiorcy i przepisów, które regularnie aktualizuję.
Uwaga: regulacje w trakcie zmian. Ustawa o kredycie konsumenckim jest aktualnie nowelizowana, a pełną treść obowiązujących przepisów zawsze znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Część zasad dotyczących limitów kosztowych i obowiązków informacyjnych może ulec zmianie - śledzę te zmiany na bieżąco i aktualizuję swoje artykuły.

Porównaj i wybierz swoją pożyczkę online