Ile kosztuje pożyczka online? RRSO, opłaty i porównanie kosztów
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Kiedy szukamy pożyczki online, najczęściej skupiamy się na kwocie i miesięcznej racie. To zrozumiałe, ale jako analityk Pozyczki-24.pl zawsze przypominam: o bezpieczeństwie Twojego portfela decyduje całkowity koszt zobowiązania. W 2026 roku realne RRSO standardowych chwilówek waha się od 120% do 299,50%, a ofert ratalnych od 20% do 70%. Promocje dla nowych klientów to z kolei szansa na RRSO 0%. Zanim podpiszesz umowę, musisz wiedzieć, z czego dokładnie wynikają te liczby. Ten poradnik rozkłada koszty pożyczek na czynniki pierwsze.
Najważniejsze informacje w pigułce
- Składowe kosztów:
- Na ostateczną cenę składa się oprocentowanie kapitałowe, jednorazowa prowizja za udzielenie, a nierzadko również opłaty administracyjne i ubezpieczenie.
- RRSO jako lupa analityczna:
- Rzeczywista Roczna Stopa Oprocentowania zbiera wszystkie koszty w jedno. To najważniejszy wskaźnik do obiektywnego zestawiania ze sobą ofert o identycznych parametrach (kwota i czas spłaty).
- Promocje na RRSO 0%:
- Darmowe pożyczki są bardzo korzystne, ale wymagają rygorystycznej terminowości - nawet jednodniowe spóźnienie natychmiast aktywuje wysokie koszty standardowe.
- Wcześniejsza spłata to czysty zysk:
- Zgodnie z prawem konsumenckim, każdą pożyczkę możesz spłacić przed terminem. Obliguje to pożyczkodawcę do proporcjonalnego zwrotu pobranych wcześniej opłat i prowizji.

Ważne! Pamiętaj, że pożyczki pozabankowe są z reguły droższe niż tradycyjne kredyty w banku. Zawsze weryfikuj pozycję Całkowita Kwota do Spłaty i realnie oceniaj, czy Twój budżet udźwignie ratę, aby uniknąć problemów i spirali zadłużenia.
Co wpływa na to, ile zapłacisz za pożyczkę online? Poznajmy elementy układanki!
Wiele osób zakłada, że koszt pożyczki to po prostu odsetki. Nic bardziej mylnego! Na ostateczną sumę, którą będziesz musiał oddać firmie, składa się znacznie więcej składowych. Zobaczmy, na co dokładnie zwrócić uwagę, zanim klikniesz przycisk "weź pożyczkę".
- Oprocentowanie: Myśl o tym jak o takiej podstawowej "cenie" za to, że ktoś pożycza Ci pieniądze. Zazwyczaj podają je w skali roku (np. 8% w skali roku). Im wyższy ten procent, tym więcej odsetek doliczą do Twojej pożyczki w danym okresie.
- Prowizja: To taka jednorazowa opłata, którą firma pożyczkowa bierze po prostu za to, że udzieli Ci pożyczki. Czasem to stała kwota, czasem procent od pożyczanej sumy. Różnie bywa - czasem doliczają ją do pożyczanej kwoty (więc kwota do spłaty rośnie od razu), a czasem odejmują ją, zanim przeleją Ci pieniądze.
- Opłaty dodatkowe: Czasem pojawią się jeszcze jakieś drobne opłaty "przy okazji". Np. za samo rozpatrzenie wniosku (choć to coraz rzadsze) albo inne opłaty administracyjne. Nie są tak powszechne jak oprocentowanie czy prowizja, ale zawsze warto rzucić okiem na umowę - nawet małe sumy mogą wpłynąć na całość.
- Ubezpieczenie: Często przy pożyczce pojawia się propozycja ubezpieczenia - np. na wypadek, gdybyś stracił pracę. To może być dobre zabezpieczenie, ale pamiętaj, że to dodatkowy koszt, który podnosi całkowitą kwotę do spłaty. Zawsze upewnij się, czy to opcja, z której możesz zrezygnować, czy jest obowiązkowe.
- Termin spłaty: To, jak długo będziesz spłacać pożyczkę, ma ogromne znaczenie dla jej ostatecznego kosztu. Dłuższy okres spłaty to zazwyczaj niższa miesięczna rata (co brzmi kusząco!), ale niestety - przez ten czas nalicza się więcej odsetek. Czyli łącznie oddasz więcej pieniędzy.
Zrozumienie tych elementów to pierwszy krok. Ale jak porównać oferty, które na pierwszy rzut oka wyglądają zupełnie inaczej? Tutaj z pomocą przychodzi kluczowy wskaźnik.
RRSO, czyli co? Twoja lupa do porównywania pożyczek
Zapewne widziałeś ten skrót przy każdej pożyczce - RRSO. Brzmi trochę poważnie, ale to Twój najlepszy przyjaciel przy porównywaniu ofert. No dobrze, ale co kryje się pod tymi literami?
Zacznijmy od rozwinięcia: RRSO to Rzeczywista Roczna Stopa Oprocentowania. W prostych słowach, ten wskaźnik pokazuje Ci całkowity koszt pożyczki w skali roku. Co ważne, bierze pod uwagę absolutnie WSZYSTKO, co wpływa na cenę - nie tylko to, ile wynoszą odsetki. Wlicza w to prowizje, opłaty i obowiązkowe ubezpieczenia. To taka 'cena all-inclusive' pożyczki, ale podana w ujęciu rocznym.
Polskie prawo, w tym Ustawa o Kredycie Konsumenckim oraz przepisy potocznie nazywane ustawą antylichwiarską, chroni konsumentów, określając maksymalne limity innych opłat i prowizji związanych z pożyczką. Dzięki tym regulacjom, rzadko zdarzają się celowe "ukryte" koszty w ofertach rzetelnych firm. UWAGA: Teksty ustaw są bardzo szczegółowe i pisane językiem prawniczym, co może utrudniać ich zrozumienie. Prostsze wyjaśnienia Twoich praw i przepisów dotyczących pożyczek znajdziesz tutaj na naszej stronie.
Dlaczego to takie ważne? Bo RRSO pozwala Ci zestawić ze sobą różne oferty jak jabłka z jabłkami, nawet jeśli na pierwszy rzut oka wyglądają zupełnie inaczej (np. jedna ma niskie oprocentowanie, ale wysoką prowizję, a inna odwrotnie). Dzięki RRSO wiesz, która pożyczka będzie faktycznie tańsza w sumie, zakładając, że pożyczasz tę samą kwotę na ten sam czas.
Ważna uwaga! RRSO działa najlepiej, gdy porównujesz pożyczki na dokładnie taką samą kwotę i na taki sam okres spłaty. Tylko wtedy masz pewność, że porównanie jest fair.
Więcej informacji o RRSO (źródło: Wikipedia.org)
Skoro wiesz już, co składa się na koszt i czym jest RRSO, pora na praktykę! Oto kilka kroków, jak porównać oferty i wybrać tę najlepszą dla siebie:
Jak porównać koszty pożyczek w 2026? Ekspercka instrukcja:
Jako analityk rynkowy często powtarzam: diabeł tkwi w szczegółach. Aby nie przepłacić, stosuj moją sprawdzoną metodę weryfikacji ofert:
- Zestawiaj identyczne parametry: Porównuj wyłącznie oferty na tę samą kwotę i ten sam okres (np. 3000 zł na 30 dni). Tylko wtedy różnica w Kosztych będzie realna i wymierna.
- Analizuj RRSO jako bazę: Szukaj oferty z najniższym RRSO. Pamiętaj jednak, że przy chwilówkach 30-dniowych wskaźnik ten bywa astronomiczny - skup się wtedy na całkowitej kwocie do oddania.
- Sprawdź całkowitą kwotę do spłaty: To najważniejsza liczba. Mówi Ci wprost: "pożyczam 2000 zł, oddaję 2350 zł". Różnica to Twój czysty koszt pożyczki.
- Weryfikuj koszty ukryte w umowie: Przeczytaj dokument pod kątem opłat za monity czy przedłużenie terminu. Szczegóły dotyczące bezpieczeństwa znajdziesz w sekcji o prawach konsumenta.
- Prawo do wcześniejszej spłaty: W 2026 roku każda rzetelna firma musi proporcjonalnie obniżyć koszty, jeśli spłacisz dług przed czasem. To Twój sposób na realne oszczędności.
Poza standardowymi ofertami, często pojawia się jedna, bardzo kusząca propozycja.
Darmowa pożyczka: Realny zysk czy sprytny chwyt marketingowy?
Na pewno widziałeś reklamy pierwsza pożyczka za darmo. Kuszące, prawda? Szczególnie przy chwilówkach. Ale czy to naprawdę tak działa, że nic nie płacisz?
Odpowiedź brzmi: tak, MOŻE być darmowa, ale... jest tu kilka 'ale'. 'Pierwsza pożyczka za darmo' oznacza po prostu, że jej RRSO wynosi okrągłe 0%. Czyli jeśli pożyczasz np. 1000 zł i oddajesz 1000 zł w ustalonym terminie (najczęściej 30 dni), to nie doliczą Ci do tego ani grosza prowizji czy odsetek.
ALE! I to jest BARDZO WAŻNE! Ta 'darmowość' działa tylko pod jednym warunkiem: musisz spłacić pożyczkę na czas. Dokładnie w terminie. Nawet małe spóźnienie (dzień, dwa!) zazwyczaj sprawia, że promocja przepada, a firma nalicza Ci standardowe, często wysokie, koszty (prowizje, odsetki). Pożyczka przestaje być darmowa i robi się całkiem droga. Pamiętaj też, że ta opcja jest jednorazowa - tylko przy pierwszej pożyczce w danej firmie.
Kiedy już wiesz, jak analizować koszty pojedynczych ofert, warto zobaczyć, jak różnią się dwa główne typy pożyczek online.
Różnice: Chwilówka vs Pożyczka na raty
Różnice w kosztach mogą być spore, zależnie od tego, czy bierzesz chwilówkę, czy pożyczkę na raty. Zobaczmy, czym się różnią.
Chwilówka (krótkoterminowa, często jednorazowa spłata)
Charakteryzuje się krótkim czasem na spłatę (np. 30-60 dni) i tym, że oddajesz całą kwotę za jednym razem. Jej koszt często opiera się głównie na wysokiej prowizji lub opłacie "za start", która może być sporym procentem od pożyczonej sumy. Oprocentowanie w skali roku czasem wydaje się niskie, ale przez ten krótki czas i wysokie opłaty na początku, RRSO wychodzi zazwyczaj bardzo wysokie. Nawet jeśli w złotówkach dopłacasz stosunkowo niewiele przy małej kwocie, RRSO mocno pokazuje, jak kosztowne to finansowanie, jeśli przeliczyć je na cały rok.
Wiele firm oferujących chwilówki umożliwia przedłużenie terminu spłaty (tzw. refinansowanie lub rolowanie). Pamiętaj, że nigdy nie jest to darmowe! Opłata za przedłużenie terminu spłaty jest zazwyczaj wysoka i znacząco zwiększa całkowity koszt pożyczki. Korzystanie z tej opcji wielokrotnie może łatwo wciągnąć Cię w spiralę zadłużenia.
Pożyczka na raty (długoterminowa, na miesięczne raty)
Tutaj masz więcej czasu na spłatę, bo kwota jest rozłożona na miesięczne raty przez wiele miesięcy (np. rok, dwa lata). Główną część kosztu stanowią odsetki, które narastają przez ten dłuższy okres. Prowizja też się zdarza, ale zazwyczaj jest niższa w stosunku do pożyczanej kwoty niż przy chwilówkach. RRSO jest niższe niż przy chwilówkach, ale za to całkowita kwota do spłaty (czyli pożyczona kwota plus wszystkie koszty) jest nominalnie wyższa, bo pożyczasz więcej pieniędzy na dłuższy czas.
Realne przykłady do porównania: pożyczka krótkoterminowa vs. na raty
Aby lepiej zrozumieć różnicę między tymi dwoma typami ofert, spójrzmy na przykładowe kalkulacje dla tej samej kwoty i okresu.
Zrzuty ekranów propozycji potwierdzające koszty w tabeli
Chwilówka ViviGo
🔍 Zobacz dowód aktualnych kosztów (zrzut ekranu)
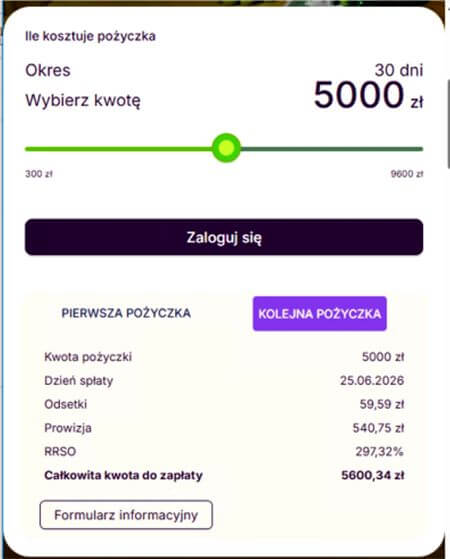
Stan oferty z dnia 26.05.2026.
Oferta ratalna Ekassa
🔍 Zobacz aktualne Koszty oferty (zrzut ekranu)
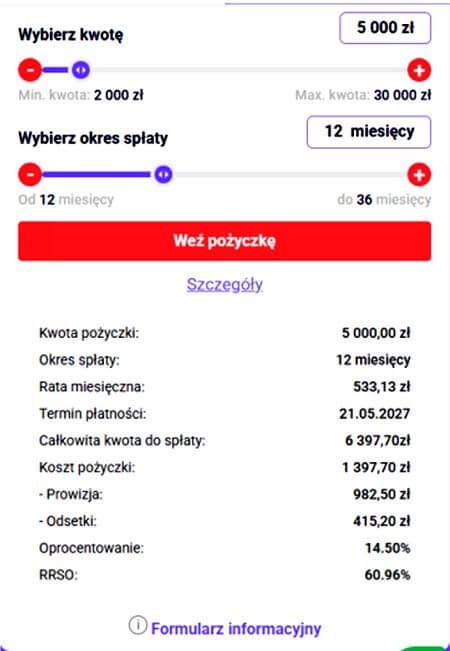
Stan oferty z dnia 26.05.2026.
Porównanie kosztów konkretnych chwilówek (przykład 1000 zł na 30 dni)
Sprawdźmy, jak prezentuje się całkowity koszt i RRSO dla kwoty 1000 zł pożyczanej na 30 dni w kilku popularnych firmach. Pamiętaj, że są to dane orientacyjne i mogą ulec zmianie.
Weryfikacja kosztów ofert z tabeli została wykonana 26.05.2026 roku.
Podsumowując sekcję: Chwilówki online kuszą szybkim dostępem do małej kwoty, ale mają bardzo wysokie RRSO (czyli relatywny koszt, gdy przeliczymy go na rok) przez wysokie prowizje i krótki termin. Nominalnie (w złotówkach) koszt przy małej kwocie nie wydaje się ogromny, ale może drastycznie wzrosnąć przy przedłużaniu. Pożyczki na raty mają niższe RRSO, ale ponieważ bierzesz je na dłużej, łączna suma odsetek i całkowita kwota do spłaty (nominalnie w złotówkach) są wyższe. Pamiętaj, że warunki udzielania pożyczek zawsze precyzują te kwestie.
Porównanie kosztów: Pożyczka pozabankowa a Kredyt bankowy
Zrozumienie kosztów pożyczek online to nie tylko analiza ofert firm pożyczkowych. Jako ekspert Pozyczki-24.pl zawsze zachęcam do zestawienia ich z tradycyjnym kredytem. Koszt pożyczki pozabankowej zazwyczaj uwzględnia wyższe ryzyko kredytowe, co widać w ostatecznym rozrachunku.
Wnioski z analizy: Jak widzisz, przy tej samej kwocie 7000 zł, kredyt bankowy pozwala zaoszczędzić blisko 1000 zł. Wyższy koszt pożyczki pozabankowej wynika z szybkości procesowania i dostępności bez zbędnych formalności.
Niezależnie od wyboru, kluczowe są całkowity koszt i RRSO. Dokładne rozbicie tych składowych (oprocentowanie, prowizje) opisaliśmy w sekcjach: Co wpływa na koszt oraz RRSO jako wskaźnik porównawczy.
Co jednak, gdy pojawią się trudności ze spłatą? Warto być świadomym potencjalnych dodatkowych kosztów.
Problemy ze spłatą, to potencjalne dodatkowe koszty
Brak terminowej wpłaty raty lub całej kwoty (w przypadku chwilówki) generuje dodatkowe koszty, często bardzo dotkliwe. Należą do nich: odsetki za opóźnienie, opłaty za wysyłanie monitów/wezwań do zapłaty, a w skrajnych przypadkach koszty windykacji zewnętrznej czy nawet sądowe i komornicze. Co gorsza, opóźnienia w spłacie są odnotowywane w Biurze Informacji Kredytowej (BIK), co znacząco utrudni Ci zaciągnięcie jakichkolwiek innych pożyczek czy kredytów w przyszłości. Dowiedz się więcej o tym, czym jest zdolność kredytowa i jak dbać o swoją historię w BIK.
Kiedy koszt zobowiązania wymyka się spod kontroli? Sygnały ostrzegawcze
Znajomość kosztów to jedno - równie ważne jest realne ocenienie, czy Twój budżet udźwignie spłatę. Zanim podpiszesz umowę, sprawdź, czy nie dotyczy Cię żaden z poniższych sygnałów:
Zatrzymaj się, jeśli: bierzesz nową pożyczkę, żeby spłacić poprzednią; miesięczne raty przekraczają 40% Twojego dochodu netto; lub nie masz pewności, że spłacisz w terminie. W każdym z tych przypadków kolejne zobowiązanie pogłębi problem, zamiast go rozwiązać. Warto wtedy rozważyć alternatywy: negocjację terminu z wierzycielem, pożyczkę w SKOK, lub skorzystać z bezpłatnego doradztwa Rzecznika Finansowego czy pomocy UOKiK.
Wybieraj świadomie
Rozumiejąc, co wpływa na koszt pożyczki online, jak czytać RRSO i jakie są potencjalne dodatkowe koszty, masz narzędzia do świadomego porównywania ofert. Zawsze analizuj wszystkie składowe kosztów i całkowitą kwotę do spłaty. Pamiętaj o warunkach promocji "pierwsza pożyczka za darmo" i upewnij się, że stać Cię na terminową spłatę zobowiązania, aby uniknąć niepotrzebnych dodatkowych opłat. Pamiętaj o swoich prawach pożyczkobiorcy i przepisach, które Cię chronią.
Gotowy? Porównaj pożyczki i wybierz najlepszą dla siebie

Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Jeśli masz jeszcze jakieś pytania dotyczące kosztów, sprawdź poniższą sekcję.
FAQ: Pytania i odpowiedzi o koszt pożyczki online
Czy mój BIK (historia kredytowa) wpływa na koszt pożyczki online?
Tak, firmy pożyczkowe często sprawdzają Twoją historię w BIK (Biurze Informacji Kredytowej). Dobra historia kredytowa (terminowe spłacanie poprzednich zobowiązań, brak zaległości) może sprawić, że dostaniesz lepszą (tańszą) ofertę - z niższym oprocentowaniem, prowizją lub innymi opłatami. Zła historia może skutkować wyższym kosztem pożyczki lub nawet odmową jej udzielenia. Więcej o tym, czym jest zdolność kredytowa, dowiesz się w naszym artykule.
Czy są jakieś "ukryte" koszty pożyczek online, których nie ma w RRSO?
Zgodnie z polskim prawem (Ustawą o Kredycie Konsumenckim), RRSO musi uwzględniać większość kosztów, takich jak oprocentowanie, prowizje i obowiązkowe ubezpieczenia. Rzadko zdarzają się celowe "ukryte" koszty w ofertach rzetelnych firm. Jednak zawsze dokładnie czytaj umowę i tabelę opłat. Uważaj na dobrowolne ubezpieczenia lub opcjonalne usługi dodatkowe, które mogą podnosić koszt, a które nie zawsze są wliczane do RRSO, jeśli ich wykupienie nie jest warunkiem otrzymania pożyczki. Twoje prawa pożyczkobiorcy i przepisy szczegółowo regulują kwestie informowania o Kosztych.
Czy mogę spłacić pożyczkę online wcześniej i czy to się opłaca?
Tak, masz prawo spłacić pożyczkę konsumencką wcześniej w dowolnym momencie (całkowicie lub częściowo). Zazwyczaj jest to bardzo opłacalne! Firma pożyczkowa musi wtedy proporcjonalnie obniżyć koszty tej pożyczki (głównie odsetki, a czasem też część prowizji) za okres, o który skróciłeś czas spłaty. Sprawdź w umowie, czy firma nie pobiera opłat za wcześniejszą spłatę (są one mocno ograniczone przepisami prawa dla kredytów konsumenckich, ale warto to potwierdzić).
Co się stanie, jeśli spóźnię się ze spłatą raty pożyczki online?
To niestety generuje dodatkowe koszty i problemy. Firma pożyczkowa może naliczać odsetki za opóźnienie (inne, często wyższe niż standardowe oprocentowanie), wysyłać do Ciebie płatne monity (SMS-y, e-maile, listy, telefony), a w przypadku dłuższego braku spłaty przekazać sprawę do firmy windykacyjnej (co generuje kolejne koszty) lub nawet skierować ją na drogę sądową i komorniczą. Co równie ważne, opóźnienia są odnotowywane w BIK, co znacząco pogarsza Twoją historię kredytową i utrudni Ci zaciągnięcie innych zobowiązań w przyszłości. Więcej o tym, jak unikać problemów ze spłatą i jakie masz prawa, znajdziesz w naszym artykule o prawach pożyczkobiorcy i przepisach.
Czy złożenie wniosku o pożyczkę online kosztuje?
W zdecydowanej większości renomowanych firm pożyczkowych złożenie samego wniosku online jest całkowicie darmowe i niezobowiązujące. Opłaty pojawiają się dopiero w momencie udzielenia pożyczki i są częścią jej całkowitego kosztu (np. wliczone w prowizję). Zawsze jednak warto to potwierdzić, czytając regulamin usługi na stronie firmy. Pamiętaj też, że warunki udzielania pożyczek przez daną firmę powinny być jasno określone przed złożeniem wniosku.
Czy RRSO to jedyny wskaźnik, na który powinienem patrzeć przy porównywaniu ofert?
RRSO jest kluczowym wskaźnikiem do porównywania ofert o tych samych parametrach (kwota, okres), ponieważ uwzględnia większość kosztów i pokazuje roczny "procentowy" koszt pożyczki. Jest niezwykle przydatne! Ale zawsze patrz też na całkowitą kwotę do spłaty. To ostateczna suma w złotówkach, która mówi Ci, ile dokładnie oddasz pożyczkodawcy. Oba wskaźniki są ważne i wzajemnie się uzupełniają - RRSO do porównania "ceny procentowej", całkowita kwota do spłaty do zobaczenia realnej sumy do oddania.
Masz już pełną wiedzę o Kosztach pożyczek online. Teraz możesz przejść do porównania konkretnych ofert.
Porównaj pożyczki online i złóż wniosek