Przedawnienie długów 2026 - kiedy twoje zobowiązania znikają? Poradnik
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »

Zastrzeżenie prawne
Niniejszy artykuł ma charakter wyłącznie informacyjny i edukacyjny. Treści prawne zostały opracowane na podstawie przepisów Kodeksu cywilnego (art. 117–125 KC w brzmieniu po nowelizacji z 13 kwietnia 2018 r.) oraz orzecznictwa Sądu Najwyższego. Przepisy dotyczące przedawnienia są precyzyjne, a każda sprawa jest indywidualna - w przypadku sporów lub egzekucji zalecamy konsultację z adwokatem lub radcą prawnym. Bezpłatną pomoc prawną możesz uzyskać w ramach sieci Nieodpłatnej Pomocy Prawnej (np.ms.gov.pl).
W życiu różnie bywa. Czasem jedna niespodziewana sytuacja - nagła choroba, utrata pracy, awaria samochodu czy splot nieszczęśliwych zdarzeń losowych - sprawia, że tracimy płynność finansową. W takich momentach naturalnym odruchem jest poszukiwanie szybkiego ratunku dla domowego budżetu. Sięgamy wtedy po to, co wydaje się najłatwiejszym rozwiązaniem: chwilówkę lub szybką pożyczkę na raty dostępną "na dowód". Co jednak, gdy to proste rozwiązanie zmienia się w pętlę zadłużenia, z której nie widać wyjścia?
Jeśli czytasz ten tekst, prawdopodobnie czujesz na plecach oddech windykacji, a telefon dzwoni częściej, niż byś tego chciał. Przede wszystkim: weź głęboki oddech. Problemy finansowe nie definiują cię jako człowieka. To jedynie stan przejściowy, "matematyczny problem", który ma swoje konkretne rozwiązania prawne. Choć wstyd i lęk są naturalne w tej sytuacji, to wiedza jest twoją najlepszą tarczą. Nie jesteś w tym sam.
Polskie prawo nie jest bezduszne - przewiduje mechanizmy, które chronią dłużników przed wiecznym ściganiem za stare zobowiązania. Jednym z najważniejszych narzędzi, o którym musisz wiedzieć, jest przedawnienie długu. W tym obszernym poradniku przeprowadzimy cię przez ten proces krok po kroku, powiemy gdzie sprawdzić swoje długi, obalimy mity i pokażemy na przykładzie Ani, jak w praktyce wygląda walka o wolność finansową.
Historia Ani - kiedy pętla się zaciska
Aby lepiej zrozumieć skomplikowane przepisy, posłużymy się przykładem z życia, który może być bliski wielu z nas. Poznaj Anię. Ania ma 34 lata i pracuje w dziale marketingu średniej wielkości firmy. Jest osobą sumienną, która zawsze płaciła rachunki na czas. Jednak w 2021 roku, w trakcie pandemii, jej firma zredukowała etaty. Ania z dnia na dzień została bez środków do życia, a rachunki za wynajmowane mieszkanie musiały zostać opłacone.

W panice i stresie Ania wzięła szybką pożyczkę - chwilówkę na 3000 zł z terminem spłaty 30 dni. Wierzyła, że szybko znajdzie nową pracę i odda dług. Niestety, rynek pracy był trudny, a poszukiwania zajęły jej pół roku. W tym czasie dług urósł, doszły odsetki karne, monity i opłaty windykacyjne. Ania ze wstydu przestała otwierać listy polecone, bojąc się zobaczyć kwoty, które tam widnieją. W 2026 roku, kiedy wreszcie stanęła na nogi finansowo, otrzymała telefon od agresywnej firmy windykacyjnej żądającej natychmiastowej spłaty 8000 zł pod groźbą wizyty terenowej. Czy Ania musi płacić? Czy ten dług wciąż jest ważny?
Historia Ani będzie nam towarzyszyć w dalszej części artykułu, aby zilustrować mechanizmy prawne, o których piszemy, i pokazać, że bierność nie jest najlepszym doradcą.
Pożyczki pozabankowe kuszą szybkością i łatwością, ale należy z nich korzystać rozsądnie. Nieprzewidziane wydarzenia mogą doprowadzić do spirali zadłużenia. Rozpoczynają się wtedy kłopoty, takie jak: windykacja, wyższe koszty, a nawet zajęcia komornicze. Jak uniknąć problemów z zadłużaniem się, znajdziesz w naszym poradniku: Spirala zadłużenia: poznaj przyczyny i wyjdź z długu w 5 krokach.
Czym jest przedawnienie długu? Fundamenty prawne i rzeczywistość
Wiele osób mylnie zakłada, że po upływie określonego czasu dług magicznie "wyparowuje", znika z systemów bankowych i baz dłużników, jakby nigdy go nie było. Rzeczywistość prawna jest nieco bardziej skomplikowana, ale wciąż bardzo korzystna dla dłużnika świadomego swoich praw.
Zobowiązanie naturalne - co to znaczy dla ciebie?
Zgodnie z polskimi przepisami, a konkretnie art. 117–125 Kodeksu cywilnego, po upływie terminu przedawnienia ten, przeciwko komu przysługuje roszczenie, może uchylić się od jego zaspokojenia. Co to oznacza w prostym, codziennym języku?
- Dług nie przestaje istnieć w sensie moralnym czy księgowym. Przekształca się w tak zwane zobowiązanie naturalne.
- Wierzyciel (firma pożyczkowa, bank czy windykator) traci możliwość przymusowego ściągnięcia go przez aparat państwowy - czyli przez sąd i komornika.
- W sporach przedsiębiorca–konsument (a taki jest typowy przypadek chwilówki lub kredytu) sąd ma od 9 lipca 2018 r. ustawowy obowiązek uwzględnienia przedawnienia na podstawie art. 117 §21 KC. Oznacza to, że z chwilą upływu terminu przedawnienia roszczenie przeciwko konsumentowi staje się automatycznie niezaskarżalne - nawet jeśli dłużnik nie podniesie zarzutu. Warunkiem jest jednak, by fakt przedawnienia był możliwy do ustalenia z materiału znajdującego się w aktach sprawy. Dlatego wciąż zalecamy aktywne podniesienie zarzutu przedawnienia w sprzeciwie - nie wolno polegać wyłącznie na inicjatywie sądu.
Podstawa prawna (art. 118 KC - aktualne brzmienie po nowelizacji z 2018 r.):
„Jeżeli przepis szczególny nie stanowi inaczej, termin przedawnienia wynosi sześć lat, a dla roszczeń o świadczenia okresowe oraz roszczeń związanych z prowadzeniem działalności gospodarczej - trzy lata. Jednakże koniec terminu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że termin przedawnienia jest krótszy niż dwa lata."
Zasadę tę potwierdza uchwała Sądu Najwyższego z 13 maja 2022 r., zgodnie z którą trzyletni termin przedawnienia roszczenia przedsiębiorcy przeciwko konsumentowi, który rozpoczął bieg przed wejściem w życie noweli (9 lipca 2018 r.), kończy się z ostatnim dniem roku kalendarzowego.
Możesz to porównać do sytuacji, w której ktoś pożyczył od ciebie pieniądze 20 lat temu na "słowo honoru". Nadal moralnie jest ci winien te środki, ale żaden sąd nie zmusi go już do ich oddania, jeśli podniesie zarzut upływu czasu. Szczegółowe zapisy na ten temat znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP), gdzie dostępna jest pełna treść ustawy Kodeks cywilny.
Ile trwa przedawnienie? Obalamy mity o chwilówkach
Wokół pożyczek pozabankowych narosło wiele szkodliwych mitów, często podsycanych przez same firmy windykacyjne. Dłużnicy często boją się, że "parabanki" mają swoje własne, surowsze prawa, a ich długi nigdy się nie przedawniają lub terminy te wynoszą 10 lat. To absolutna nieprawda.
W świetle prawa, udzielanie pożyczek (zarówno przez wielkie banki komercyjne, jak i małe firmy pożyczkowe) jest działalnością gospodarczą. Zgodnie z przepisami, roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się znacznie szybciej niż te między osobami prywatnymi - bo już po upływie 3 lat.
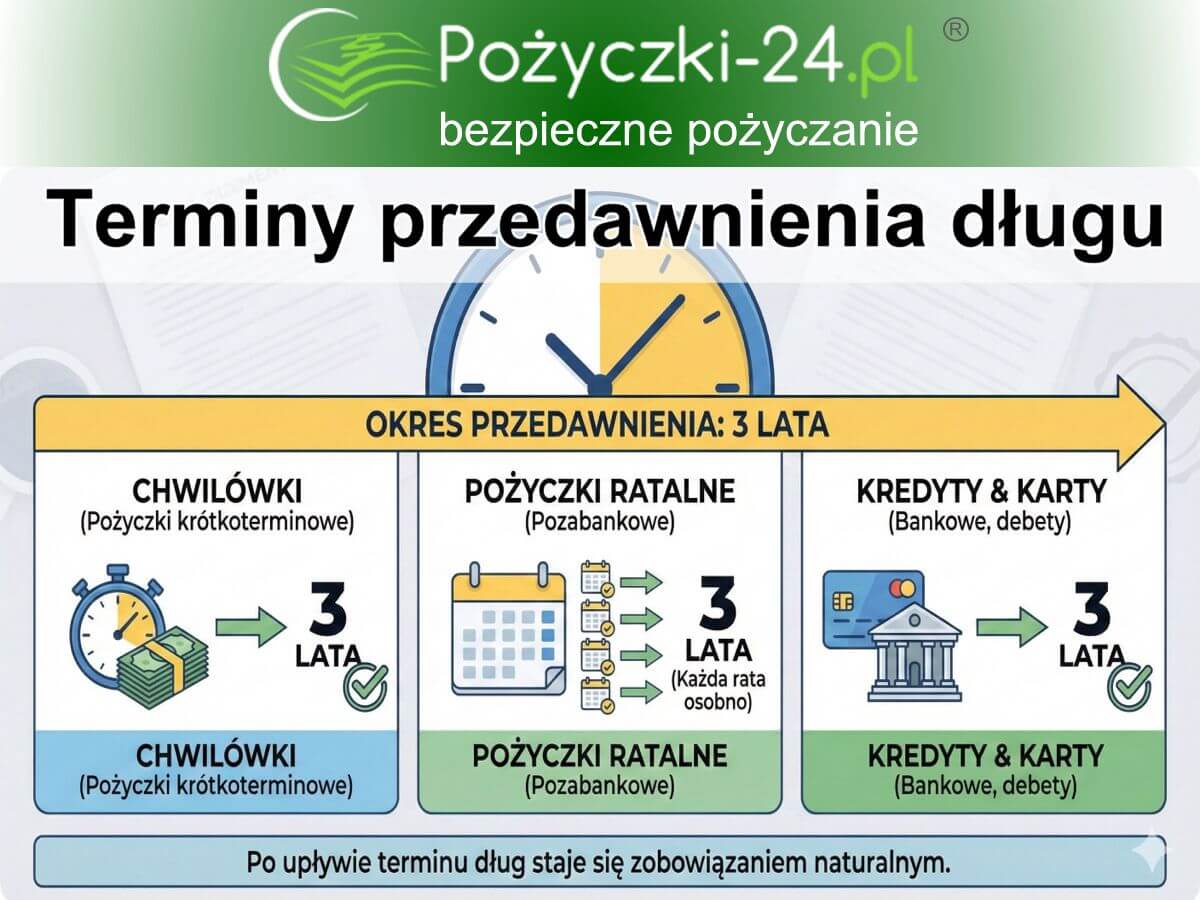
Kluczowe terminy dla twoich długów:
- Chwilówki (pożyczki krótkoterminowe): ulegają przedawnieniu po 3 latach.
- Pożyczki pozabankowe na raty: ulegają przedawnieniu po 3 latach (liczone dla każdej raty osobno).
- Kredyty bankowe, debety i karty kredytowe: również przedawniają się po 3 latach.
Nie ma znaczenia, czy pożyczyłeś pieniądze w wielkim, renomowanym banku z reklam telewizyjnych, czy w małej firmie reklamującej się na słupie ogłoszeniowym. Termin ochrony jest ten sam, co potwierdza również Rzecznik Finansowy, państwowa instytucja wspierająca klientów w sporach z podmiotami rynku finansowego.
Pułapka kalendarza - zasada końca roku
Tu dochodzimy do momentu, w którym dłużnicy najczęściej popełniają błędy w samodzielnych obliczeniach, co może kosztować ich tysiące złotych. Musisz pamiętać o kluczowej zasadzie wprowadzonej nowelizacją Kodeksu cywilnego, która zmieniła sposób liczenia terminów. Obecnie terminy przedawnienia (wynoszące co najmniej 2 lata) kończą się z ostatnim dniem roku kalendarzowego.
Analiza przypadku Ani (jak liczyć termin w praktyce?):
Wróćmy do naszej bohaterki, Ani, aby prześledzić ten mechanizm na konkretnych datach.
- Ania wzięła pożyczkę, którą zgodnie z umową miała spłacić do 15 marca 2022 roku.
- Termin wymagalności (czyli moment, kiedy wierzyciel mógł zacząć legalnie żądać zwrotu całej kwoty) to dzień następny - 16 marca 2022 roku.
- Teoretycznie, licząc prosto 3 lata, termin mijałby 16 marca 2025 roku.
- JEDNAK: Zgodnie z zasadą "końca roku", przedawnienie nastąpi dopiero 31 grudnia 2025 roku.
Gdyby windykator zadzwonił do Ani w lipcu lub nawet w listopadzie 2025 roku, dług wciąż byłby wymagalny i w pełni możliwy do wyegzekwowania przez sąd. To wydłużenie terminu działa na niekorzyść dłużnika, dlatego tak ważne jest precyzyjne liczenie dat i niezakładanie z góry, że "minęły 3 lata, więc jestem wolny".
Jak liczyć czas przy ratach? Haczyk, o którym mało kto wie
Sytuacja komplikuje się jeszcze bardziej, gdy spłacasz pożyczkę ratalną, a nie jednorazową chwilówkę. Choć ogólny termin przedawnienia to nadal 3 lata, sposób jego liczenia różni się drastycznie w zależności od konstrukcji umowy. To bardzo częsty błąd popełniany przez dłużników, którzy myślą o długu jako o jednej całości.
1. Klasyczna chwilówka (jednorazowa spłata)
Tu sprawa jest stosunkowo prosta. Pożyczyłeś 1000 zł, miałeś oddać całość 1 lutego 2021 roku. Nie oddałeś. Cały dług staje się wymagalny 2 lutego 2021. Przedawnia się on w całości jako jedna kwota po upływie 3 lat (z uwzględnieniem zasady końca roku kalendarzowego).
2. Pożyczka pozabankowa na raty
Tu jest haczyk, na którym potykają się nawet niektórzy prawnicy. Jeśli wziąłeś pożyczkę na 24 miesiące, to każda rata jest osobnym świadczeniem okresowym i przedawnia się osobno.
- Rata płatna (wymagalna) w styczniu 2021 przedawnia się z końcem 2024 roku.
- Rata płatna (wymagalna) w styczniu 2022 przedawnia się z końcem 2025 roku.
Często zdarza się sytuacja, w której połowa twojego długu jest już dawno przedawniona (najstarsze, pierwsze raty), a druga połowa (te późniejsze) jeszcze nie. W takim przypadku firma windykacyjna może skutecznie żądać przed sądem tylko części pieniędzy. Warto o tym pamiętać, analizując pozew sądowy, ponieważ często wierzyciele żądają całości, licząc na niewiedzę pozwanego.
Co przerywa bieg przedawnienia? Uważaj na reset licznika
Samo upłynięcie czasu to niestety nie wszystko. Aby dług skutecznie się przedawnił, muszą zostać spełnione konkretne warunki. "Zegar" przedawnienia musi tykać nieprzerwanie przez cały wymagany ustawą okres.
Bieg przedawnienia może zostać przerwany przez każdą czynność wierzyciela (przed sądem lub innym organem) lub dłużnika, która zmierza do dochodzenia, ustalenia lub zaspokojenia roszczenia. Co to oznacza w praktyce? Każde skuteczne przerwanie biegu przedawnienia zeruje licznik i każe liczyć okres 3 lat od nowa.
Najczęstsze czynności przerywające przedawnienie:
- Wniesienie pozwu do sądu: Złożenie pozwu przez firmę pożyczkową lub windykacyjną momentalnie zatrzymuje bieg czasu.
- Wniosek o nadanie klauzuli wykonalności: Gdy sprawa trafiła już do sądu i wierzyciel chce uzyskać tytuł wykonawczy.
- Wszczęcie egzekucji komorniczej: Działanie komornika skutecznie resetuje czas. Co więcej, dopóki trwa egzekucja, przedawnienie nie biegnie w ogóle. Zaczyna biec na nowo dopiero po umorzeniu postępowania.
- Uznanie długu przez ciebie: To najgroźniejsza pułapka psychologiczna i błąd, który dłużnicy popełniają nieświadomie.
Jeśli jednak przez pełne 3 lata (plus czas do końca roku kalendarzowego) wierzyciel milczał sądownie (nie pozwał cię), a ty nie uznałeś długu w żaden sposób - jesteś bezpieczny.
Pułapki firm windykacyjnych - jak ożywiają stare długi?
Firmy windykacyjne to często potężne przedsiębiorstwa, które skupują całe pakiety starych, przedawnionych długów za ułamek ich wartości (czasem nawet za 5-10% wartości nominalnej). Wiedzą doskonale, że w sądzie najprawdopodobniej przegrają sprawę o przedawniony dług, dlatego ich głównym celem jest skłonienie cię do dobrowolnej wpłaty lub uznania długu poza sądem.
Gdy to zrobisz, przedawnienie zostaje przerwane, a dług "ożywa" jako uznany. Działania te są często prowadzone na granicy etyki, co wielokrotnie piętnował UOKiK (Urząd Ochrony Konkurencji i Konsumentów).
Najczęstsze triki windykatorów (na przykładzie Ani):
Wyobraźmy sobie, że Ania odebrała telefon od windykatora. Miły, ale stanowczy głos w słuchawce zaproponował jej "niesamowitą ugodę". Oto pułapki, na które mogła trafić:
Trik 1: "Wpłać chociaż 20 złotych dla świętego spokoju"
Windykator mówi do Ani: "Rozumiemy pani trudną sytuację życiową. Niech pani wpłaci cokolwiek, nawet symboliczne 20 zł, żeby wstrzymać procedurę windykacyjną i pokazać dobrą wolę. To wstrzyma wysyłkę pism".
UWAGA: Taka wpłata to tzw. uznanie niewłaściwe długu. Wpłacając te grosze, Ania potwierdziłaby istnienie całego długu i przerwała bieg przedawnienia. Od tego momentu 3 lata liczą się od nowa.
Trik 2: Super-okazja na ugodę i umorzenie
Ania otrzymuje pismo z nagłówkiem "OSTATNIA SZANSA": "Umorzymy ci 50% narosłych odsetek, jeśli podpiszesz ugodę i zgodzisz się na rozłożenie reszty na dogodne raty".
WNIOSKI: Podpisanie ugody to wprost uznanie długu. Jeśli dług był już przedawniony, podpisując taki dokument, Ania dobrowolnie zrzekłaby się przywileju przedawnienia (tzw. zrzeczenie się zarzutu przedawnienia). Stary dług stałby się znów w pełni wymagalny.
Trik 3: Pułapki telefoniczne i nagrywane rozmowy
Rozmowa jest nagrywana. Windykator pyta podchwytliwie: "Czy jest pani świadoma zadłużenia w firmie X na kwotę Y wynikającego z umowy z 2021 roku?". Jeśli Ania, chcąc być uczciwą osobą, odpowie "Tak, wiem o tym, ale nie mam teraz pieniędzy na spłatę", może to zostać potraktowane jako przyznanie się do długu.
Złota zasada bezpieczeństwa: W kontakcie z windykatorem obowiązuje zasada ograniczonego zaufania. Najbezpieczniej jest nie prowadzić żadnych rozmów telefonicznych na temat szczegółów długu i żądać wszelkiej korespondencji wyłącznie drogą listowną lub mailową. Daje to czas na analizę dokumentów i konsultację z prawnikiem.
Gdzie sprawdzić historię zadłużenia? Instrukcja krok po kroku
Najgorszym doradcą dłużnika jest niewiedza. Często boimy się sprawdzić pocztę lub zalogować do banku, by nie zobaczyć skali problemu. Jednak Ania postanowiła działać. Aby ustalić, czy jej długi są przedawnione i kto tak naprawdę ją ściga, skorzystała z trzech kluczowych baz danych. Ty również powinieneś to zrobić.
Oto lista miejsc, w których za darmo lub za niewielką opłatą sprawdzisz swój status:
1. BIK (Biuro Informacji Kredytowej)
To najważniejsza baza dla kredytów bankowych, limitów w koncie i kart kredytowych. Coraz częściej dopisują się tu także duże firmy pożyczkowe.
- Co sprawdzisz: historię wszystkich kredytów, opóźnienia w spłatach oraz to, czy bank nie sprzedał twojego długu dalej.
- Jak to zrobić: wejdź na stronę bik.pl. Możesz pobrać Raport BIK (płatny) lub skorzystać z prawa do tzw. Kopii Danych (darmowej raz na 6 miesięcy, na podstawie RODO).
2. KRD (Krajowy Rejestr Długów) i Biura Informacji Gospodarczej
To tutaj najczęściej trafiają informacje o niezapłaconych mandatach, czynszu, rachunkach za telefon, internet oraz - co kluczowe - o niespłaconych chwilówkach.
- Co sprawdzisz: kto dopisał cię do listy dłużników i na jaką kwotę. To często pierwszy sygnał, że firma windykacyjna kupiła twój stary dług.
- Jak to zrobić: załóż konto w serwisie krd.pl (lub w konkurencyjnym ERIF). Konsumenci mają prawo sprawdzić informacje o sobie bezpłatnie raz na 6 miesięcy.
3. E-Sąd w Lublinie (EPU - Elektroniczne Postępowanie Upominawcze)
To absolutnie najważniejsza baza dla bezpieczeństwa prawnego. Większość spraw o zapłatę za stare długi trafia właśnie tutaj, a nie do sądu w twoim mieście.
- Co sprawdzisz: czy przeciwko tobie toczy się sprawa sądowa? Czy zapadł już nakaz zapłaty, o którym nie wiesz (bo np. został wysłany na stary adres zamieszkania)?
- Dlaczego to ważne: jeśli znajdziesz tam stary nakaz zapłaty wysłany na nieaktualny adres, możesz go skutecznie podważyć i cofnąć egzekucję komorniczą!
- Jak to zrobić: rejestracja jest darmowa na stronie e-sad.gov.pl. Pamiętaj, że aktywacja konta może potrwać kilka dni, więc nie zwlekaj.
Czy komornik może zapukać, gdy dług jest stary?
To jedno z najczęściej zadawanych pytań, budzące ogromny lęk. Odpowiedź brzmi: tak, ale tylko jeśli mu na to pozwolisz swoją biernością. Komornik sądowy jest funkcjonariuszem publicznym wykonującym wyroki sądowe. Nie jest jego rolą badanie, czy dług ma rok, czy dziesięć lat, ani czy jest zasadny. Jeśli dostanie od wierzyciela prawomocny wyrok sądu z klauzulą wykonalności, ma prawny obowiązek działać.
Sąd a przedawnienie - teoria vs praktyka
Ważna zmiana w prawie nastąpiła w 2018 roku. Od 9 lipca 2018 r. obowiązuje art. 117 §21 KC, zgodnie z którym po upływie terminu przedawnienia nie można domagać się zaspokojenia roszczenia przysługującego przeciwko konsumentowi. W praktyce oznacza to, że sąd uwzględnia fakt przedawnienia z urzędu - o ile data wymagalności roszczenia wynika z dokumentów załączonych do akt przez powoda (wierzyciel ma obowiązek wskazać ją w pozwie).
Należy jednak pamiętać o ważnym ograniczeniu: sąd nie prowadzi własnego śledztwa w sprawie daty wymagalności. Uwzględnia przedawnienie wyłącznie na podstawie materiału procesowego już znajdującego się w aktach. Jeśli wierzyciel podał w pozwie błędną datę wymagalności lub celowo ją ukrył, automatyzm sądu zawiedzie. Dlatego twoja aktywność i własny zarzut przedawnienia w sprzeciwie są absolutnie kluczowe - nie możesz polegać wyłącznie na działaniu sądu.
Twoja linia obrony: Sprzeciw od nakazu zapłaty
Jeśli otrzymasz nakaz zapłaty z sądu dotyczący starej chwilówki, musisz bezwzględnie złożyć sprzeciw. Masz na to 14 dni od dnia skutecznego doręczenia nakazu. Doręczenie może nastąpić nie tylko przez fizyczne odebranie listu, lecz także przez tak zwaną fikcję doręczenia - dwukrotną awizację przesyłki na adres wskazany w aktach, nawet jeśli faktycznie jej nie odebrałeś. Nakaz zapłaty może się więc uprawomocnić bez twojej wiedzy, jeśli mieszkasz pod innym adresem niż ten w dokumentach.
Uwaga na fikcję doręczenia i stary adres!
Jeśli nakaz zapłaty został wysłany na nieaktualny adres i uprawomocnił się wskutek podwójnej awizacji, samo nieodbieranie listów cię nie chroni. Sprawdź EPU (e-sad.gov.pl) i - jeśli nakaz jest już prawomocny - niezwłocznie złóż wniosek o przywrócenie terminu do wniesienia sprzeciwu, wyjaśniając brak wiedzy o doręczeniu. W tej sytuacji niezbędna jest pomoc prawnika. Skorzystaj z bezpłatnej pomocy prawnej (np.ms.gov.pl).
W sprzeciwie podnosisz zarzut przedawnienia roszczenia. To najskuteczniejsza metoda obrony, która zazwyczaj kończy sprawę wygraną dłużnika.
Gdy długów jest za dużo - opcja "atomowa"
Czasami przedawnienie to za mało. Jeśli twoje długi są przytłaczające, wielokrotnie przekraczają twój majątek i zarobki, a ty nie widzisz żadnych szans na ich spłatę i jesteś trwale niewypłacalny, prawo przewiduje możliwość ogłoszenia upadłości konsumenckiej.
Ważna zmiana - reforma z marca 2020 r.: Po nowelizacji prawa upadłościowego, która weszła w życie 24 marca 2020 r., upadłość konsumencka jest dostępna praktycznie dla każdej osoby fizycznej nieprowadzącej działalności gospodarczej, która jest trwale niewypłacalna. Ustawodawca usunął wcześniejszy wymóg wykazania konkretnego minimalnego okresu zadłużenia. Wystarczy sam stan trwałej niemożności spłaty wymagalnych zobowiązań. Droga do oddłużenia jest dziś znacznie szersza niż przed 2020 rokiem.
To skomplikowany proces sądowy, który ma na celu oddłużenie osoby fizycznej. Może wiązać się z utratą majątku (np. sprzedażą mieszkania czy samochodu przez syndyka), ale w zamian oferuje "czystą kartę" - umorzenie wszystkich zobowiązań, których nie udało się spłacić w toku postępowania. To swoiste prawne bankructwo, które dla wielu osób w beznadziejnej sytuacji jest jedyną szansą na drugie życie i nowy start. Więcej o procedurze, warunkach i kosztach możesz przeczytać na oficjalnym poradniku rządowym Gov.pl - Upadłość Konsumencka.
Twoja tarcza antywindykacyjna - 4 kroki, które uratowały Anię:
- Zasada ograniczonego zaufania - nie negocjuj z windykatorem przez telefon i pod żadnym pozorem nie wpłacaj "symbolicznej kwoty" przed analizą dokumentów (to przerywa przedawnienie!).
- Weryfikacja dat - sprawdź w BIK lub starej umowie, czy od daty wymagalności minęły 3 lata (pamiętając o przesunięciu na koniec roku kalendarzowego).
- Monitoring E-Sądu - zaloguj się do portalu e-sad.gov.pl, aby upewnić się, że nie został wydany nakaz zapłaty, o którym nie wiesz.
- Szybka reakcja procesowa - jeśli nakaz zapłaty zostanie skutecznie doręczony (w tym przez awizację), masz 14 dni na wniesienie sprzeciwu. Podnieś w nim zarzut przedawnienia. Nie czekaj i nie polegaj wyłącznie na działaniu sądu z urzędu.
Podsumowanie - postaw na profesjonalny restart
Wróćmy na koniec do Ani. Jej historia zakończyła się dobrze, ponieważ zachowała zimną krew. Nie wdała się w emocjonalną dyskusję z windykatorem przez telefon i nie wpłaciła "kwoty uwierzytelniającej". Zamiast tego zalogowała się do E-Sądu i sprawdziła dokładnie daty wymagalności swoich zobowiązań w BIK.
Okazało się, że jej dług był już faktycznie przedawniony (minął termin końca roku kalendarzowego). Kiedy w końcu otrzymała sądowy nakaz zapłaty, z pomocą wzorów dostępnych w internecie wniosła skuteczny sprzeciw, podnosząc zarzut przedawnienia. Sąd oddalił powództwo w całości, a Ania odzyskała spokój i nie musiała płacić ani złotówki nienależnego już długu.
Wyjście z długów jest możliwe, choć droga ta nie zawsze jest prosta. Czasem wymaga cierpliwości, czasem twardej walki w sądzie, ale nagrodą jest odzyskany spokój, stabilizacja i brak strachu przed dzwonkiem do drzwi. Pamiętaj: przedawnienie to nie ucieczka od odpowiedzialności czy "kombinowanie". To twoje święte prawo zagwarantowane ustawą, chroniące cię przed byciem niewolnikiem długu do końca życia.
Dlaczego warto skorzystać z pomocy prawnej?
Walka z wyspecjalizowanymi funduszami sekurytyzacyjnymi i firmami pożyczkowymi bywa nierówna. Oni mają całe sztaby prawników, automatyczne systemy generowania pozwów i lata doświadczenia. Ty masz stres, emocje i często brak wiedzy prawniczej. Dlatego w trudniejszych sprawach warto rozważyć skorzystanie z pomocy profesjonalistów.
Na rynku funkcjonują wyspecjalizowane kancelarie prawne zajmujące się wyłącznie oddłużaniem. Pomagają one w:
- Szczegółowej analizie twoich umów kredytowych (często zawierają one klauzule niedozwolone, które pozwalają unieważnić dług w całości lub odzyskać prowizję - tzw. sankcja kredytu darmowego).
- Skutecznym wnoszeniu sprzeciwów od nakazów zapłaty, pilnując wszystkich terminów procesowych.
- Prowadzeniu negocjacji z wierzycielami, gdy dług nie jest przedawniony.
Wybieraj jednak mądrze. Rynek usług oddłużeniowych jest pełen firm, ale niestety nie każda jest godna zaufania. Unikaj anonimowych ogłoszeń na słupach, przystankach czy forach internetowych obiecujących "czyszczenie BIK w 24h". Kieruj się weryfikowalnymi opiniami innych klientów w niezależnych serwisach (Google, Facebook). Szukaj kancelarii, które jasno określają koszty współpracy i nie obiecują "cudów", lecz rzetelną, twardą pomoc prawną.
Jeśli nie stać cię na prawnika lub chcesz uzyskać wstępną bezpłatną poradę, skorzystaj z sieci Nieodpłatnej Pomocy Prawnej (np.ms.gov.pl) - ogólnopolskiej sieci punktów porad finansowanych przez państwo, dostępnych dla każdego obywatela.
Z każdej, nawet najtrudniejszej sytuacji jest wyjście. Pierwszym krokiem jest wiedza, którą właśnie zdobyłeś. Drugim - działanie z odpowiednim wsparciem.
Chcesz dowiedzieć się więcej o procesie oddłużania?
Temat przedawnienia to tylko wierzchołek góry lodowej. Na moim profilu LinkedIn opublikowałem uzupełniający materiał o tym, jak krok po kroku budować strategię wyjścia z pętli zadłużenia w 2026 roku. Zapraszam do merytorycznej dyskusji: Jak profesjonalnie przeprowadzić proces oddłużania?
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Więcej porad o pożyczkach online. Blog