Spirala zadłużenia: poznaj przyczyny i wyjdź z długu w 5 krokach
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Spirala zadłużenia to jedno z najgroźniejszych zjawisk, z jakimi można zmierzyć się w świecie finansów. Może dotknąć każdego, niezależnie od wysokości zarobków czy doświadczenia w zarządzaniu budżetem. Zaczyna się niewinnie, często od niewielkiej pożyczki, by szybko przerodzić się w lawinę problemów, z której trudno się wydostać. W tym poradniku Pozyczki-24.pl wyjaśnimy, czym dokładnie jest spirala zadłużenia, jakie są jej przyczyny i objawy, a co najważniejsze - jak jej skutecznie zapobiegać i jak z niej wyjść, jeśli już się w niej znajdujesz.

Definicja spirali zadłużenia:
Spirala zadłużenia to błędne koło finansowe, w którym zaciągasz nowe pożyczki, aby spłacić stare. Skutkuje to ciągłym wzrostem długu, dodatkowymi kosztami (odsetki, prowizje) i sprawia, że wyjście z zadłużenia staje się niezwykle trudne, a często niemożliwe bez pomocy.

WAŻNE OSTRZEŻENIE! Ignorowanie problemu spirali zadłużenia prowadzi do katastrofy finansowej. Nowe pożyczki na spłatę starych to prosta droga do utraty kontroli, windykacji, komornika, a nawet upadłości konsumenckiej. Działaj natychmiast! Im szybciej zareagujesz, tym większe masz szanse na wyjście z długów.
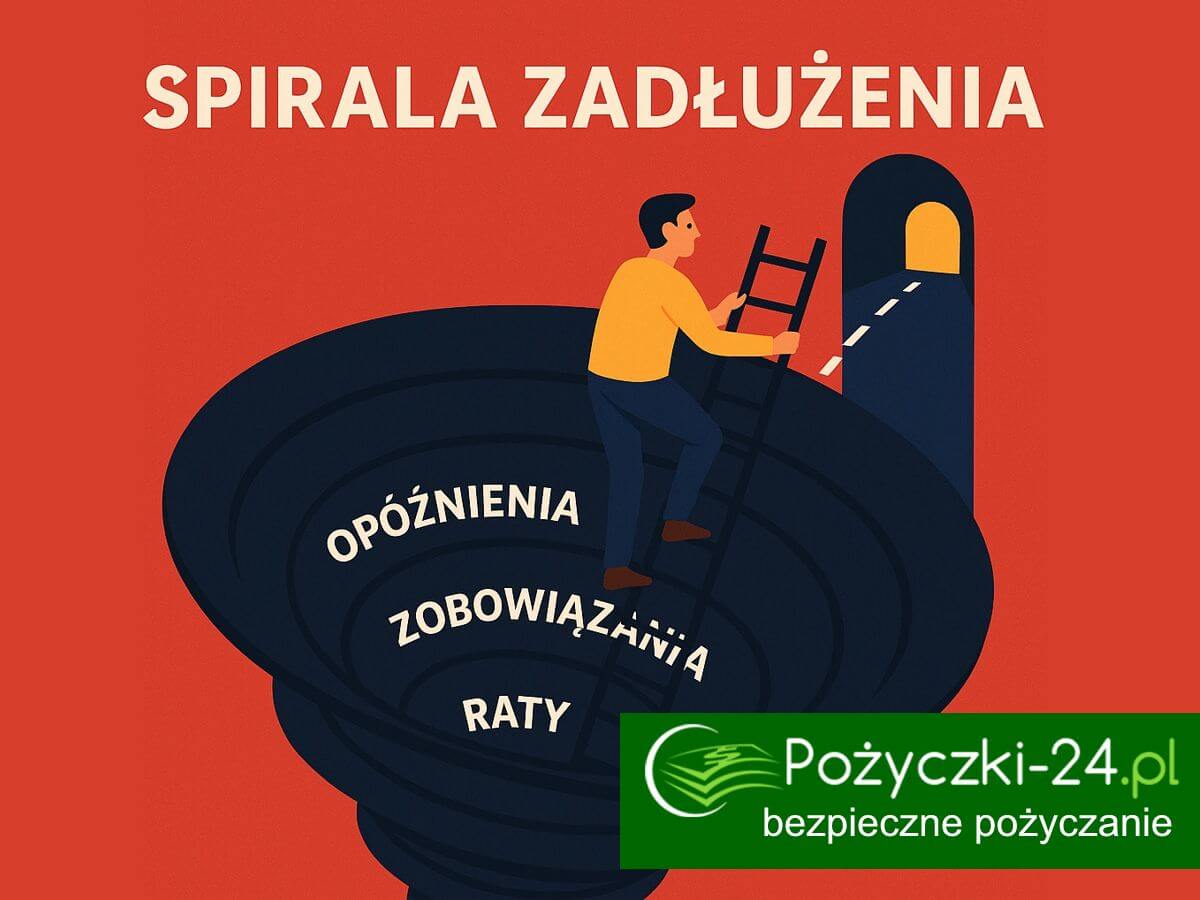
Szczegółowe omówienie mechanizmu spirali zadłużenia (przykład)
Mechanizm spirali zadłużenia to finansowe "błędne koło". Stanowi on kluczowy element, który odróżnia zwykłe zadłużenie (które można kontrolować) od pułapki długów (która prowadzi do utraty płynności). Spirala działa na zasadzie eskalacji, gdzie każdy kolejny krok, który ma pomóc, faktycznie pogarsza sytuację.
Etapy wpadania w pułapkę długu
Proces zazwyczaj przebiega według ściśle określonego, eskalującego schematu:
- Pierwotne zadłużenie: Zaciągasz pierwszą pożyczkę, która jest w danym momencie kontrolowana i mieści się w Twoim budżecie.
- Utrata płynności: Pojawia się nieprzewidziany wydatek (np. choroba, awaria samochodu) lub utrata kontroli nad budżetem, co uniemożliwia terminową spłatę najbliższej raty.
- Ratowanie się nowym długiem: Zamiast zrestrukturyzować dług lub szukać oszczędności, zaciągasz nową, zazwyczaj droższą pożyczkę (chwilówkę lub kredyt konsolidacyjny) tylko po to, by pokryć bieżącą ratę lub opóźnienie w spłacie.
- Eskalacja kosztów: Nowy dług dodaje kolejne koszty (prowizje, wyższe odsetki), zwiększając łączną sumę miesięcznych zobowiązań. Miesięczna rata staje się niemożliwa do udźwignięcia, co wymaga kolejnego, jeszcze większego długu w następnym miesiącu.
- Całkowita utrata kontroli: Kredyty są spłacane wyłącznie kolejnymi kredytami. W tym momencie to już nie życie jest finansowane długiem, ale dług finansuje spłatę długu.
Przykład Pana Jana Kowalskiego
Pan Jan Kowalski ma stabilne raty kredytu gotówkowego w wysokości 800 zł. W marcu spotyka go nieplanowany wydatek i brakuje mu 500 zł do spłaty raty.
- Marzec (Krok 3): Pan Jan zaciąga szybką chwilówkę na 550 zł (500 zł + 50 zł prowizji), aby dopłacić do raty.
- Kwiecień (Krok 4): W kwietniu musi spłacić ratę kredytu (800 zł) oraz ratę chwilówki (550 zł). Łączne zobowiązanie wynosi 1350 zł. Pan Jan nie jest w stanie tego spłacić.
- Maj (Krok 5): Zamiast szukać pomocy, zaciąga kolejną, jeszcze droższą pożyczkę na 1450 zł, aby spłacić 1350 zł z poprzedniego miesiąca. W ciągu 3 miesięcy jego realny dług urósł o 650 zł (nowe prowizje i odsetki), a miesięczne obciążenie jest już dwukrotnie wyższe niż pierwotne.
W tym momencie Kowalski nie płaci za nic, co poprawia jakość jego życia. Cała jego walka finansowa polega na gonieniu terminu spłaty i generowaniu coraz większych kosztów obsługi długu.
Jakie są najczęstsze przyczyny wpadnięcia w spiralę zadłużenia?
Spirala zadłużenia rzadko jest wynikiem pojedynczego, świadomego błędu. Najczęściej to efekt połączenia nieprzewidzianych zdarzeń losowych, zawirowań ekonomicznych i braku edukacji finansowej. Rozpoznanie głównej przyczyny problemu jest kluczowe, aby móc ją wyeliminować i zapobiec nawrotowi w przyszłości.
Główne czynniki prowadzące do utraty kontroli nad finansami:
-
Nieprzewidziane wydarzenia losowe (Wstrząsy):
- Nagła utrata pracy lub długotrwała choroba.
- Rozwód lub śmierć żywiciela rodziny.
- Awaria samochodu lub poważna usterka w domu, wymagająca natychmiastowej naprawy (np. zalanie).
Komentarz: Wstrząsy są najczęstszą przyczyną, dla której osoby dotychczas dobrze zarządzające budżetem sięgają po szybkie i drogie pożyczki.
-
Brak kontroli i złe zarządzanie budżetem:
- Brak poduszki finansowej (oszczędności na 3-6 miesięcy życia).
- Życie ponad stan, czyli wydawanie więcej niż się zarabia, co prowadzi do ciągłego korzystania z limitów na kartach kredytowych.
- Nieświadomość całkowitego kosztu kredytu (RRSO), skupianie się tylko na wysokości miesięcznej raty.
-
Korzystanie z drogich produktów finansowych:
- Częste zaciąganie krótkoterminowych, drogich chwilówek, które mają bardzo wysokie prowizje i odsetki.
- Korzystanie z kredytów odnawialnych i kart kredytowych do spłaty innych zobowiązań, co tylko pogłębia dług.
- Błędna konsolidacja długów, która faktycznie nie zmniejsza miesięcznej raty, a jedynie wydłuża okres spłaty i zwiększa całkowity koszt.
-
Czynniki psychologiczne i behawioralne:
- Impulsywne zakupy i zakupoholizm, często związane z próbą poprawy nastroju.
- Hazard (uzależnienie od gier losowych lub zakładów bukmacherskich).
- Niezdrowa presja społeczna, chęć "dorównania" innym i posiadania rzeczy, na które nas nie stać.
Szybka decyzja o pożyczce online może kosztować znacznie więcej, niż zakładasz. Sprawdź, w jakich sytuacjach lepiej wstrzymać się z wnioskiem - Kiedy NIE zaciągać pożyczki online?
Pierwsze sygnały ostrzegawcze - rozpoznaj objawy spirali zadłużenia
Spirala zadłużenia nie pojawia się z dnia na dzień. Zawsze poprzedzają ją wyraźne sygnały ostrzegawcze. Jeśli rozpoznasz u siebie choćby jeden z poniższych objawów, oznacza to, że nadszedł czas na natychmiastową reakcję i radykalne zmiany w zarządzaniu finansami.
Kluczowe objawy, że jesteś w pułapce długów:
- Zaciąganie nowych pożyczek na spłatę starych: To jest esencja spirali. Jeśli musisz brać chwilówkę, by spłacić ratę kredytu, jesteś już w bardzo poważnym kłopocie.
- Korzystanie z karty kredytowej/limitu do życia: Płacenie kartą kredytową za podstawowe artykuły spożywcze lub rachunki, a następnie spłacanie tylko minimalnej kwoty zadłużenia (lub rolowanie długu) oznacza, że bieżące dochody są niewystarczające.
- Brak oszczędności na czarną godzinę: Poduszka finansowa jest zerowa lub została wyczerpana. W przypadku nieprzewidzianego wydatku, nie masz żadnej alternatywy poza nowym, drogim zadłużeniem.
- Sprzedaż majątku, by pokryć raty: Sprzedajesz wartościowe przedmioty (samochód, biżuterię, sprzęt elektroniczny), aby zdobyć gotówkę na pilną spłatę bieżących rat.
- Stres i ukrywanie problemu: Regularnie odczuwasz chroniczny stres i lęk związany z terminami płatności. Ukrywasz swoje problemy finansowe przed partnerem, rodziną lub bliskimi.
- Unikanie kontaktu z wierzycielami: Nie odbierasz telefonów od banku lub firmy pożyczkowej, unikasz otwierania poczty (w tym wezwań do zapłaty).
- Brak zdolności do pokrycia podstawowych opłat: Regularne opóźnienia w płatnościach za czynsz, media, telefon lub internet, ponieważ cała wolna gotówka idzie na obsługę długów.
Nie ignoruj głosu doradców finansowych: Zrób bilans! Jeśli Twoje miesięczne zobowiązania przekraczają 30-40% Twoich stałych miesięcznych dochodów netto, Twoja sytuacja finansowa jest krytyczna i musisz działać natychmiast.
Jak zapobiegać spirali zadłużenia? Skuteczne strategie
Najlepszym sposobem na uniknięcie katastrofy finansowej jest działanie prewencyjne. Jeśli nie wpadłeś jeszcze w błędne koło długu, ale czujesz, że tracisz kontrolę, natychmiast wdróż poniższe, sprawdzone strategie.
Trzy filary zdrowia finansowego:
-
Stwórz fundusz awaryjny (Poduszka finansowa):
- Celem jest zgromadzenie kwoty równej Twoim 3 do 6-miesięcznym kosztom utrzymania.
- Fundusz ten służy wyłącznie do pokrycia nieprzewidzianych wydatków (np. utrata pracy, poważna choroba, awaria), dzięki czemu w kryzysowej sytuacji nie musisz sięgać po drogie pożyczki.
- Przechowuj go na łatwo dostępnym, ale osobnym koncie oszczędnościowym.
-
Miej pełną kontrolę nad budżetem domowym:
- Śledzenie wydatków: Przez minimum miesiąc zapisuj każdą wydaną złotówkę.
- Zasada 50/30/20: Dąż do tego, by 50% dochodów szło na potrzeby (czynsz, jedzenie), 30% na zachcianki (rozrywka), a 20% na oszczędności i spłatę długów. Więcej w artykule: Zarządzanie domowym budżetem 50/30/20.
- Automatyzacja: Ustaw stałe zlecenia przelewów na oszczędności i na spłatę długów tuż po otrzymaniu wynagrodzenia.
-
Unikaj drogich i impulsywnych zobowiązań:
- Ogranicz karty kredytowe: Traktuj je jako narzędzie awaryjne, a nie codzienne źródło finansowania. Regularnie spłacaj całe zadłużenie w okresie bezodsetkowym.
- Powstrzymaj się od chwilówek: Są one Twoim największym wrogiem. Ich koszty są astronomiczne, a proces zaciągania tak szybki, że sprzyja impulsywnym decyzjom.
- Zawsze analizuj RRSO: Nie patrz tylko na kwotę raty. Patrz na całkowity koszt kredytu (Rzeczywista Roczna Stopa Oprocentowania).
Plan działania krok po kroku: jak skutecznie wyjść ze spirali zadłużenia
Jeśli wiesz już, że problem Cię dotyczy (czyli znajdujesz się w spirali), musisz działać natychmiast, bez paniki i bez zaciągania kolejnych zobowiązań. Proces ten wymaga dyscypliny, ale jest możliwy do przeprowadzenia.
Poniższy pięciostopniowy plan jest sprawdzonym schematem wyjścia z długu. Musisz go realizować w podanej kolejności.
-
Krok 1: Stop i analizuj
Zatrzymaj lawinę: Natychmiast zaprzestań zaciągania jakichkolwiek nowych pożyczek, kredytów czy chwilówek. To musi być Twój pierwszy i bezwzględny krok.
Inwentaryzacja: Stwórz szczegółową, pełną listę wszystkich Twoich zobowiązań. Wylistuj:
- Nazwę wierzyciela (bank, firma pożyczkowa, windykacja).
- Całkowitą kwotę długu.
- Wysokość miesięcznej raty.
- Rzeczywistą Roczną Stopę Oprocentowania (RRSO), czyli faktyczny koszt długu.
Dzięki temu dowiesz się, kto i ile kosztuje Cię najwięcej, co jest kluczowe dla kroku drugiego.
-
Krok 2: Priorytet spłaty (Metoda Lawiny lub Kuli Śnieżnej)
Wybierz strategię spłaty długów, która zmotywuje Cię i przyniesie największe korzyści finansowe:
- Metoda Lawiny (Finansowo lepsza): Spłacaj najpierw długi o najwyższym oprocentowaniu (najczęściej chwilówki i karty kredytowe), przeznaczając na nie maksimum wolnych środków. Po spłaceniu, przejdź do następnego, najwyżej oprocentowanego. Ta metoda oszczędza najwięcej pieniędzy.
- Metoda Kuli Śnieżnej (Psychologicznie lepsza): Spłacaj najpierw długi o najniższej kwocie (niezależnie od oprocentowania). Szybkie wyeliminowanie małych długów daje motywację do walki z większymi.
-
Krok 3: Cięcie kosztów i zwiększenie dochodów
Musisz uwolnić jak najwięcej gotówki na obsługę długów.
- Drastyczne cięcie kosztów: Zrezygnuj ze wszystkich wydatków niepotrzebnych (subskrypcje, rozrywka, jedzenie na mieście, niepotrzebne prezenty). Wprowadź "dietę budżetową".
- Dodatkowy dochód: Poszukaj dorywczej pracy, nadgodzin, sprzedaj niepotrzebne rzeczy (ubrania, sprzęt, gadżety). Każda złotówka przyspiesza wyjście z pułapki.
-
Krok 4: Kontakt z wierzycielami i restrukturyzacja
Nie unikaj kontaktu. Wierzyciele wolą odzyskać część pieniędzy, niż nic.
- Negocjacje: Zadzwoń do banku/firmy pożyczkowej, przedstaw szczerze swoją sytuację i poproś o: obniżenie oprocentowania, wydłużenie okresu spłaty (co zmniejszy ratę) lub wakacje kredytowe (tymczasowe zawieszenie płatności).
- Konsolidacja: Jeśli masz wiele drogich chwilówek, rozważ kredyt konsolidacyjny w banku. Upewnij się jednak, że całkowity koszt konsolidacji jest niższy niż suma wszystkich dotychczasowych długów, a rata miesięczna jest realnie niższa i do udźwignięcia.
-
Krok 5: Generuj dodatkowy dochód i korzystaj ze wsparcia
Walka z długami to maraton, nie sprint. Utrzymuj dyscyplinę i korzystaj z pomocy ekspertów.
- Wsparcie: Skontaktuj się z instytucjami oferującymi darmową pomoc, takimi jak Fundacje Pomocy Zadłużonym lub lokalni doradcy finansowi.
- Postęp: Regularnie monitoruj postępy i świętuj małe sukcesy (np. spłacenie najmniejszego długu). To klucz do utrzymania motywacji i uniknięcia powrotu do spirali.
Instytucje i organizacje, które mogą pomóc w wyjściu z długów
Jeśli proces wychodzenia z długu wydaje się zbyt przytłaczający, pamiętaj, że nie musisz mierzyć się z nim sam. Istnieje wiele instytucji i organizacji, które oferują darmową lub niskopłatną pomoc prawną, psychologiczną i finansową. Skorzystanie z ich wsparcia to oznaka odpowiedzialności, a nie słabości.
Gdzie szukać wiarygodnej pomocy?
-
Doradcy finansowi i prawni (darmowe wsparcie):
- Miejskie/Gminne Ośrodki Pomocy Społecznej (MOPS/GOPS): Często prowadzą punkty doradztwa dla osób zadłużonych, oferując pomoc prawną i wsparcie w kontaktach z wierzycielami.
- Bezpłatne Punkty Porad Prawnych: Możesz tam uzyskać darmową poradę prawną w zakresie windykacji, komornika i upadłości konsumenckiej.
-
Organizacje pozarządowe i Fundacje:
- Fundacje Pomocy Zadłużonym: Specjalistyczne fundacje, które oferują kompleksową pomoc od restrukturyzacji długu po wsparcie psychologiczne.
- Stowarzyszenia Konsumentów: Mogą pomóc w sporach z firmami pożyczkowymi i bankami.
-
Kredyt konsolidacyjny (Banki i SKOK-i):
- Zamiast brać drogie chwilówki, negocjuj konsolidację wszystkich zobowiązań w jednym, zaufanym banku lub SKOK-u.
- Ważne: Upewnij się, że nowa rata jest realnie niższa, a wydłużenie okresu spłaty jest akceptowalne. Nigdy nie konsoliduj, jeśli miałoby to zwiększyć całkowity koszt długu.
-
Biura Rzecznika Finansowego (Wsparcie w sporach):
- Jeśli masz spór z instytucją finansową, Rzecznik Finansowy może interweniować w Twoim imieniu, a jego pomoc jest bezpłatna dla konsumenta.
Pamiętaj! Zawsze weryfikuj wiarygodność i doświadczenie osoby lub instytucji, która oferuje pomoc w wychodzeniu z długów. Omijaj szerokim łukiem firmy, które obiecują "cudowne oddłużanie" za wysoką opłatą z góry.
Twoje prawa jako dłużnika: co musisz wiedzieć o windykacji?
Kiedy dług trafia do windykacji, sytuacja staje się stresująca. Ważne jest, abyś pamiętał, że jako dłużnik masz ściśle określone prawa, a firmy windykacyjne i komornicy muszą działać w ramach prawa. Znajomość tych praw pozwoli Ci uniknąć nadużyć i wynegocjować lepsze warunki spłaty.
Prawa w kontakcie z firmą windykacyjną:
- Prawo do weryfikacji długu: Zawsze masz prawo zażądać od firmy windykacyjnej dokumentów potwierdzających istnienie długu, jego wysokość i to, że zostali upoważnieni do jego ściągania.
- Poufność i prywatność: Windykator nie może informować Twojego pracodawcy, sąsiadów ani osób trzecich o Twoim zadłużeniu. Tego typu praktyki są nielegalne i podlegają zgłoszeniu.
- Godziny kontaktu: Windykator może kontaktować się z Tobą tylko w rozsądnych godzinach (zazwyczaj między 8:00 a 20:00) i nie może nękać Cię nadmierną liczbą telefonów czy wizyt.
- Zakaz stosowania gróźb i presji: Windykatorzy nie mogą Ci grozić, używać wulgarnego języka ani stosować żadnej formy przymusu psychicznego czy fizycznego.
Prawa w kontakcie z komornikiem (egzekucja sądowa):
Komornik rozpoczyna działanie dopiero po uzyskaniu tytułu wykonawczego (czyli prawomocnego wyroku sądu z klauzulą wykonalności). Jego uprawnienia są szersze niż firmy windykacyjnej, ale też ściśle ograniczone przepisami:
- Kwota wolna od zajęcia: Komornik musi pozostawić Ci na koncie kwotę wolną od zajęcia (minimalne wynagrodzenie za pracę po odliczeniu składek ZUS i zaliczki na podatek dochodowy).
- Ochrona majątku: Komornik nie może zająć przedmiotów niezbędnych do życia i pracy, takich jak codzienne ubrania, pościel, podstawowe sprzęty AGD (lodówka, kuchenka) czy przedmioty służące do nauki.
- Alimenty i świadczenia: Świadczenia 500+ (i podobne zasiłki socjalne) oraz alimenty co do zasady są wyłączone spod egzekucji komorniczej.
- Skarga na czynności komornika: Jeśli uważasz, że komornik działa niezgodnie z prawem, masz prawo złożyć skargę do sądu rejonowego.
Najważniejsza zasada: Nigdy nie podpisuj żadnych dokumentów (ugód, weksli, uznania długu) pod wpływem presji, bez dokładnego przeczytania i skonsultowania się z prawnikiem lub doradcą finansowym.
Podsumowanie: odpowiedzialność finansowa to klucz
Spirala zadłużenia jest zjawiskiem groźnym, lecz nie jest to wyrok. Jak pokazał ten poradnik, kluczem do jej uniknięcia i wyjścia jest wczesna reakcja, świadoma edukacja finansowa i dyscyplina.
Podsumowując, zapamiętaj trzy najważniejsze zasady:
- Działaj natychmiast: Im szybciej przerwiesz zaciąganie nowych zobowiązań i zaczniesz działać według planu, tym mniejszy będzie całkowity koszt Twojego długu.
- Nie bój się prosić o pomoc: Konsolidacja, restrukturyzacja, czy kontakt z doradcą finansowym to narzędzia, które zostały stworzone, aby Ci pomóc.
- Edukacja jest najlepszą prewencją: Stworzenie żelaznej poduszki finansowej i kontrola budżetu to jedyna droga do zbudowania trwałej odporności na kryzysy i pożegnania się ze spiralą zadłużenia na zawsze.
Jeśli masz wrażenie, że to już za dużo na Twoją głowę, rozważ złożenie wniosku o upadłość konsumencką. Choć jest to ostateczność, pozwala ona na całkowite oddłużenie i rozpoczęcie życia finansowego od nowa. Skonsultuj się w tej sprawie z bezpłatnym doradcą prawnym.
Twoje prawa są chronione: Rynek pożyczek pozabankowych w Polsce reguluje Ustawa o kredycie konsumenckim, której oficjalną treść znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad przestrzeganiem tych przepisów sprawuje UOKiK (Urząd Ochrony Konkurencji i Konsumentów), a w sytuacjach spornych bezpłatną pomoc merytoryczną i wsparcie prawne oferuje Rzecznik Finansowy.

Najczęściej zadawane pytania (FAQ)
Jaka jest kluczowa różnica między "długiem" a "spiralą zadłużenia"?
Dług to kontrolowane zobowiązanie, które spłacasz z regularnych dochodów zgodnie z ustalonym harmonogramem. Spirala zadłużenia to utrata kontroli, w której musisz zaciągać nowe, coraz droższe pożyczki (np. chwilówki), aby opłacić raty poprzednich długów. Spirala prowadzi do ciągłego wzrostu sumy zadłużenia, zamiast jej maleć.
Czy kredyt konsolidacyjny może pogłębić spiralę zadłużenia?
Tak, jeśli zostanie źle wykorzystany. Kredyt konsolidacyjny jest narzędziem, a nie rozwiązaniem. Może pogłębić spiralę, jeśli po konsolidacji (czyli po uzyskaniu niższej raty) ponownie zaczniesz zaciągać nowe pożyczki lub nie zmienisz nawyków budżetowych. Konsolidacja jest skuteczna tylko wtedy, gdy towarzyszy jej drastyczna kontrola nad wydatkami i zakaz zaciągania nowych zobowiązań.
Jak długo trwa wyjście ze spirali zadłużenia?
To zależy od skali problemu i przyjętej strategii (Lawiny lub Kuli Śnieżnej). Proces wymaga dyscypliny i zazwyczaj jest to maraton trwający od 18 miesięcy do kilku lat. Kluczowe jest nieprzerwane trzymanie się planu, cięcie kosztów i przeznaczanie wszystkich dodatkowych środków na spłatę długu z najwyższym oprocentowaniem lub najniższą kwotą.
Czym jest "upadłość konsumencka" i kiedy jest ostatecznością?
Upadłość konsumencka to **legalny proces, który ma na celu całkowite oddłużenie osoby fizycznej**. Jest to ostateczność stosowana, gdy dłużnik jest trwale niewypłacalny (nie ma realnych szans na spłatę długów w przyszłości). Wymaga złożenia wniosku do sądu i może wiązać się ze sprzedażą części majątku oraz ustaleniem planu spłaty na maksymalnie 7 lat. W zamian, po jego wykonaniu, następuje umorzenie pozostałych zobowiązań.
Czy firma windykacyjna może wejść do mojego mieszkania bez mojej zgody?
Nie. Tylko komornik, działający na podstawie prawomocnego tytułu wykonawczego wydanego przez sąd, ma prawo wejść do Twojego mieszkania w celu zajęcia majątku. Pracownicy firmy windykacyjnej (prywatnej) nie mają takich uprawnień. Jeśli windykator grozi wejściem lub nęka Cię wizytami w domu, jest to działanie niezgodne z prawem i powinno zostać zgłoszone.
Czy długi ulegają przedawnieniu i po jakim czasie następuje przedawnienie najczęściej?
Tak, długi ulegają przedawnieniu. Obecnie ogólny termin przedawnienia dla większości roszczeń majątkowych (w tym kredytów i pożyczek) to 6 lat. Roszczenia związane ze świadczeniami okresowymi (np. czynsz) oraz z prowadzeniem działalności gospodarczej przedawniają się po 3 latach. Ważne: Każda czynność, taka jak częściowa spłata lub uznanie długu, przerywa bieg terminu przedawnienia, który liczy się wtedy od nowa.
Czy spłacanie miesięcznych rat kredytu gotówkowego za pomocą karty kredytowej jest złym pomysłem?
Tak, jest to jeden z głównych objawów wpadania w spiralę zadłużenia. Oznacza to, że żyjesz na kredyt zaciągnięty na spłatę innego kredytu, co generuje dodatkowe, często bardzo wysokie koszty (odsetki na karcie kredytowej są zwykle wyższe niż na kredycie gotówkowym). To błąd, który należy natychmiast przerwać, zanim stracisz całkowitą kontrolę.