Czym jest sankcja kredytu darmowego i czy dotyczy pożyczek online?
Aktualizacja: | 👤 Autor: Roman Sommer (RomanS) | Transparentność informacyjna - Szczegóły »
Zaciągnąłeś pożyczkę pozabankową albo kredyt konsumencki i coś Ci nie pasuje w umowie? Dobra wiadomość jest taka: polskie prawo przewiduje mechanizm, który w określonych sytuacjach pozwala oddać pożyczone pieniądze bez odsetek, prowizji i innych opłat. Mówimy wtedy, że kredyt staje się "darmowy" - stąd nazwa całej instytucji.
Jako ekspert i autor porównywarki szybkich pożyczek Pozyczki-24.pl, chcę Wam przybliżyć ten ważny aspekt w pożyczaniu, który może pomóc odzyskać nielegalnie pobrane pieniądze w spłacie zobowiązań.
Zanim przejdę dalej, jedna uwaga porządkowa, bo w internecie krąży sporo nieprecyzyjnych sformułowań. Poprawna nazwa to sankcja kredytu darmowego (w skrócie SKD) - tak nazywa ją ustawa, tak nazywają ją sądy, tak brzmi ona w orzecznictwie Trybunału Sprawiedliwości UE. Fraza "sankcja kredytu konsumenckiego", którą też można spotkać, to potoczne uproszczenie - myli nazwę sankcji z nazwą umowy, do której się ona odnosi. Sankcja dotyczy kredytu konsumenckiego, ale nazywa się kredytem darmowym, bo właśnie taki skutek wywołuje: kredyt przestaje być odpłatny. W dalszej części artykułu trzymam się tej pierwszej, poprawnej nazwy.
W skrócie: najważniejsze fakty o sankcji kredytu darmowego
- Podstawa prawna:
- art. 45 ustawy z 12 maja 2011 r. o kredycie konsumenckim, obowiązujący od 18 grudnia 2011 r.
- Kogo dotyczy:
- wyłącznie kredytu konsumenckiego - umowy osoby fizycznej, do kwoty 255 550 zł, na cele niezwiązane z działalnością gospodarczą
- Efekt zastosowania sankcji:
- konsument zwraca wyłącznie pożyczony kapitał - bez odsetek i innych kosztów kredytu
- Termin na oświadczenie:
- rok od wykonania umowy - to termin zawity, po jego upływie prawo wygasa bezpowrotnie
- Najnowsze orzecznictwo TSUE:
- wyrok C-472/23 z 13 lutego 2025 r. i wyrok C-744/24 z 23 kwietnia 2026 r. (sprawa Banku Pekao)
Dokładnie czytaj umowy pożyczkowe (Wideo)
Zobacz krótkie wideo informacyjne, że warto czytać umowy pożyczkowe, aby ewentualnie skorzystać ze sankcji kredytu darmowego. Ten film oraz inne analizy rynkowe znajdziesz na oficjalnym kanale: YouTube.
Żeby wyjaśnić, kiedy realnie możesz zwrócić pożyczkę pozabankową w ramach tej sankcji, warto najpierw spojrzeć na oba wyroki TSUE, które w ostatnim czasie ukształtowały sposób jej stosowania.
Orzecznictwo TSUE, które zmienia praktykę
TSUE, wyrok z 13 lutego 2025 r., C-472/23: Trybunał orzekł, że sankcja kredytu darmowego musi być proporcjonalna. Sąd krajowy nie może stosować jej automatycznie do każdego, nawet najdrobniejszego uchybienia informacyjnego - musi ocenić, czy naruszenie realnie utrudniło przeciętnemu, uważnemu konsumentowi ocenę zakresu jego zobowiązania. Jednocześnie Trybunał potwierdził, że jednolita sankcja (utrata całości odsetek i kosztów, niezależnie od wagi konkretnego naruszenia) jest zgodna z zasadą proporcjonalności, o ile ten warunek jest spełniony.
TSUE, wyrok z 23 kwietnia 2026 r., C-744/24 (sprawa Banku Pekao): Trybunał uznał, że bank nie może naliczać odsetek od tej części kwoty kredytu, która nigdy nie została faktycznie wypłacona konsumentowi, a została przeznaczona na prowizję, składkę ubezpieczeniową czy inne koszty skredytowane w ramach umowy. To orzeczenie ma bardzo praktyczne znaczenie - wiele umów, zarówno bankowych, jak i pozabankowych, oprocentowuje pełną kwotę "na papierze", choć klient realnie dostał na rękę mniej.
Czy chwilówka też podlega sankcji kredytu darmowego?
Tak - i to bez żadnych wyjątków. Sankcja kredytu darmowego nie jest zarezerwowana dla banków. Obejmuje każdą umowę kredytu konsumenckiego, niezależnie od tego, czy pożyczkodawcą jest bank, czy firma pożyczkowa działająca poza sektorem bankowym (tzw. instytucja pożyczkowa). Ustawa o kredycie konsumenckim nakłada identyczne obowiązki informacyjne na obie te grupy podmiotów - więc chwilówka, która tych wymogów nie spełnia, podlega tej samej sankcji, co kredyt bankowy.
Żeby sankcja miała zastosowanie do konkretnej pożyczki pozabankowej, muszą być spełnione łącznie te warunki:
- pożyczkobiorca jest osobą fizyczną i pożycza na cele prywatne, niezwiązane z prowadzoną działalnością gospodarczą;
- kwota pożyczki nie przekracza 255 550 zł - w praktyce chwilówki są dużo niższe, więc ten limit prawie nigdy nie jest przeszkodą;
- umowa została zawarta po 18 grudnia 2011 r.;
- w samej umowie faktycznie doszło do naruszenia jednego z obowiązków wskazanych w art. 45 ustawy.
Z mojego doświadczenia w analizowaniu ofert pozabankowych wynika, że chwilówki są nawet bardziej narażone na błędy niż kredyty bankowe. Krótki czas trwania umowy, uproszczone formularze online i częste "kredytowanie" prowizji w kwocie pożyczki to klasyczne pole do naruszeń, które otwierają drogę do sankcji. Po wyroku TSUE w sprawie Pekao z kwietnia 2026 r. szczególnie warto sprawdzić, od jakiej kwoty faktycznie liczone było oprocentowanie - czy od tego, co realnie wpłynęło na Twój rachunek, czy od kwoty "na papierze", która obejmowała też prowizję.
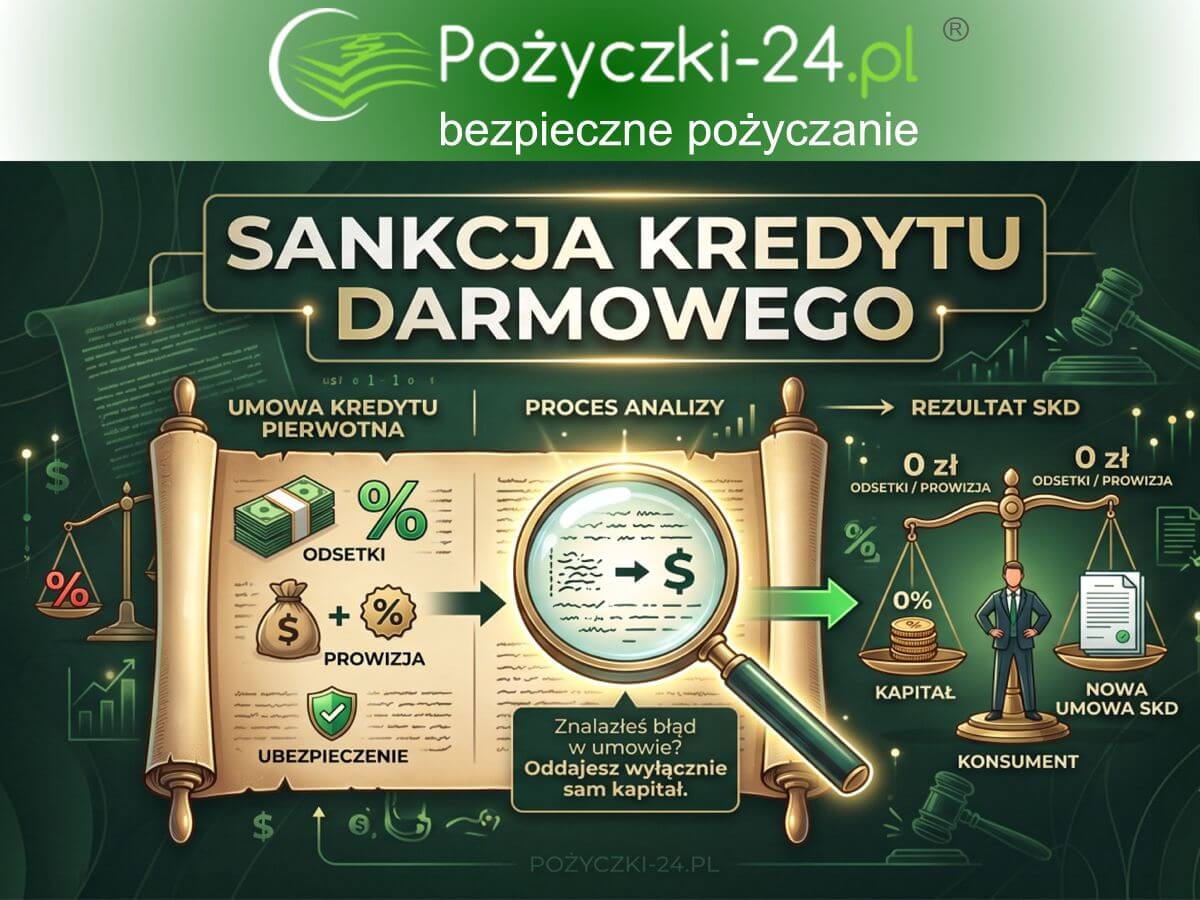
Jakie błędy w umowie pożyczkowej obligują do zastosowania sankcji kredytu darmowego?
Katalog naruszeń, które uruchamiają sankcję, jest zamknięty i wynika prosto z art. 45 ustawy o kredycie konsumenckim, który odsyła do kilku innych jej przepisów. W praktyce najczęściej chodzi o:
- Niezachowanie wymaganej formy umowy - pisemnej albo na innym trwałym nośniku, z którego treść umowy można odtworzyć.
- Błędnie wskazaną rzeczywistą roczną stopę oprocentowania (RRSO) lub całkowitą kwotę do zapłaty przez konsumenta.
- Naliczanie odsetek od kredytowanych kosztów - czyli od prowizji lub składki ubezpieczeniowej włączonej do kwoty kredytu, a nie tylko od realnie wypłaconej kwoty. To dokładnie ten mechanizm, który TSUE zakwestionował w wyroku z kwietnia 2026 r.
- Brak albo niepełną informację o prawie do odstąpienia od umowy w terminie 14 dni, w tym brak wzoru oświadczenia o odstąpieniu dołączonego do umowy.
- Niejasne zasady zmiany oprocentowania - umowa nie precyzuje, czy oprocentowanie jest stałe czy zmienne, a jeśli zmienne, to na jakich warunkach się zmienia.
- Przekroczenie maksymalnych pozaodsetkowych kosztów kredytu - ustawowego limitu kosztów innych niż odsetki, co jest szczególnie częste w pożyczkach krótkoterminowych.
- Zawyżone opłaty za zaległości w spłacie, przekraczające maksymalne odsetki za opóźnienie przewidziane w przepisach.
- Brak jasnej informacji o liczbie, wysokości i terminach rat oraz o sposobie ich rozliczania.
Ważne: nie każdy z tych błędów działa tak samo automatycznie. Zgodnie z wyrokiem TSUE C-472/23 sąd zawsze ocenia, czy dane uchybienie mogło realnie wpłynąć na zdolność przeciętnego konsumenta do oceny zakresu jego zobowiązania. Drobna literówka w adresie pośrednika kredytowego to zwykle inna sprawa niż błędnie wskazane RRSO.
Jaka jest procedura w przypadku wykrycia błędu w umowie?
Żeby skorzystać z sankcji bez zbędnych zastrzeżeń ze strony kredytodawcy, warto działać w konkretnej kolejności:
- Dokładna analiza umowy. Zidentyfikuj konkretne naruszenie i przypisz je do właściwego przepisu ustawy - ogólne przekonanie, że "kredyt był drogi", nie wystarczy.
- Sporządzenie pisemnego oświadczenia. Powinno zawierać Twoje dane, numer i datę umowy, wskazanie konkretnego naruszenia wraz z podstawą prawną (art. 45 ust. 1 ustawy o kredycie konsumenckim) oraz żądanie rozliczenia kredytu jako darmowego, czyli zwrotu wyłącznie kapitału.
- Doręczenie oświadczenia kredytodawcy. Osobiście w placówce za potwierdzeniem odbioru, listem poleconym albo elektronicznie - z zachowaniem dowodu doręczenia. To jest kluczowe dla udowodnienia, że zachowałeś termin.
- Pilnowanie rocznego terminu zawitego liczonego od wykonania umowy - najlepiej złożyć oświadczenie z zapasem, a nie w ostatnim możliwym dniu.
- Reakcja na odpowiedź kredytodawcy. Jeśli kredytodawca odmówi, masz prawo skierować sprawę do sądu. Na tym etapie pomocna bywa też konsultacja z Rzecznikiem Finansowym albo kancelarią specjalizującą się w tego typu sprawach.
- Dalsza spłata kapitału. Do czasu rozstrzygnięcia sporu warto kontynuować spłatę rat kapitałowych zgodnie z harmonogramem z umowy (a jeśli umowa go nie precyzuje - w równych ratach miesięcznych od dnia jej zawarcia). Samodzielne zaprzestanie spłaty bez podstawy prawnej może tylko skomplikować sytuację.
Kiedy nie można zastosować sankcji kredytu darmowego?
- Kredyty hipoteczne. Są regulowane osobną ustawą o kredycie hipotecznym i sankcja kredytu darmowego ich nie obejmuje.
- Kredyty i pożyczki powyżej limitu 255 550 zł (lub równowartości tej kwoty w walucie obcej) - wykraczają poza definicję kredytu konsumenckiego.
- Umowy zawarte przed 18 grudnia 2011 r. - obowiązywały wtedy inne przepisy, z odrębnym reżimem odpowiedzialności.
- Finansowanie na cele firmowe. Jeśli pożyczka została udzielona na działalność gospodarczą, nie jest kredytem konsumenckim, nawet jeśli formalnie pożyczkobiorcą jest osoba fizyczna.
- Upływ rocznego terminu od wykonania umowy - po tym czasie prawo do złożenia oświadczenia wygasa bezpowrotnie, niezależnie od tego, jak poważne było naruszenie.
- Naruszenie o charakterze nieistotnym. Zgodnie z zasadą proporcjonalności z wyroku TSUE C-472/23, sąd może odmówić zastosowania sankcji, jeśli błąd był drobny i nie wpłynął realnie na możliwość oceny przez konsumenta zakresu jego zobowiązania.
Konkluzja eksperta
Sankcja kredytu darmowego bywa przedstawiana jako uniwersalny sposób na "darmowy kredyt" - i to jest błąd, który kosztuje ludzi czas i pieniądze. W praktyce to precyzyjne narzędzie prawne, które działa tylko wtedy, gdy w umowie faktycznie doszło do konkretnego, wskazanego w ustawie naruszenia, i tylko wtedy, gdy sąd uzna, że to naruszenie miało realny wpływ na sytuację konsumenta.
Wyrok TSUE z kwietnia 2026 r. w sprawie Banku Pekao zmienia jednak układ sił bardziej, niż wielu osobom się wydaje. Naliczanie odsetek od skredytowanych kosztów - prowizji, składek ubezpieczeniowych - było przez lata standardową praktyką na rynku, nie tylko bankowym. Jeśli masz aktywną umowę kredytu konsumenckiego albo pożyczki pozabankowej, warto sprawdzić, od jakiej kwoty faktycznie liczone jest oprocentowanie. To jedno pytanie może zdecydować, czy masz podstawy do złożenia oświadczenia.

Nie wysyłaj oświadczenia bez analizy umowy.
Termin zawity nie wybacza pomyłek, a błędnie sformułowane oświadczenie (np. ze wskazaniem złego przepisu) bywa wykorzystywane przez kredytodawców jako podstawa odmowy. Przed wysłaniem sprawdź umowę dokładnie albo skonsultuj się z prawnikiem.

Gdzie sprawdzić przepisy i szukać pomocy:
Pełny tekst ustawy o kredycie konsumenckim znajdziesz w Internetowym Systemie Aktów Prawnych (ISAP). Nadzór nad rynkiem sprawuje UOKiK, a bezpłatną pomoc merytoryczną w sporach z kredytodawcą oferuje Rzecznik Finansowy.

FAQ - najczęstsze pytania o sankcję kredytu darmowego
Czy sankcja kredytu darmowego działa automatycznie, bez żadnego oświadczenia?
Nie. Sam błąd w umowie nie wywołuje żadnego skutku sam z siebie. Konsument musi złożyć kredytodawcy pisemne oświadczenie, w którym powołuje się na konkretne naruszenie i art. 45 ustawy o kredycie konsumenckim. Bez tego oświadczenia kredyt nadal jest rozliczany na zasadach z umowy.
Ile trwa procedura sankcji kredytu darmowego, jeśli kredytodawca odmówi?
Jeśli kredytodawca odmówi uznania oświadczenia, sprawa trafia do sądu, a to może potrwać nawet kilkanaście miesięcy, zależnie od obciążenia danego sądu i złożoności sprawy. Sam roczny termin na złożenie oświadczenia nie ma tu znaczenia - liczy się tylko to, kiedy oświadczenie zostało doręczone kredytodawcy.
Czy mogę skorzystać z sankcji kredytu darmowego, jeśli już spłaciłem cały kredyt?
Tak, o ile nie minął jeszcze rok od wykonania umowy. Spłacenie kredytu w całości nie zamyka drogi do sankcji - to właśnie moment wykonania umowy jest punktem, od którego liczy się termin zawity na złożenie oświadczenia.
Czy sankcja kredytu darmowego to całkowite umorzenie długu?
Nie, to częste nieporozumienie. Konsument wciąż musi oddać pożyczony kapitał - w całości. Sankcja odbiera kredytodawcy tylko prawo do odsetek, prowizji i innych kosztów. To nie jest umorzenie długu, a jego przeliczenie na wersję bez odpłatności.
Czy da się złożyć oświadczenie samodzielnie, czy potrzebna jest kancelaria?
Formalnie oświadczenie można złożyć samodzielnie - przepisy nie wymagają pełnomocnika. W praktyce jednak błędne wskazanie naruszenia albo pomyłka w podstawie prawnej bywa wykorzystywana przez kredytodawców do odmowy, więc przy większych kwotach warto najpierw skonsultować analizę umowy z prawnikiem.
Porównaj i wybierz swoją pożyczkę online