Pożyczka pod lupą – jak sprawdzić ofertę przed umową?
📆 | 👤 Autor: Roman Sommer (RomanS) | 🔔 Charakter edukacyjny: Szczegóły »
Osiem kontroli przed podpisaniem umowy pożyczki.
Sprawdź pożyczkodawcę, RRSO, koszty, dokumenty i własną możliwość spłaty – krok po kroku, z wykorzystaniem oficjalnych źródeł.
Jak sprawdzić pożyczkę online? Zanim zaakceptujesz umowę, ustal, kto udziela finansowania, porównaj dane firmy z rejestrem KNF, poznaj RRSO i całkowitą kwotę do zapłaty, przeczytaj harmonogram i sprawdź swoje prawa. Na końcu oceń, czy spłata nie zagrozi domowemu budżetowi. Poniżej pokazuję, jak wykonać te kontrole samodzielnie.
Jakie 8 elementów pożyczki warto sprawdzić?
Podzieliłem weryfikację oferty na trzy etapy. W pierwszym ustalasz, z kim podpisujesz umowę. W drugim sprawdzasz ile i kiedy oddasz. W trzecim oceniasz, czy takie zobowiązanie jest dla Ciebie rozsądne. Sam wpis firmy do rejestru ani atrakcyjna reklama nie wystarczą do podjęcia decyzji.
- Firma (kontrole 1–3)
- Rejestr właściwy dla pożyczkodawcy lub pośrednika, zgodność danych oraz niepokojące żądania i opłaty.
- Warunki (kontrole 4–6)
- RRSO i całkowity koszt, harmonogram spłaty, formularz informacyjny, umowa i odstąpienie.
- Twoja decyzja (kontrole 7–8)
- Możliwość terminowej spłaty i świadomy wybór bez presji lub obietnic pewnej wypłaty.
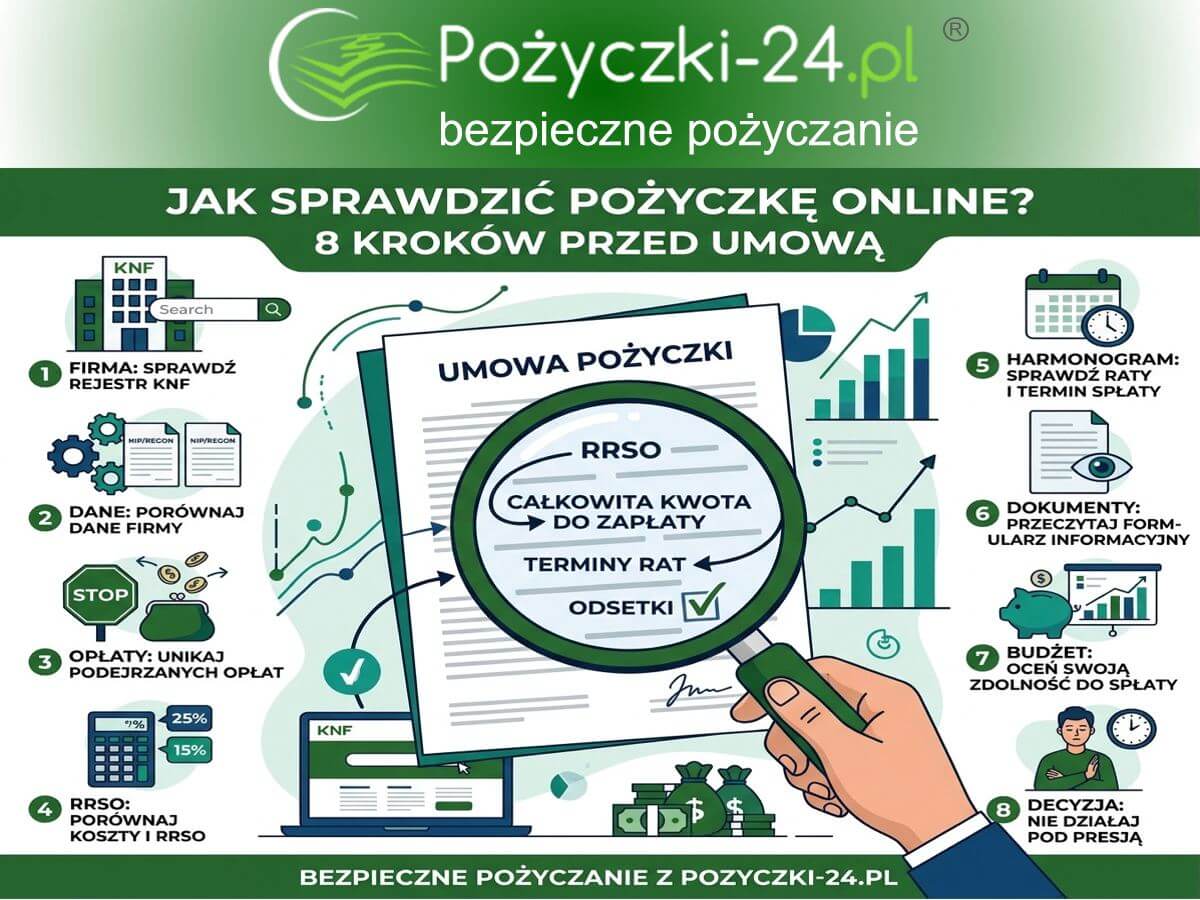
Jak sprawdzić firmę pożyczkową i uniknąć oszustwa?
Kontrola 1. Sprawdź pożyczkodawcę lub pośrednika w KNF
Na stronie oferty ustal, jaki podmiot będzie stroną umowy, a który jedynie zbiera wnioski lub porównuje propozycje. To ważne, ponieważ pośrednik i pożyczkodawca pełnią inne funkcje i mogą figurować w różnych rejestrach.
- Sprawdź pełną nazwę podmiotu w wyszukiwarce KNF albo w odpowiednim rejestrze wymienionym na stronie KNF – Podmioty.
- Sprawdź status wpisu i upewnij się, że nie chodzi o inną firmę o podobnej nazwie.
- Dodatkowo przejrzyj listę ostrzeżeń publicznych KNF.
Pamiętaj: sam wpis do rejestru nie stanowi certyfikatu uczciwości konkretnej oferty, a brak firmy na liście ostrzeżeń nie oznacza automatycznie, że jest bezpieczna.
Kontrola 2. Porównaj dane firmy z dokumentami
Sprawdź nazwę, numer KRS lub NIP, adres, domenę internetową i dane kontaktowe. Informacje na stronie, w rejestrze i w projekcie umowy powinny pozwalać jednoznacznie zidentyfikować podmiot. Ustal również, kto odpowiada za wypłatę pieniędzy, a komu będzie należała się spłata.
Sygnał ostrzegawczy: inna nazwa na umowie niż w reklamie bez wyjaśnienia roli pośrednika, niejasne dane odbiorcy przelewu albo brak możliwości ustalenia rzeczywistego pożyczkodawcy.
Kontrola 3. Rozpoznaj podejrzane opłaty i próby wyłudzenia danych
Jeżeli przed wypłatą żąda się nietypowego przelewu „gwarancyjnego” na prywatny rachunek, nie wykonuj płatności bez wyjaśnienia. Zwróć uwagę także na prośby o kody SMS, hasła do banku lub instalację programu do zdalnej obsługi komputera.
Rozróżnij: legalne metody potwierdzenia rachunku lub tożsamości (np. kontrolowany przelew weryfikacyjny lub usługa dostępu do informacji o rachunku za zgodą klienta) nie są tym samym co przesłanie hasła osobie kontaktującej się przez komunikator. Zweryfikuj dostawcę i cel operacji.
Jak sprawdzić koszty, RRSO i umowę pożyczki?
Kontrola 4. Porównaj RRSO i całkowitą kwotę do zapłaty
RRSO pomaga porównywać koszty kredytu przy podobnych założeniach. Nie zastępuje jednak informacji o kwocie, którą rzeczywiście masz oddać. Sprawdź więc równocześnie całkowity koszt kredytu, całkowitą kwotę do zapłaty, oprocentowanie, prowizje i ewentualne usługi dodatkowe.
Porównując dwie propozycje, weź pod uwagę tę samą kwotę i możliwie zbliżony okres spłaty. Nie oceniaj oferty wyłącznie po reklamowanym haśle „od 0%” lub wysokości pojedynczej raty. Przy promocyjnym RRSO 0% sprawdź, czy spełniasz warunki promocji i co stanie się po ich niespełnieniu.
Źródła: UOKiK – kredyty konsumenckie, ustawa o kredycie konsumenckim.
Kontrola 5. Sprawdź harmonogram spłaty i skutki opóźnienia
Ustal, czy oddajesz pieniądze jednorazowo, czy w ratach. Zapisz dokładną datę spłaty, liczbę rat i ich kwoty. Przeczytaj postanowienia dotyczące opóźnień, odsetek, dochodzenia należności i wcześniejszej spłaty.
Przykład: pożyczka na 30 dni może oznaczać obowiązek zwrotu całej kwoty wraz z kosztami jednego dnia. Z kolei niższa rata rozłożona na dłuższy okres nie musi oznaczać niższego całkowitego kosztu.
Kontrola 6. Przeczytaj formularz informacyjny i warunki odstąpienia
Przed związaniem się umową zapoznaj się z formularzem informacyjnym oraz treścią umowy. Zweryfikuj, czy kwoty i terminy odpowiadają reklamie i przedstawionej kalkulacji. Zachowaj otrzymane dokumenty na trwałym nośniku.
W przypadku umowy objętej ustawą o kredycie konsumenckim konsumentowi co do zasady przysługuje 14 dni na odstąpienie od umowy bez podania przyczyny. Nie oznacza to możliwości bezpłatnego korzystania z pożyczonych pieniędzy przez ten okres – trzeba rozliczyć należności przewidziane prawem. Sprawdź też zasady wcześniejszej spłaty.
Podstawa prawna: ustawa o kredycie konsumenckim – tekst jednolity w ELI.
Czy pożyczka jest odpowiednia dla Twojego budżetu?
Kontrola 7. Oceń możliwość spłaty bez zaciągania kolejnego długu
Od dochodów odejmij czynsz, rachunki, żywność, transport, inne raty i niezbędną rezerwę. Następnie porównaj pozostałą kwotę z ratą albo jednorazowym terminem zwrotu. Weź pod uwagę możliwość nieprzewidzianych wydatków lub spadku dochodu.
Jeśli plan spłaty opiera się na kolejnej chwilówce, pożyczka może pogłębić problem zamiast go rozwiązać. W takiej sytuacji warto rozważyć odroczenie wydatku, negocjowanie terminu płatności lub inne źródło finansowania.
Kontrola 8. Nie podpisuj umowy pod presją czasu
Hasła „pożyczka w 15 minut” czy „decyzja natychmiast” opisują możliwość szybkiego procesu, a nie gwarancję wypłaty. Zwróć uwagę, czy przedstawiciel pozwala Ci spokojnie zapoznać się z umową i nie nakłania do ukrywania innych zobowiązań.
Sygnał ostrzegawczy: obietnica pewnej decyzji bez oceny sytuacji klienta, presja natychmiastowego podpisu, odmowa udostępnienia warunków lub niejasny sposób kontaktu.
Kiedy lepiej nie brać pożyczki?

Wstrzymaj decyzję, jeśli nie możesz ustalić tożsamości pożyczkodawcy, dokumenty są niekompletne, ktoś żąda poufnych danych do bankowości lub warunki spłaty przekraczają Twoje możliwości. Wątpliwości warto wyjaśnić przed podpisaniem umowy – nie po wypłacie pieniędzy.
Jeżeli masz zastrzeżony numer PESEL, pamiętaj, że od 1 czerwca 2024 r. kredytodawcy mają ustawowy obowiązek sprawdzania jego statusu przed zawarciem określonych umów. Nie cofaj zastrzeżenia tylko po to, by zwiększyć szansę na otrzymanie pożyczki – najpierw upewnij się, że firma i warunki są wiarygodne. Aktualny status możesz sprawdzić na gov.pl.
Gdy problem dotyczy już zawartej umowy, złóż reklamację do instytucji finansowej. Jeśli odpowiedź jest niesatysfakcjonująca lub nie nadejdzie w wymaganym terminie, możesz sprawdzić możliwości pomocy Rzecznika Finansowego.
Na jakich zasadach opieram weryfikację pożyczek?
Powyższe osiem kontroli to moja praktyczna lista dla konsumenta. Nie jest rankingiem firm ani automatycznym certyfikatem legalności. Opracowałem ją na podstawie analizy ofert, dokumentów i problemów, z jakimi spotykają się osoby szukające finansowania. Rynek pożyczek internetowych analizuję od 2007 roku, a Pozyczki-24.pl prowadzę od 2012 roku.
Pełny opis mojej redakcyjnej oceny pożyczkodawców i pośredników znajdziesz w osobnej metodologii weryfikacji ofert. Ten poradnik jest niezależną instrukcją dla czytelnika: możesz z niego korzystać także wtedy, gdy rozważasz pożyczkę spoza mojego wykazu.
Źródła, do których warto sięgać podczas kontroli:
- KNF – rejestry podmiotów rynku finansowego oraz ostrzeżenia publiczne.
- UOKiK – informacje o kredycie konsumenckim.
- ELI – tekst jednolity ustawy o kredycie konsumenckim.
- Gov.pl – zastrzeżenie numeru PESEL i Rzecznik Finansowy.
Granice kontroli: nawet komplet sprawdzonych informacji nie gwarantuje bezpieczeństwa każdej transakcji ani przyznania pożyczki. Ostateczne warunki określa umowa; decyzję o jej zawarciu podejmuje konsument.
FAQ – najczęstsze pytania o sprawdzanie pożyczki
Jak sprawdzić, czy firma pożyczkowa działa legalnie?
Ustal rzeczywistą nazwę pożyczkodawcy i jego rolę, a następnie sprawdź właściwy rejestr KNF oraz dane w umowie. Dodatkowo przejrzyj listę ostrzeżeń publicznych. Wpis do rejestru nie jest gwarancją uczciwości każdej oferty.
Czy sam numer KRS lub NIP wystarczy, żeby zaufać pożyczkodawcy?
Nie. Dane identyfikacyjne pomagają ustalić podmiot, ale trzeba jeszcze sprawdzić jego rolę, uprawnienia lub wymagany wpis, zgodność dokumentów oraz warunki finansowe.
Co jest ważniejsze: RRSO czy całkowita kwota do zapłaty?
Obie informacje są ważne. RRSO służy do porównywania kosztu kredytu w skali roku, a całkowita kwota do zapłaty pokazuje, ile w sumie masz oddać przy konkretnych warunkach. Nie oceniaj oferty tylko według jednej liczby.
Czy pożyczka z RRSO 0% jest zawsze darmowa?
Nie zawsze dla każdego klienta i w każdych okolicznościach. Sprawdź warunki promocji, termin spłaty, wymagania dotyczące pierwszego klienta oraz skutki niedotrzymania warunków.
Czy mogę odstąpić od pożyczki online po podpisaniu umowy?
W przypadku umów podlegających ustawie o kredycie konsumenckim co do zasady możesz odstąpić w ciągu 14 dni bez podawania przyczyny. Pozostaje obowiązek rozliczenia kwoty i należności określonych przepisami. Sprawdź procedurę i terminy w dokumentach.
Czy przelew weryfikacyjny oznacza oszustwo?
Nie. Niektóre instytucje stosują przelew weryfikacyjny albo inne legalne metody potwierdzenia tożsamości. Niepokojące są przede wszystkim niejasne opłaty, rachunek należący do niezidentyfikowanej osoby i prośby o hasła lub kody autoryzacyjne.
Dlaczego trzeba sprawdzić status PESEL przed umową?
Przepisy zobowiązują kredytodawców do weryfikacji statusu PESEL przed zawarciem określonych umów kredytu konsumenckiego. Zastrzeżony PESEL może uniemożliwić zawarcie umowy. Status można sprawdzić w mObywatelu lub przez gov.pl.
Kiedy lepiej zrezygnować z pożyczki?
Gdy nie możesz zweryfikować pożyczkodawcy, koszty są niejasne, ktoś wywiera presję lub spłata wymaga zaciągnięcia następnego długu. W takich sytuacjach lepiej odłożyć decyzję i poszukać bezpieczniejszego rozwiązania.
